“放管服”对高校科研经费审计的影响
2023-01-21 03:35:16宋莎莎
合作经济与科技
2023年2期
□文/宋莎莎
(青岛科技大学 山东·青岛)
[提要]近年来,中央和各省市对高校建设投入大量经费,其中作为高校科研活动重要保障的科研经费增速明显。2014年以来,国家出台一系列针对科研经费“放管服”政策与措施,给科研经费管理提供更加宽松的环境。本文就新形势、新政策对高校科研经费审计工作产生的影响进行分析,并就如何更有效地发挥内部审计的作用,提出相应的对策建议。
一、我国高校科研工作发展与“放管服”政策改革背景
近年来,高校科研项目经费逐年稳步增长,科研经费的管理越来越重要。根据国家统计局网站,过去五年(2016~2020年)高校获得的部分科研经费如表1所示。面对如此庞大的科研资金,怎样规范其管理和使用,充分调动科研人员的积极性,提高科研经费的运行效益,是高校在开展内部审计时需要认真思考的问题。(表1)
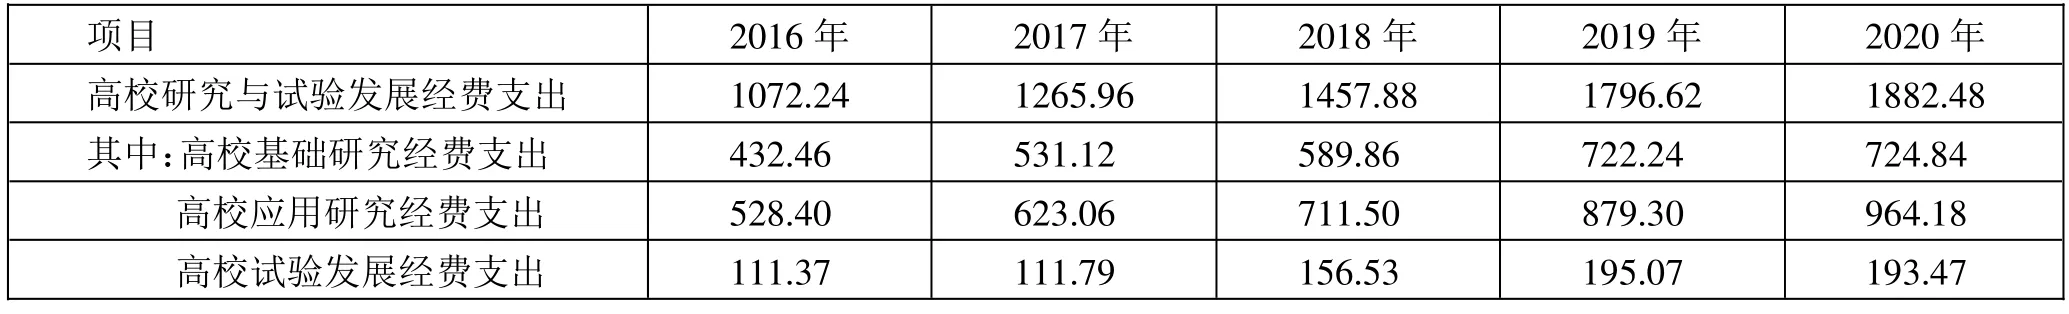
表1 2016~2020年全国高校研究与试验发展经费支出情况一览表(单位:亿元)
自2014年以来,一系列文件相继出台,多项政策推动科研“放管服”改革。如,《关于改进加强中央财政科研项目和资金管理的若干意见》(国发[2014]11号)中提到的“加强科研项目和资金配置的统筹协调,以改进科研项目资金管理”;《关于进一步完善中央财政科研项目资金管理等政策的若干意见》(中办发[2016]50号)中指出“进一步推进简政放权、放管结合、优化服务,改革和创新科研经费使用和管理方式,促进形成充满活力的科技管理和运行机制,以深化改革更好激发广大科研人员积极性”;……
登录APP查看全文
猜你喜欢
今日农业(2022年15期)2022-09-20 06:56:20
中国盐业(2018年20期)2019-01-14 01:18:44
少先队活动(2018年5期)2018-12-01 05:24:37
小学生作文(低年级适用)(2017年4期)2017-07-07 10:10:46
中华海洋法学评论(2017年1期)2017-01-24 06:06:33
当代经济(2016年26期)2016-06-15 20:27:19
杂文月刊(2016年1期)2016-02-11 10:35:51
上海管理科学(2015年5期)2015-07-31 18:13:31
廉政瞭望(2015年15期)2015-03-17 10:54:35
现代企业(2015年8期)2015-02-28 18:54:47