企业数字化转型与会计信息质量的关系
2023-04-29 00:44:03程新生李倩
信息系统工程
2023年3期
关键词:会计信息质量
程新生?李倩
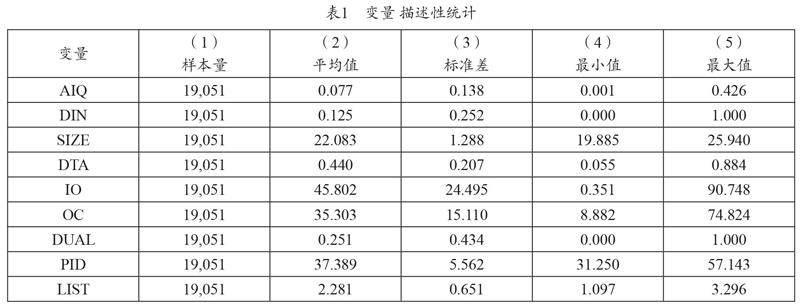
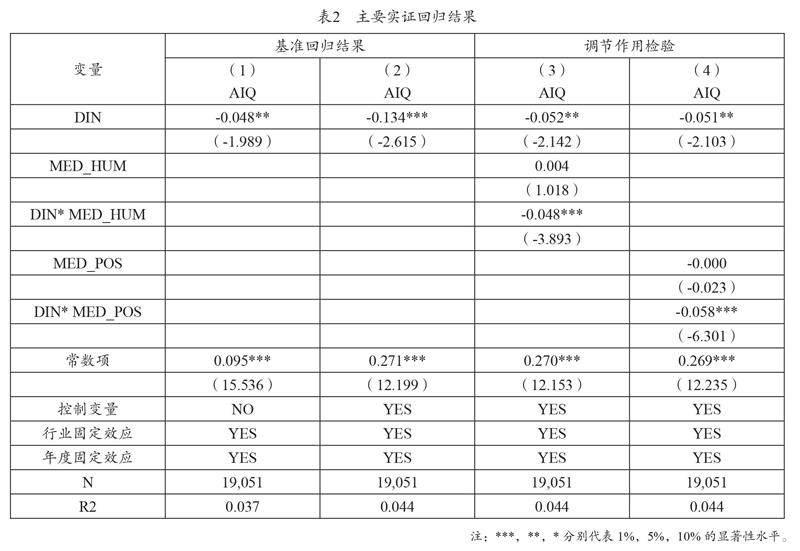
摘要:结合2007-2019年中国A股上市公司数据,探讨企业数字化转型对会计信息质量的影响。结果发现,企业数字化转型能够显著提升会计信息质量;进一步地,以媒体传言澄清公告与财经新闻情绪为表征的企业新闻舆情发挥了正向调节作用,有助于增强企业数字化转型与会计信息质量之间的正相关关系。得出的结论为企业数字化转型和会计信息质量相关研究提供了有益补充,对当前中国数字经济发展背景下的公司治理优化具有启示意义。
关键词:企业数字化转型;会计信息质量;企业新闻舆情
一、前言
2021年,《中华人民共和国国民经济和社会发展第十四个五年规划和2035年远景目标纲要》中明确提出,要“加快数字化发展”“打造数字经济新优势”,并突出强调了数字化在中国技术创新、产业经济发展与转型等方面的重要内容。聚焦到企业层面,计算机硬件与软件不断更新、网络通信基础设施建设日渐完善使得与企业生产经营管理活动相关的数字化信息收集、处理、呈现、存储的数量和质量得到明显提升。其中,会计信息作为企业生产经营管理活动最直观的反映,是投资者进行投资决策的重要参考,其在形成、传递与披露等各个环节均会受到企业数字化资产配置及技术应用水平的影响。近年来,随着大数据、区块链、人工智能、云计算等数字化技术的快速发展,会计信息系统发生了革命性变革,会计信息质量也受到企业数字化水平越来越多的影响[1]。……
登录APP查看全文
猜你喜欢
商(2016年33期)2016-11-24 22:40:37
商(2016年32期)2016-11-24 16:08:18
商(2016年32期)2016-11-24 16:03:30
现代经济信息(2016年25期)2016-11-24 05:33:31
中国集体经济(2016年27期)2016-11-19 13:21:32
中小企业管理与科技·下旬刊(2016年10期)2016-11-18 20:01:48
人间(2016年28期)2016-11-10 22:42:44
商业会计(2016年13期)2016-10-20 15:33:41
中国市场(2016年35期)2016-10-19 02:43:24
商(2016年27期)2016-10-17 05:45:20