会计信息公开披露对会计信息质量的影响研究
2024-05-20 15:16:30朱逸才曲吉林
国际商务财会
2024年5期
关键词:会计信息质量
朱逸才 曲吉林
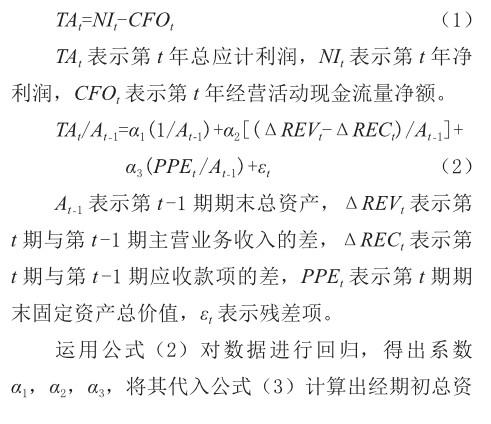

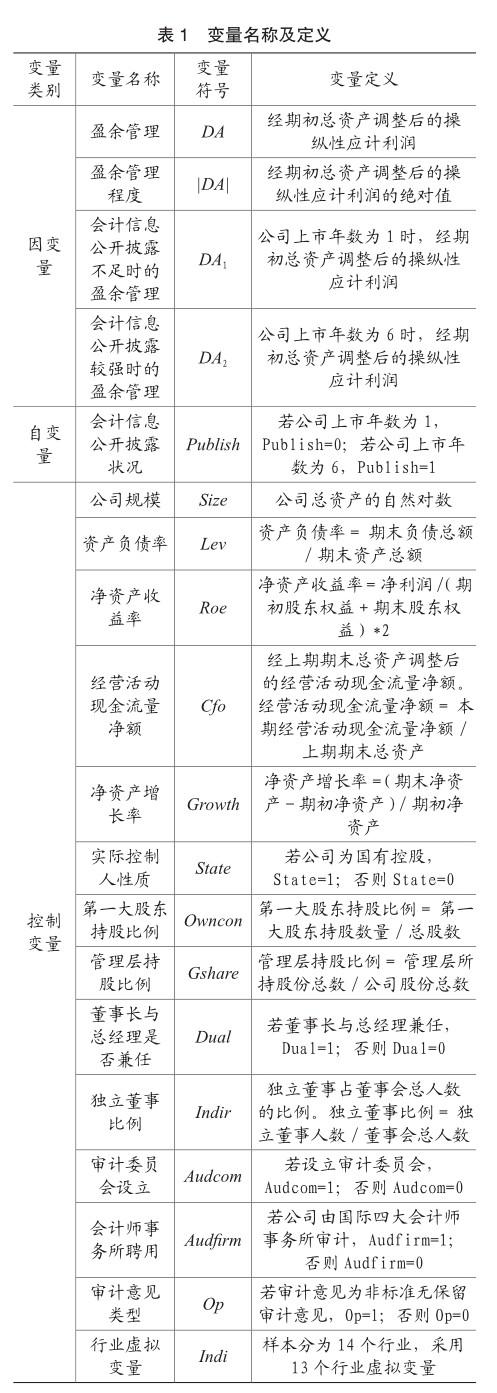
【摘要】企业会计信息反映企业的财务状况、经营成果与现金流量等情况,是利益相关者决策和政府宏观调控的重要依据。会计信息披露不够充分、非上市公司会计信息不公开披露等问题为会计信息失真提供了可乘之机。为此,财政部提出构建会计信息平台,扩大会计信息公开披露范围。会计信息质量的提高通常表现为正向盈余管理的减少和盈余管理程度的降低。文章以上市公司财务报告年报数据为样本,运用配对样本t检验和回归分析,对比上市公司上市前后的会计信息质量,研究会计信息公开披露对会计信息质量的影响。结果表明:会计信息公开披露不足时,公司倾向于进行正向盈余管理,会计信息公开披露增强后,这种现象不再明显;同时,会计信息公开披露降低了盈余管理程度。因此,会计信息公开披露可以提高会计信息质量。
【关键词】会计信息公开披露;盈余管理;会计信息质量
【中图分类号】F234.4
★ 基金项目:国家社会科学基金项目“国家治理视角下会计信息共享机制研究”(15BGL057)。
一、引言
会计工作是经济社会发展的基础。企业会计信息反映企业的财务状况、经营成果与现金流量等情况,是投资者、债权人、公司管理者和监管部门等利益相关者决策的重要依据,也是政府宏观调控的重要信息来源。只有高质量的会计信息才能成为投资者决策的有利依据,促使资本流入运行效率高、价值高的企业,从而提高资本市场的资源配置效率。……
登录APP查看全文
猜你喜欢
商(2016年33期)2016-11-24 22:40:37
商(2016年32期)2016-11-24 16:08:18
商(2016年32期)2016-11-24 16:03:30
现代经济信息(2016年25期)2016-11-24 05:33:31
中国集体经济(2016年27期)2016-11-19 13:21:32
中小企业管理与科技·下旬刊(2016年10期)2016-11-18 20:01:48
人间(2016年28期)2016-11-10 22:42:44
商业会计(2016年13期)2016-10-20 15:33:41
中国市场(2016年35期)2016-10-19 02:43:24
商(2016年27期)2016-10-17 05:45:20