国外生子轻松规划
2009-04-21 03:59:22刘远洋
投资与理财
2009年6期
刘远洋
理财案例
周太太在北京经营一家小店,每月收入1万元到3万元之间,周先生每月固定收入5000元。小店收入基本都用来支付日常开销了,周先生的收入基本用来旅游,或者在周太太生意不好的时候帮忙支付货款。
每年年终节余的数字,要看周先生的年终奖了,他发多少,周太太一家就节余多少。目前家庭银行存款不足5万元人民币。
周太太今年27周岁,夫妇二人计划3年后要孩子;房子没有贷款,打算买门面房投资,但是一直没有余钱。周太太打算到美同生孩子,目前预计花费大概是35万—40万元人民币。
每年孝敬双方老人的固定开销约3万元人民币。周太太的保险30年,每年约交费1万元;每年汽车开销大概5000元。
周太太疑惑,为什么从来就没有感觉到钱够花,却又没存起钱来?
现状分析
1、3年后计划到外国生孩子,约需要40万元资金(此处忽略通货膨胀因素)。
2、二次置业,近期打算买门面房投资,增加收入来源。
3、构建相对完善的家庭保障体系,有效应对未来风险。

资产分析
1、负债情况
周太太目前有银行存款、股票基金、房产共81万元。
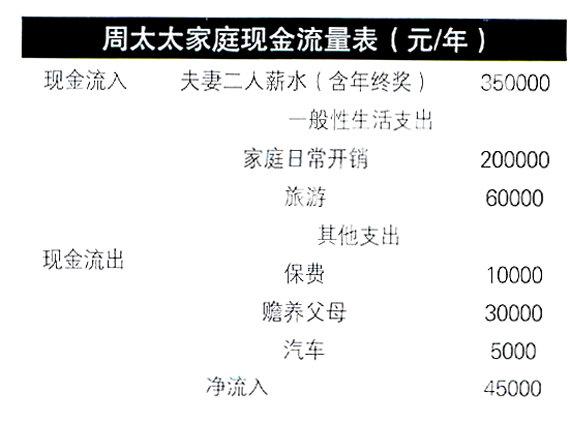
流动比率=流动性资产/每年支出=110000/305000=0.36;储蓄比率=盈余/收入=45000/350000=0.13。
以上数据表明,周太太家庭没有负债,暂时不会遇到家庭财务透支情况。
2、收支情况
周先生收入稳定,周太太小店收入也很可观,每月现金流入量较大。但是家庭收入的绝大部分均用于日常及旅游支出,年支出收入比例高达30.5/35=0.88,表明现金净流入只有12%,也就意味着周太太家庭的现金大部分没有沉淀下来形成固定的存款,这也是周太太总是感觉钱不够花,钱存不起来的原因。……
登录APP查看全文
猜你喜欢
文萃报·周五版(2023年23期)2023-06-18 13:32:44
中国外汇(2019年18期)2019-11-25 01:42:02
中国外汇(2019年18期)2019-11-25 01:41:50
中国外汇(2019年21期)2019-05-21 03:04:10
中国外汇(2019年21期)2019-05-21 03:04:08
爱你(2018年19期)2018-11-14 14:25:25
视野(2018年16期)2018-08-23 05:00:32
商周刊(2017年23期)2017-11-24 03:23:53
数学理论与应用(2016年1期)2016-02-28 09:26:09
科学启蒙(2011年9期)2011-09-22 07:15:14