
境外投资纳税筹划案例
2010-09-06 03:35:58艺阳
新理财·公司理财
2010年9期
艺 阳
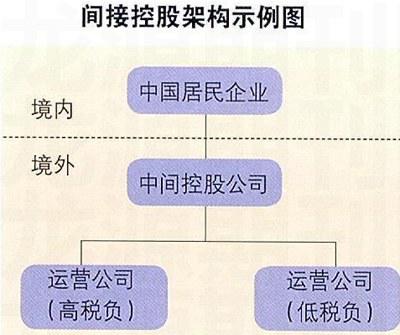
以下将通过示例对间接控股架构下的境外所得税抵免计算进行具体分析。
假定中国企业通过一家全资中间控股公司(例如香港公司,股息收入和汇出均不征收香港税)分别持有高税负国家(地区)(所得税税率30%)和低税负国家(地区)(所得税税率10%)的运营公司。两者的税前利润均为100万美元,相应缴纳的境外所得税分别为30万美元和10万美元,税后利润分别为70万美元和90万美元。为简化起见,本例中暂不考虑股息预提所得税,并忽略财税差异以及各国财税制度在应纳税所得计算上的规则差异,具体架构如图所示。
计算方式一:
“穿透”到底层境外企业应用“分国不分项”原则
在这种情况下,若将高税负国家(地区)运营公司的利润以股息形式全额汇回,则由于其在当地实际已缴纳的境外所得税30万美元已高于抵免限额25万美元(即相当于该公司税前利润100万美元乘以中国企业所得税税率25%,下同),因此中国企业无需再补缴企业所得税。但是,超额部分将无法在当年抵免。
相反,若将低税负国家(地区)运营公司的利润以股息形式全额汇回,则由于其在当地实际已缴纳的境外所得税10万美元低于抵免限额25万美元,因此中国企业需要补缴中国企业所得税15万美元。
结合上述分析可以发现,如果中国企业需要利用境外企业的税后利润用于国内项目投资,则可考虑先将高税负国家(地区)运营公司的税后利润通过中间控股公司汇回中国,而无需补缴中国企业所得税;低税负国家(地区)运营公司的税后利润可暂时不汇回,递延相应的中国税纳税义务。……
登录APP查看全文
猜你喜欢
当代水产(2022年5期)2022-06-05 07:55:06
当代水产(2022年3期)2022-04-26 14:27:04
当代水产(2022年2期)2022-04-26 14:25:10
云南画报(2020年9期)2020-10-27 02:03:26
疯狂英语·新读写(2020年3期)2020-06-06 09:06:16
当代水产(2019年7期)2019-09-03 01:02:08
小天使·一年级语数英综合(2018年6期)2018-06-22 10:25:54
华人时刊(2017年23期)2017-04-18 11:56:38
小学阅读指南·低年级版(2016年1期)2016-09-10 07:22:44
湖南农业(2016年3期)2016-06-05 09:37:36
