外汇风险的种类及其管理方法
2011-05-24 00:34:56李晓红
中国乡镇企业会计
2011年7期
李晓红
自20世纪70年代西方国家实行浮动汇率制以来,货币汇率波动频繁,不仅幅度大,而且各种主要货币之间经常出现强弱地位互相转换的局面,因此对于银行、企业来说,外汇风险无时不在,如何防范和管理外汇风险就成为他们日常经营的重要方面。
外汇风险,又称汇价风险,是指经济主体在持有或运用外汇时,由于汇率的波动,使其遭受本币价值损失的可能性。外汇风险有三个基本构成要素,即本币、外币和时间,三者缺一不可。如果没有两种货币间的兑换,也就不存在汇率波动所引起的外汇风险;同时,汇率变化总是与时间期限相对应,未清偿的外币债权债务金额越大,间隔时间越长,在此期间汇率波动的可能性就越大,外汇风险相对就大。
一、外汇风险的类型
目前,较普遍的划分方法是按照风险发生的时间阶段不同,将外汇风险分为会计风险、交易风险和经济风险三类(如图1所示)。会计风险,是指经济主体在对资产负债表和损益表进行会计处理中,将功能货币转换成记账货币时,因汇率波动而呈现账面损失的可能性;交易风险,是指在运用外币进行计价收付的交易中,经济主体因外汇汇率变动而蒙受损失的可能性;经济风险,是指意料之外的汇率变动可能引起企业未来一定期间盈余能力与现金流量变化的一种潜在风险。
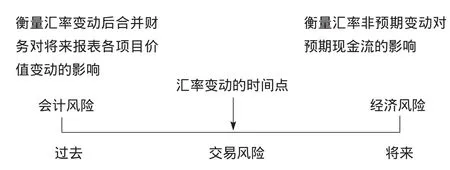
图1 外汇风险的分类
二、会计风险的管理方法
(一)资产负债表中性化法
首先,将外币资产和负债划分为风险资产和风险负债。……
登录APP查看全文
猜你喜欢
当代水产(2022年8期)2022-09-20 06:44:30
当代水产(2022年6期)2022-06-29 01:11:44
当代水产(2022年5期)2022-06-05 07:55:06
当代水产(2022年3期)2022-04-26 14:27:04
当代水产(2022年2期)2022-04-26 14:25:10
云南画报(2020年9期)2020-10-27 02:03:26
中国外汇(2019年19期)2019-11-26 00:57:28
中国外汇(2019年17期)2019-11-16 09:31:04
中国外汇(2019年13期)2019-10-10 03:37:38
中国外汇(2019年11期)2019-08-27 02:06:30