
个人所得税代付税款计税方法分析
2012-01-24 06:55:32海南大学万新焕
财会通讯
2012年17期
海南大学万新焕
单位或个人为纳税义务人负担个人所得税款的计算问题,在实际工作中所能直接掌握到的只能是不含税收入,所以必须根据相关税率表中的不含税收入或不含税应纳税所得额的级距所对应的税率和速算扣除数按“不含税收入额=含税收入额-税额”的计算公式,换算出应纳税所得额,再根据应纳税所得额的级距所对应的税率和速算扣除数计算应纳税额。有关个人所得税的现行法规中主要有下列三种代付税款的计算。
一、不含税工资、薪金收入代付税款计算
不含税的工资、薪金收入应纳税所得额的计算推导公式如下:
不含税收入额=含税收入额-税额
不含税收入额=(应纳税所得额+3500)-(应纳税所得额×税率-速算扣除数)
应纳税所得额=(不含税收入额-3500-速算扣除数)/(1-税率)
应纳税额=应纳税所得额×适用税率-速算扣除数
以上公式中的税率和速算扣除数,是指不含税所得按税率表(见表1)中“不含税应纳税所得额级距”对应的税率和速算扣除数。
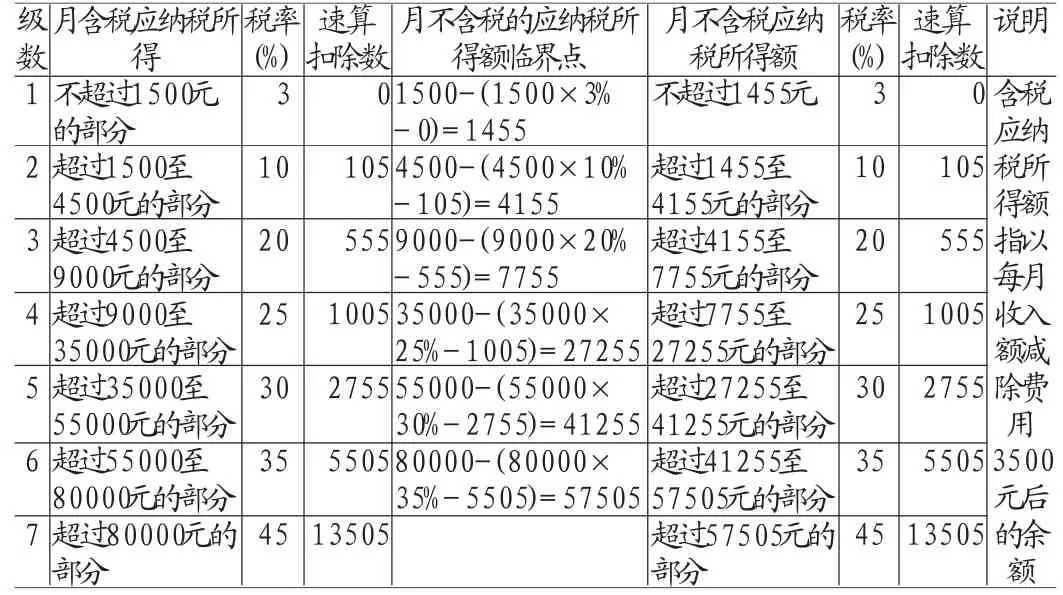
表1 工资、薪金所得个人所得税税率和速算扣除数表
【例1】某中方人员月工资、薪金收入10000元,雇主负担其工资、薪金所得的应纳税款,计算当月应纳个人所得税税额(按3500元/月扣除标准)。
【解析】该雇主为雇员代付工资、薪金个人所得税的计算:
不含税的应纳税所得额=10000-3500=6500,查税率表1,适用第3级,税率为20%,速算扣除数555。
应纳税所得额=(不含税收入额-3500-速算扣除数)/(1-税率)=(10000-3500-555)/(1-20%)=7431.25(元)
应纳税额=应纳税所得额×适用税率-速算扣除数=7431.25×20%-555=931.25
登录APP查看全文
