
2012年船舶工业经济形势的预测和建议
2012-02-07 10:09:38
船舶标准化工程师
2012年2期
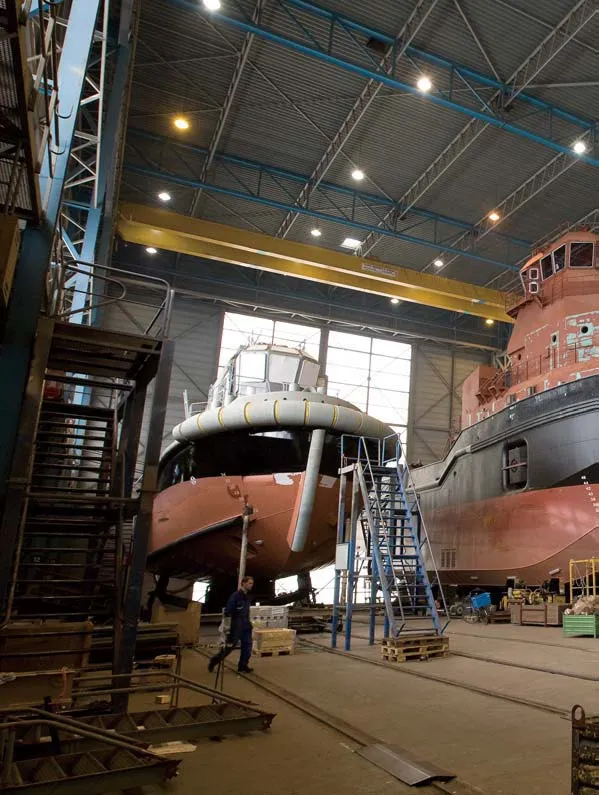
2011年,中国船舶行业在复杂多变的形势下,坚定信心,振奋精神,努力克服各种困难,保持平稳快速发展态势,各项经济指标持续增长,实现了“十二五”良好开局。但受世界经济复苏疲软,船舶市场持续低迷的影响,2012年初新接订单大幅下降,我国船舶工业发展面临着严峻的挑战。
2011年船舶工业经济运行中存在的问题
■经济指标保持增长,增速已显回落态势
2011年,我国规模以上船舶工业企业完成工业总产值、出口交货值、主营业务收入、利润总额各项经济指标比上年同期继续保持10%~20%以上的增长,这主要得益于金融危机前船市空前兴旺,我国船舶工业抓住机遇承接了大量价格较高的订单,这些船舶的建造支撑了今年上半年的经济指标保持较高增长。但随着金融危机后低价位承接的船舶陆续开工建造,下半年的生产、效益的指标增速与2010年同期相比已显出回落态势。
■手持订单逐月下降,部分企业开工不足
2011年,我国新承接船舶订单3,622万载重吨,同比下降51.9%。统计范围内约有三分之一的企业没有接到订单,重点监测的43家船舶企业中也有2家没有接到订单。由于造船完工量已连续12个月超过同期新接订单量,企业手持船舶订单量逐月下降。缺少订单,将使部分企业陷入开工任务不足的困境,个别企业甚至2012年一季度已无开工船舶。
■市场需求结构变化,研发水平亟待提高
2011年以来,国际船舶市场需求结构发生了重大变化,我国具有竞争优势的散货船、油船等需求量和价格急速下跌,而超大型集装箱船、LNG船等双高船型在整个市场需求结构中所占比重显著提升。……
登录APP查看全文
猜你喜欢
舰船科学技术(2022年14期)2022-09-22 03:07:40
当代水产(2022年5期)2022-06-05 07:55:06
当代水产(2022年3期)2022-04-26 14:27:04
当代水产(2022年2期)2022-04-26 14:25:10
船舶(2021年4期)2021-09-07 17:32:22
中国核电(2021年3期)2021-08-13 08:56:36
云南画报(2020年9期)2020-10-27 02:03:26
小哥白尼(趣味科学)(2019年10期)2020-01-18 09:16:22
华人时刊(2017年21期)2018-01-31 02:24:01
北方交通(2016年12期)2017-01-15 13:52:53
