
基于杜邦模型的财务比较研究——来自主板与创业板上市公司的数据
2012-03-07 10:14:38平顶山学院潘宗英
财会通讯
2012年26期
平顶山学院 潘宗英
一、引言
随着我国资本市场的逐步完善和不断发展,财务报表作为上市公司会计信息的载体日益受到人们的重视和关注。但单纯阅读财务报表无法直接了解企业的财务状况。如何正确理解和使用上市公司对外提供的财务信息,以了解公司真实的财务状况和经营成果非常重要。本文将以分别在我国主板和创业板上市的30家高科技公司作为研究对象,进行杜邦分析,并针对其中的问题提出改进建议。
二、主板与创业板上市公司综合业绩评价
(一)基于杜邦模型的财务综合分析 根据主板的15家高科技公司和创业板的15家高科技公司年报数据,分别计算出它们的权益净利率、资产净利率、权益乘数等指标,如图1所示。
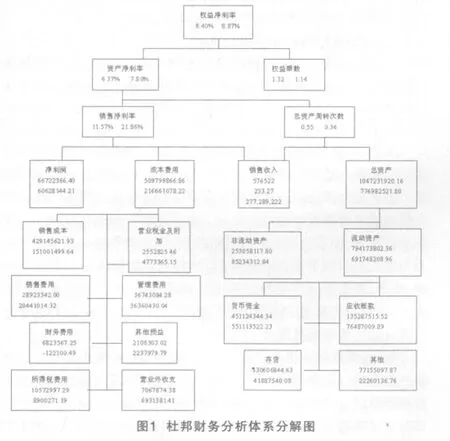
从市公司的情况下,其权益净利率低于创业板上市公司,最主要的原因就是主板上市公司的资产净利率较低。通过进一步分析可以发现,主板上市公司和创业板上市公司资产净利率的差距不是由总资产周转率的差异引起的,而是因为主板上市公司的销售净利率远远低于创业板上市公司所导致,这说明主板上市公司依靠销售获得利润的能力不及创业板上市公司。其次,主板上市公司的营业收入和成本费用总额分别是创业板上市公司的2.08倍和2.35倍,而净利润却只是创业板上市公司的1.10倍,这就说明了主板上市公司单位支出所实现的收益较低,公司为取得收益所付出的代价较高,成本费用控制的不太好,从而导致了销售净利率较低。……
登录APP查看全文
猜你喜欢
股市动态分析(2020年13期)2020-08-12 05:25:53
股市动态分析(2020年12期)2020-08-12 05:25:33
股市动态分析(2020年11期)2020-08-10 08:54:37
股市动态分析(2020年10期)2020-08-10 08:53:55
中国外汇(2019年18期)2019-11-25 01:42:02
中国外汇(2019年21期)2019-05-21 03:04:10
中国外汇(2019年21期)2019-05-21 03:04:08
现代营销(创富信息版)(2018年2期)2018-08-15 00:45:27
数学理论与应用(2016年1期)2016-02-28 09:26:09
中国化妆品(2003年6期)2003-04-29 00:00:00
