商业银行理财产品定价分析
2012-04-29 00:44:03孙建坤曹桂山卢博森
银行家
2012年4期
孙建坤 曹桂山 卢博森
早在20世纪90年代初期,宏观决策层就已经决定推动国内利率市场化,但受制于各方面因素,尤其是国内商业银行硬约束机制尚未有效形成,利率市场化进展极其缓慢。国家“十二五”规划中再次明确提出要加快利率市场化进程,切实提高价格信号对于金融资源配置的基础性和指导性作用。
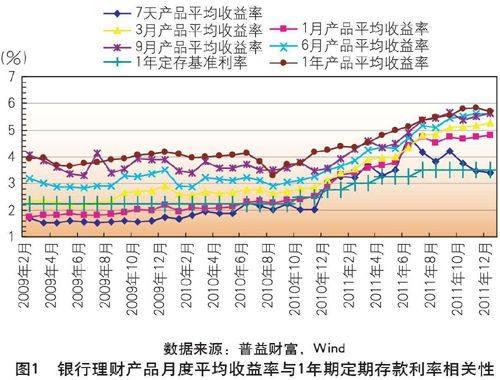
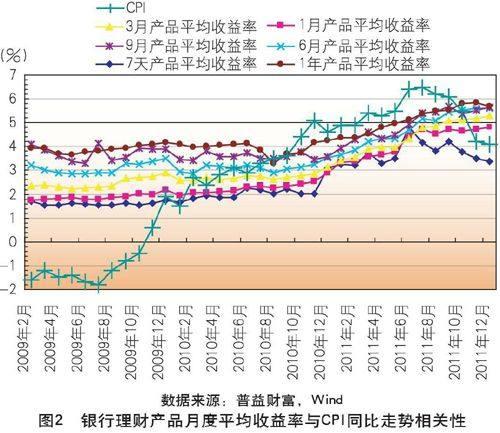
在此背景下,国内商业银行开始通过各种创新活动自下而上的推动利率市场化进程,理财产品就是其中重要的一环。目前国内理财产品多采取资产组合(或资产池)的运作模式,投向以债券、货币市场、信贷资产等固定收益类资产组成的资产组合为主,并且以期限错配的方式进行运作,较为类似于银行的运作模式,同时实现了资金来源和资金运作的完全市场化。资金来源方面,商业银行完全自主定价,不受存款利率上限管制,资金运用方面,信贷资产通过信托、委托等各种形式展开,同样不受贷款利率下限管制。由此,商业银行理财产品已经成为一个“市场化”运作的影子银行,是利率市场化的有益探索。而如何从风险收益平衡的角度出发,综合考虑宏观经济、政策趋势、资金面状况、同业产品对比、资产运作等因素,做好理财产品的定价管理,将是这一“市场化”运作的影子银行有效稳健运行的关键所在。
定价管理是商业银行理财产品重中之重
从理财产品运作经验来看,其竞争焦点集中于三个方面:产品创新能力、定价能力、资产运作能力。……
登录APP查看全文
猜你喜欢
大众投资指南(2020年10期)2020-07-24 08:03:40
中国外汇(2019年18期)2019-11-25 01:42:02
中国外汇(2019年21期)2019-05-21 03:04:10
中国外汇(2019年21期)2019-05-21 03:04:08
消费导刊(2017年20期)2018-01-03 06:27:21
High Technology Letters(2017年3期)2017-09-25 12:53:30
中国老区建设(2016年3期)2017-01-15 13:53:21
创新作文(小学版)(2016年20期)2016-08-22 09:11:22
数学理论与应用(2016年1期)2016-02-28 09:26:09
山西大同大学学报(社会科学版)(2016年6期)2016-01-23 02:06:18