环境税“双赢”效应及其对我国税制改革的启示
2012-04-29 00:44:03张乃琦
经济与管理
2012年4期
关键词:效应
张乃琦
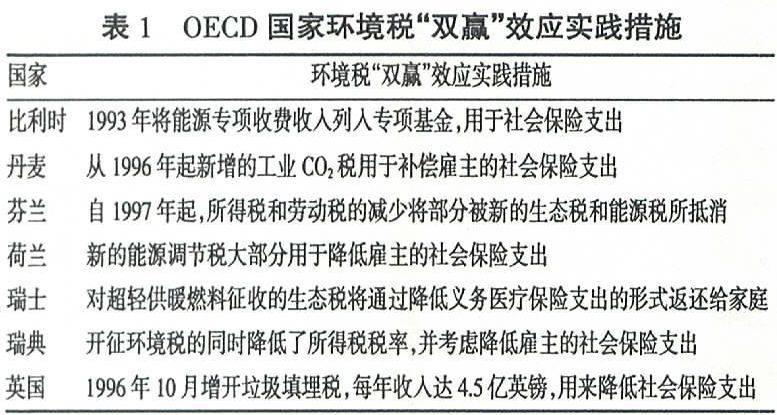
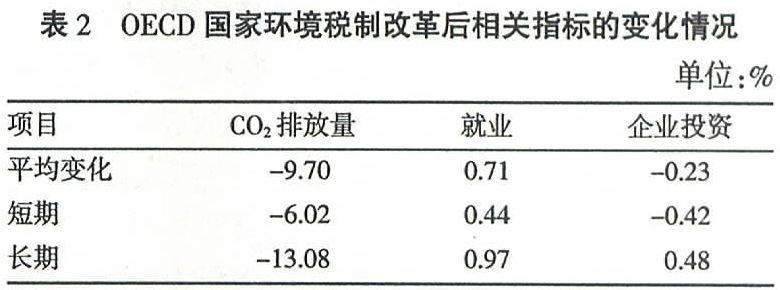
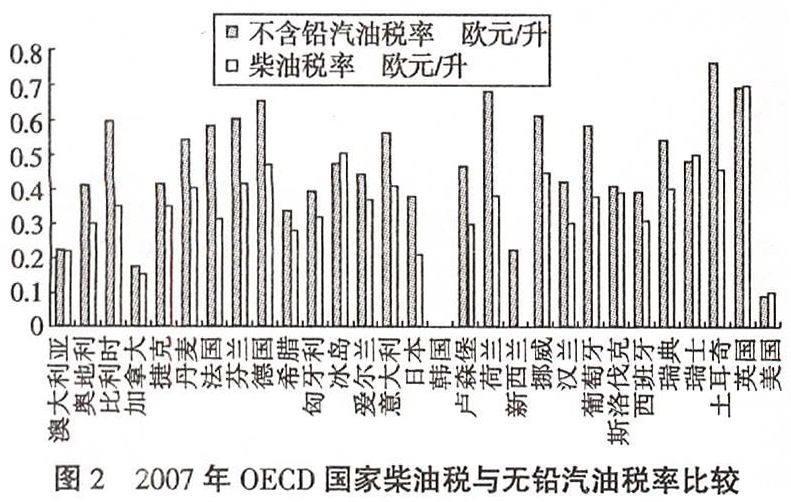
摘要:环境问题在西方发达国家上百年工业化过程中分阶段出现过,而目前在我国则集中出现,我国已进入污染事故多发期和矛盾凸显期。国外环境税的征收情况、环境税在经济合作与发展组织中的“双赢”效应,对我国环境税的设计都具有一定的借鉴作用。
关键词:环境税;“双赢”效应;税制改革
中图分类号:F062.2 文献标识码:A 文章编号:1003—3890(2012)04—0005—06
一、环境税的“双赢”效应
环境税有广义与狭义之分:狭义的环境税是指国家为了保护环境与资源,以所有者的身份对一切开发、利用环境资源的单位和个人,按照其开发、利用自然资源的程度或污染、破坏环境资源的程度征收的一个税种;广义的环境税是指所有能够保护环境和资源的各种税收的总称,既包括为实现环保目的而专门征收的税收,也包括其他并非以环保为主要目的,但却对环境起到保护作用的税收。本文的环境税指广义概念。征收环境税是防治污染、改善环境的经济手段,是利用价值规律,通过征收适当税额,给损害环境的单位或个^以外在的经济压力,促使其节约和综合利用资源,减少或消除环境损害,达到保护环境和持续发展的目的。近年来国外对环境税的研究有争议的问题之一就是环境税的“双赢”效应,即在制定和实施环境税中考虑生态环境受益的同时,必须考虑环境税对就业、投资、消费水平等的影响。
(一)环境税“双赢”效应的涵义
西方经济学家对环境税效应的研究大体上经历了两个阶段。……
登录APP查看全文
猜你喜欢
核科学与工程(2021年4期)2022-01-12 06:30:26
今日农业(2020年19期)2020-12-14 14:16:52
小学生必读(中年级版)(2020年9期)2020-12-04 02:07:22
科学大众(2020年17期)2020-10-27 02:49:10
红土地(2018年11期)2018-12-19 05:10:56
意林·全彩Color(2018年9期)2018-11-13 22:49:38
中学物理·高中(2016年12期)2017-04-22 11:53:03
中国卫生(2016年4期)2016-11-12 13:24:14
中国卫生(2014年4期)2014-12-06 05:57:14
中国卫生(2014年5期)2014-11-10 02:11:24