EVA在建设项目经济评价中的应用
2012-11-08 03:32:06赵艾琳
天然气技术与经济
2012年6期
赵艾琳
(中国石油西南油气田公司勘探开发研究院 四川 成都 610041)
0 引言
在传统的建设项目经济评价中,采用较多的评价体系是基于现金流净现值(NPV)的指标[1]。这一指标体系的缺点在于,当项目实施后,难以基于该指标对项目经理的业绩进行科学考察。因此,在考核项目经理业绩时往往采用另一套指标体系,包括净利润、投资率等。投资决策的指标体系和经营业绩指标体系的不匹配和不一致,使得企业管理容易产生混乱[2]。为此,采用经济增加值(EVA)作为建设项目投资决策和经营业绩考核的指标无疑具有很好的应用前景。笔者拟在分析EVA、市场增加值(MVA)与传统指标净年值(NAV)之间的内在联系的基础上,以某建设项目为例,应用EVA 指标体系对这一项目的投资决策、业绩考核进行考察,从而加深对EVA应用价值的认识和理解。
1 EVA概述
对于投资项目而言,EVA 的评价体系是可以很好地反映投资项目的发展状态和在一定时期内投资项目所带来的经济利益。EVA 的创新之处在于,它有利于克服经营者行为短期化;有利于加强监督力度,减少做假账的可能性;有利于经营者目标与所有者目标趋于一致;有利于决策和管理企业文化的形成与融合[3]。
假定某项目的资本投资运营期为T期,现金流在每期期末出现,根据定义,EVA的计算公式:

式中,EVAt为第t期的经济增加值,元;NOPATt为t期税后净经营利润,元;CCt为第t期资本费用,元。
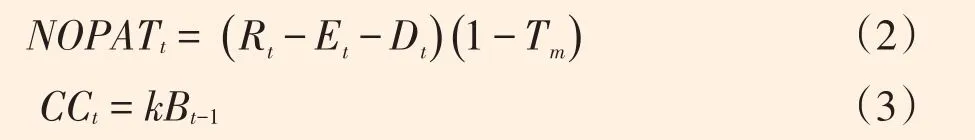
式中,Rt为第t期的项目收入,元;Et为t期支出,元;Dt为t期项目折旧,元;Tm为边际所得税率;……
登录APP查看全文
猜你喜欢
证券市场红周刊(2021年46期)2021-11-27 21:25:37
上海建材(2019年5期)2019-12-30 06:30:00
油气田环境保护(2019年4期)2019-09-23 08:52:46
证券市场红周刊(2018年38期)2018-05-14 23:41:07
证券市场红周刊(2018年10期)2018-05-14 16:14:25
水利技术监督(2016年6期)2017-01-15 14:01:44
中国工程咨询(2016年7期)2016-02-13 02:59:48
财经界(学术版)(2015年19期)2015-12-23 09:20:04
河南科技(2014年23期)2014-02-27 14:18:49
中国工程咨询(2012年6期)2012-02-16 06:14:52