
运输需求略有回升 综合指数小幅盘整
2015-02-02 11:41:56刘子佳
航运交易公报
2015年3期
关键词:船舶
刘子佳
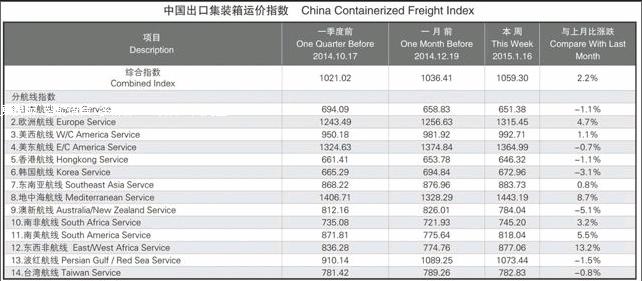
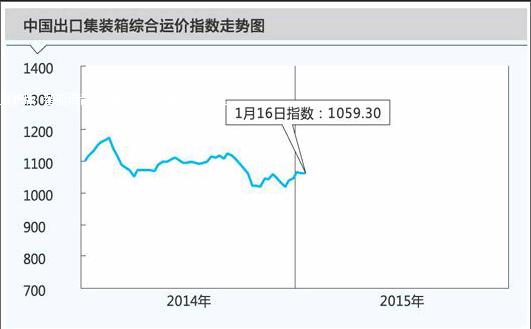
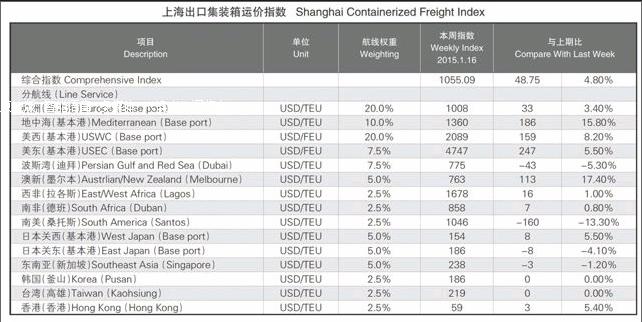
本周,中国出口集装箱运输市场总体需求有所回升,部分航线春节前出货高峰开始体现,但受制于运力规模的不断扩张,市场行情上升乏力,综合指数呈盘整态势。1月16日,上海航运交易所发布的中国出口集装箱运价综合指数为1059.30点,环比基本持平;上海出口集装箱运价指数为1055.09点,环比上涨4.8%。
欧洲航线,运力规模延续去年12月以来的较快增长态势,据Alphaliner预计,1月份将下水4艘超大型集装箱船,合计运力规模约7.1万TEU,另有6艘10000TEU以下型船舶下水,合计运力规模约4万TEU。受此影响,供大于需的状况难以缓解,船舶平均舱位利用率保持在90%。运价方面,本周市场运价走势出现分化,部分班轮公司受货量上升鼓舞尝试上调运价,但多数班轮公司仍维持观望态势,总体运价基本稳定。1月16日,中国出口至欧洲航线运价指数为1315.45点,环比微跌0.3%。地中海航线,货量增长略高于欧洲航线,加上运力规模控制相对严格,船舶平均舱位利用率保持在95%,部分航次运价得以推涨。1月16日,中国出口至地中海航线运价指数为1443.19点,环比微涨0.2%。
北美航线,终端消费需求的上升推动航线运输需求持续增长。美西航线,由于西南口岸劳资谈判陷入僵局,港口拥堵状况不断加剧,导致越来越多的船舶回程受阻,尽管此前班轮公司以增派加班船的方式缓解舱位紧张,但由此产生的航线经营成本上升已导致部分班轮公司开始减少运力投入,美西航线舱位紧张局面有所加剧;美东航线运输需求不断上扬,虽然近期有部分班轮公司新增途经苏伊士运河的加班船,但供需关系仍保持良好态势,船舶平均舱位利用率保持在95%以上。……
登录APP查看全文
猜你喜欢
舰船科学技术(2022年14期)2022-09-22 03:08:26
舰船科学技术(2022年14期)2022-09-22 03:07:40
机械工业标准化与质量(2022年6期)2022-08-12 02:07:42
舰船科学技术(2022年2期)2022-03-29 01:12:44
船舶(2021年4期)2021-09-07 17:32:22
小哥白尼(趣味科学)(2019年10期)2020-01-18 09:16:22
船舶标准化工程师(2019年4期)2019-07-24 07:21:12
军工文化(2017年12期)2017-07-17 06:08:06
中国船检(2017年3期)2017-05-18 11:33:09
船海工程(2015年4期)2016-01-05 15:53:30
