“全面深化改革”背景下个人所得税征收模式的探究
2015-08-07 02:43:38中南财经政法大学财政税务学院周梦慈
财经界(学术版)
2015年4期
关键词:分类
中南财经政法大学财政税务学院 周梦慈
个人所得税的征收模式主要有三种:分类征收制、综合征收制与混合征收制。一般性观点认为,个人所得税征收模式的确定必须与一国的实际情况和经济发展趋势相适应。在我国,个人所得税采取的是分类征收制。自1980年颁布《个人所得税法》以来,个人所得税已经历六次修订,仍处在不断的完善发展之中。建立科学合理的个人所得税制,充分发挥其收入分配的调节功能,对于社会公平、经济发展有着至关重要的作用。
一、我国个人所得税发展现状分析
我国个人所得税的开征是为了适应改革开放、经济发展的需要,自1980年开征以来,已有三十多年的时间。其改革方向主要是促进收入分配的公平,对高收入者的调节不断增强。2011年,全国人大常委会表决通过关于修改个人所得税法的规定,工资薪金所得每月扣除标准上调至3500元,且工资薪金所得由原来的5%~45%的九级超额累进税率调整为3%~45%七级超额累进税率。
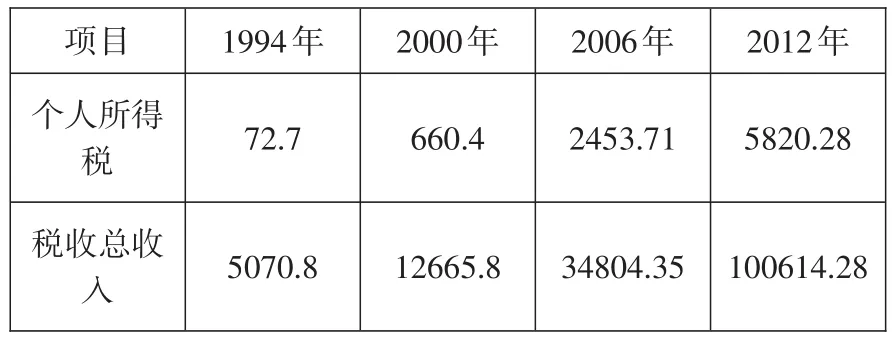
表1:全国个人所得税税收收入统计表 单位:亿元
从表中数据可以看出,我国税收收入呈逐年递增趋势,从1994年到2012年,税收收入翻了一番。我们关注到个人所得税,在1994年实行分税制改革时,个人所得税占税收总收入的比重为1.43%,到了2012年这个比重上升到5.78%,个人所得税增速明显。
二、我国现行个人所得税征收模式的缺陷
我国现行的个人所得税征收模式为分类征收制,即将纳税人不同来源、性质的所得项目,分别规定不同的税率征税。……
登录APP查看全文
猜你喜欢
数学小灵通(1-2年级)(2021年4期)2021-06-09 06:25:56
大众健康(2021年6期)2021-06-08 19:30:06
小聪仔(科普版)(2020年12期)2021-01-18 09:16:52
东方少年·布老虎画刊(2020年4期)2020-06-08 15:48:10
学生天地(2019年32期)2019-08-25 08:55:22
小天使·一年级语数英综合(2017年11期)2017-12-05 18:49:56
初中生世界·七年级(2017年9期)2017-10-13 22:27:46
少儿科学周刊·儿童版(2017年3期)2017-06-29 21:30:17
少儿科学周刊·少年版(2015年3期)2015-07-07 21:00:00