公司治理对并购中盈余管理影响的研究
2016-04-22 18:52:10刘珊珊
中小企业管理与科技·中旬刊
2016年3期
关键词:对策分析
刘珊珊
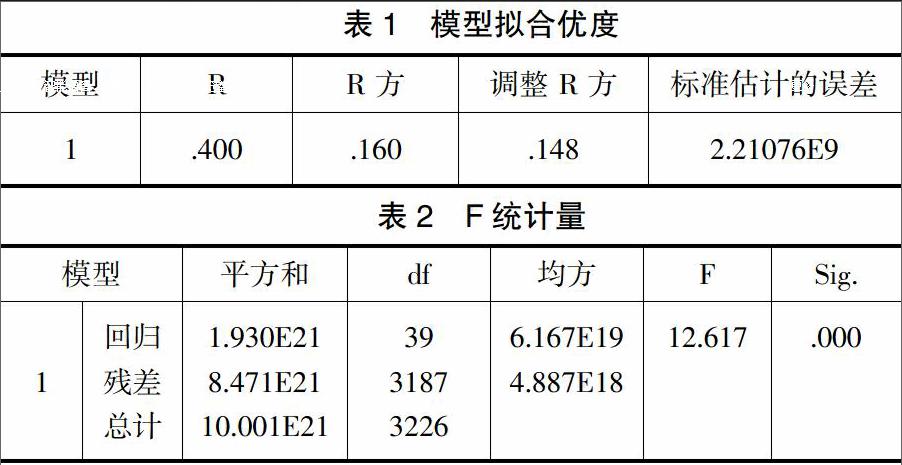
摘 要:文章分别对企业并购和盈余管理的目的和动机进行分析,奠定了本文的理论基础;选取公司治理的有关变量对并购上市公司的盈余管理程度进行回归分析;从公司治理的角度,根据结论提出改善我国上市公司并购中盈余管理行为的相关对策。
关键词:合理并购;盈余管理;对策分析
1 理论基础
1.1 并购的目的和动机
1.1.1 宏观上的并购动因
第一,为了响应国家号召,实现社会资源的优化配置,改善我国产品结构和产业结构,从而出现“大鱼吃小鱼”的企业并购现象。
第二,经济基础决定上层建筑,为了实现我国的所有制结构能够适应国家社会生产力发挥的需要,从而出现改善我国所有制结构性质的企业并购。
1.1.2 微观上的并购动因
第一,通过并购的形式,企业能够有效利用人力、物力、财力等各方面的资源,实现企业的规模效益,同时也能够合理分散企业风险。
第二,企业通过并购,能够快速使用被并购优秀的人才、采用先进的生产工艺,同时提高整体企业的生产效率和效益。
第三,目前,市场的竞争就是科技的竞争。企业通过并购可以获得更多的先进技术,进而实现企业产业结构的调整和优化。
第四,上市融资的目的。目前,证监会对上市公司的条件进行的严格的限制,特别是企业的资产等方面,因此并购就成为很多企业进行上市融资的手段之一。通过并购,并购企业不仅可以扩大自己的资产规模实现上市融资的目的,同时享受国家的优惠政策从而获得额外收益。……
登录APP查看全文
猜你喜欢
科教导刊(2016年26期)2016-11-15 20:46:04
科教导刊(2016年26期)2016-11-15 19:30:24
中国市场(2016年38期)2016-11-15 00:53:22
法制博览(2016年11期)2016-11-14 10:57:01
法制博览(2016年11期)2016-11-14 10:40:00
南北桥(2016年10期)2016-11-10 17:16:49
农业与技术(2016年15期)2016-11-09 07:02:39
中国科技博览(2016年18期)2016-10-19 09:41:54
中国科技博览(2016年18期)2016-10-19 08:22:54
中国市场(2016年35期)2016-10-19 02:23:48