
艺术品质押:一场银行与艺术的拉锯战
2016-05-13 08:17:00于晓伟
瞭望东方周刊
2016年16期
于晓伟
银行的风控体系与艺术品质押需要的特定服务差别很大
2016年3月,江苏宏图高科技股份有限公司宣布,拟发行股份购买北京匡时国际拍卖有限公司(以下简称“匡时国际”)100%股权。
如果借壳成功,以拍卖中国古代、近现代书画,瓷玉杂项、当代水墨、 现当代油画、雕塑等艺术品为主的匡时国际,或许将成为低迷的国内艺术品质押融资的一剂强心针。
“匡时很可能借此转身为一家综合性艺术产业集团,也很可能设立艺术金融部门。”西南民族大学旅游与历史文化学院副教授马健告诉《瞭望东方周刊》,要做大艺术品质押融资业务,最适合的主体是拍卖公司。
在他看来,银行外聘的“专家”不能对鉴定结果负责,而精品往往涉及几千万元甚至上亿元资金。与典当行、银行相比,拍卖行是“行内人”,也可避免道德风险。
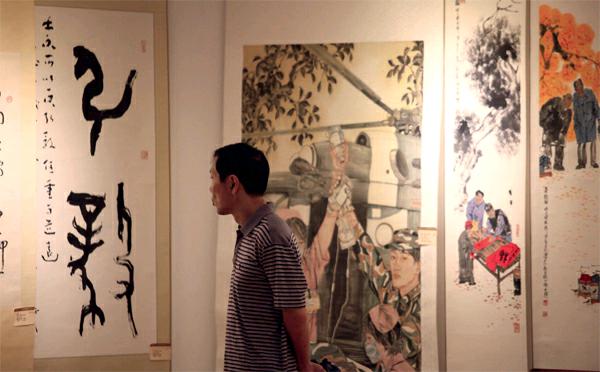
潍坊的艺术品质押融资需求旺盛,潍坊银行以书画为突破口,开展艺术品金融作为特色化业务。图为参观者在山东省潍坊市博物馆举行的“民间收藏大展”上欣赏书画
多年来,作为艺术品金融化的典型路径,艺术品质押融资一直在艺术品持有者、银行和拍卖机构等相关方之间尴尬逡巡。
在与银行的拉锯中,艺术品持有者一方绞尽脑汁,但银行也需要足够理想的制度设计。
“艺术品质押的特殊性在于每个门类标准不同。”王远军告诉《瞭望东方周刊》,多数银行不愿介入是因为与艺术品市场“不搭”,“银行是要看得特别清楚才会去做,看不清楚就不能做,制度也不允许。……
登录APP查看全文
猜你喜欢
证券市场周刊(2025年5期)2025-02-24 00:00:00
证券市场周刊(2025年4期)2025-02-17 00:00:00
证券市场周刊(2025年3期)2025-02-04 00:00:00
证券市场周刊(2024年30期)2024-08-24 00:00:00
房地产导刊(2020年8期)2020-09-11 07:47:40
房地产导刊(2020年6期)2020-07-25 01:31:00
High Technology Letters(2017年3期)2017-09-25 12:53:30
银行家(2017年1期)2017-02-15 20:27:53
中国老区建设(2016年3期)2017-01-15 13:53:21
创新作文(小学版)(2016年20期)2016-08-22 09:11:22
