
探路艺术品金融化
2016-05-13 08:18:24于晓伟
瞭望东方周刊
2016年16期
关键词:金融
于晓伟
艺术品金融一直未能形成规模,最重要的原因在于其交易不透明和风险难把控
近年来,中国的艺术品基金及信托的数量在不断增加,但艺术品金融化仍在小范围试探阶段。
究其原因,中央财经大学文化经济研究院院长魏鹏举告诉《瞭望东方周刊》:一是起步较晚,各机构发行产品都是试探性;二是受艺术品周期影响,2010年前后艺术品投资情绪高涨时,又恰逢市场回落。
“从金融角度讲,最核心的是资源配置、信用和风险。”他分析说,艺术品金融健康发展需具备两个因素:一是参与方的良好沟通合作,有健全的信用和问责机制;二是投资者要有长线投资的理念。
但国内艺术品换手率太高。在过高收益诉求和短期投资倾向的刺激下,艺术品金融模式创新远超国外。与此同时,互联网则进一步降低门槛,将艺术品投资由富豪新宠迅速变成大众狂欢。
不过,随着监管收紧及市场进入调整期,艺术品金融也将回归理性的探索和发展。
小规模探索与多元细分
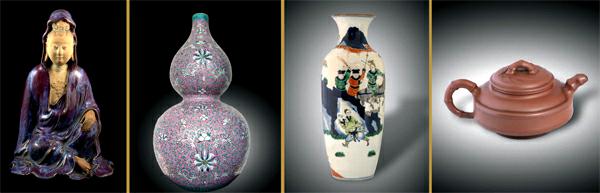
熹喜网质押的艺术品:清雍正窑变观音、清代葫芦瓶、清康熙五彩棒槌瓶、顾景舟双线竹古壶
2007年,中国民生银行推出非凡理财计划,其中“艺术品投资计划”1号以50万元起,期限两年,预期最高收益率18%。这是国内较早的艺术品金融探索。
据魏鹏举介绍,国内艺术品金融种类主要有私募性投资基金、私人银行针对VIP客户的理财产品、艺术品抵质押,及文化产权交易平台下的艺术品资产包等。……
登录APP查看全文
猜你喜欢
中国外汇(2019年20期)2019-11-25 09:55:00
中国外汇(2019年7期)2019-07-13 05:44:54
中国外汇(2019年7期)2019-07-13 05:44:50
金桥(2018年12期)2019-01-29 02:47:36
新财富(2017年7期)2017-09-02 20:06:58
新财富(2017年7期)2017-09-02 20:03:21
中国工程咨询(2016年10期)2016-01-31 03:12:10
股市动态分析(2015年50期)2015-01-05 10:50:34
金融法苑(2014年2期)2014-10-17 02:53:24
河北金融年鉴(2014年0期)2014-02-27 13:20:03
