
基于边际机会成本的石油定价模型研究
2016-07-19 03:51:47刘毅郭志鑫
中国市场
2016年29期
关键词:环境成本
刘毅+郭志鑫
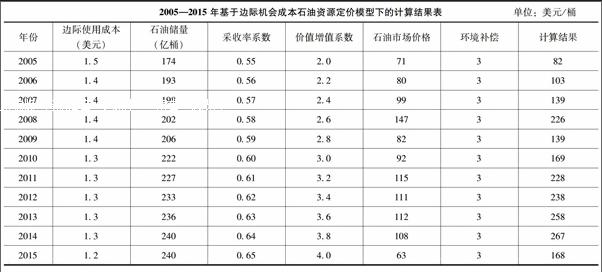
[摘要]石油资源具有稀缺性,其生产过程具有较强的外部性,因此其定价模型必须考虑机会成本。文章将边际外部成本划分为边际代际成本和边际环境成本两部分,并据此构建了新的石油定价模型。随后利用此模型计算了考虑代际和环境补偿后的石油价格,并将其与现实石油市场价格进行比较。结果表明:按照市场价格计算的石油价格未能反映出其真实价值,而且对资源产出地的补偿远远不够。
[关键词]石油资源;定价模型;代际成本;环境成本
[DOI]10.13939/j.cnki.zgsc.2016.29.016
1 边际机会成本模型
机会成本是指把一定的资源用于某种用途时所放弃的其他用途中的最大收益。从机会成本角度来确定资源价格需要理解两个方面的含义:首先,石油资源在被开采使用的过程中可能会给社会或者他人造成一定伤害,这部分伤害应计入资源的成本中;其次,由于石油资源具有“稀缺性”,所以当它现在被使用了,这就意味着该资源丧失了在今后获取收益的机会。
边际机会成本理论认为:自然资源的价格(P)应该等于边际机会成本(MOC),具体包括三种成本:边际生产成本(MPC),边际使用成本(MUC)和边际外部成本(MEC)。用公式表示:MOC=MPC+MUC+MEC。
2 边际生产成本
边际生产成本是指为了获得资源必须直接投入的直接费用。而石油的生产成本主要包括三部分:勘探成本、开发成本、采油成本。勘探成本是指企业为了识别可以进行勘查的区域和进一步探明储量而发生的相关成本;开发成本主要由三部分组成:开发钻井费用;……
登录APP查看全文
猜你喜欢
现代商贸工业(2016年9期)2017-01-07 01:31:25
企业技术开发·下旬刊(2016年11期)2016-12-27 10:35:06
商情(2016年40期)2016-11-28 10:24:38
现代经济信息(2016年2期)2016-10-27 21:47:40
商业会计(2016年12期)2016-10-08 00:54:20
科技视界(2016年16期)2016-06-29 22:04:29
商(2016年18期)2016-06-20 17:21:56
中国市场(2016年21期)2016-06-06 05:48:09
企业导报(2016年6期)2016-04-21 16:49:43
商业会计(2016年2期)2016-02-18 21:13:08
