行为审计取证模式论:特定行为审计取证的逻辑框架和例证分析
2016-08-08 15:54:56郑石桥赵煜武
会计之友
2016年14期
郑石桥+赵煜武
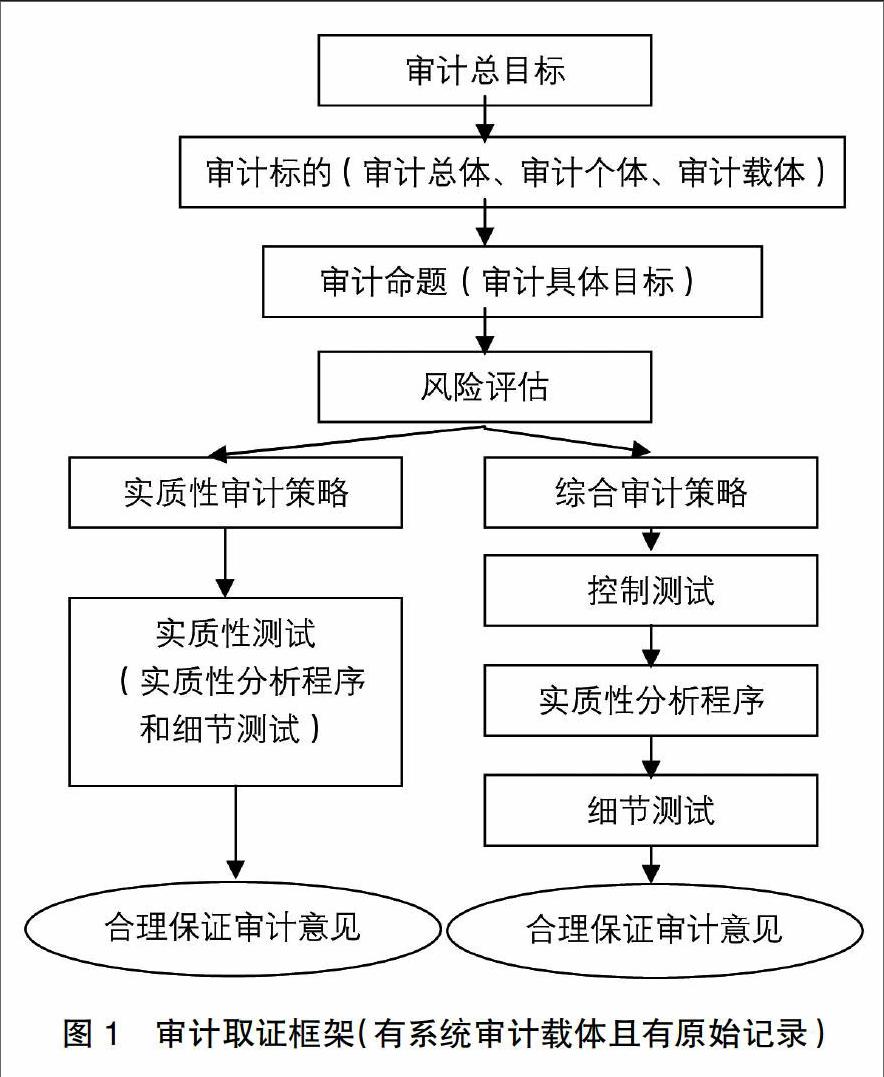
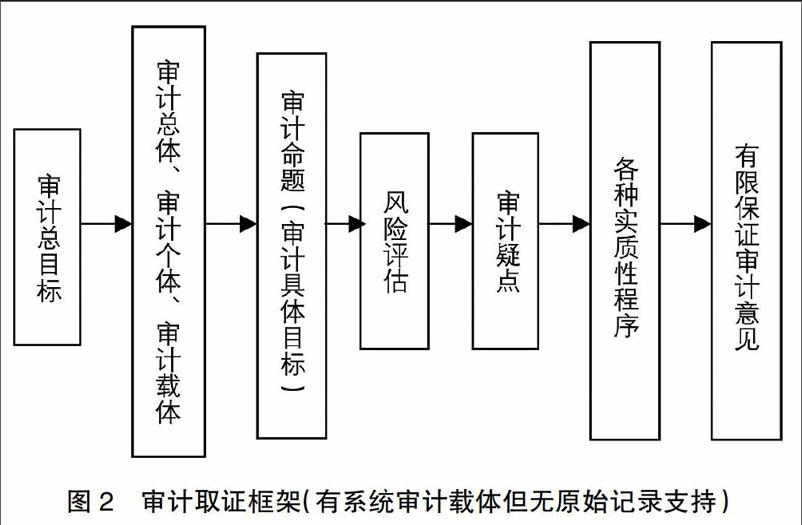
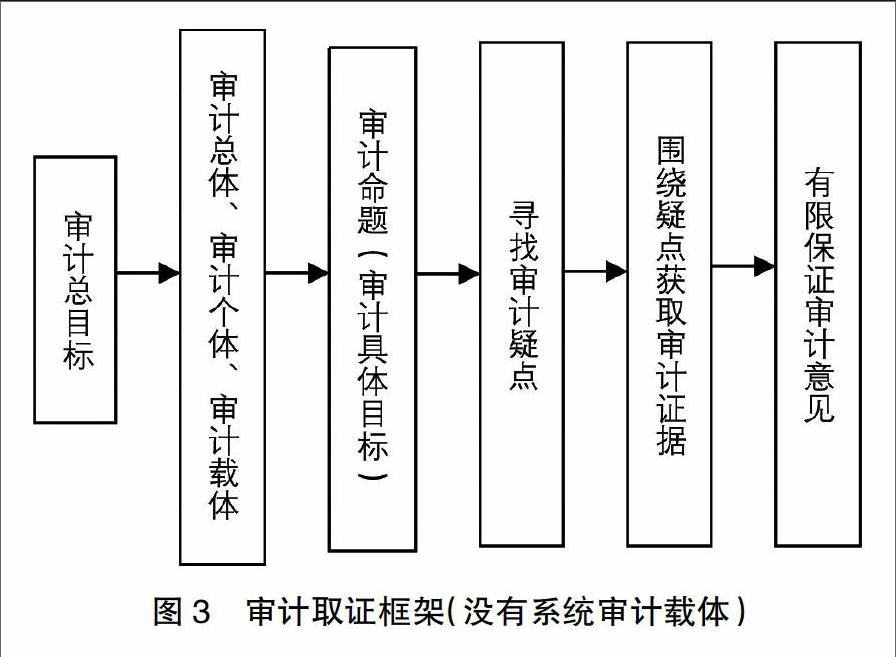
【摘 要】 行为审计取证程序选择依赖于审计载体,有系统化的审计载体且有原始记录支持时,采用命题论证型审计取证模式,审计取证过程包括风险评估和进一步的审计程序,发表合理保证审计意见;有系统化的审计载体但没有记录支持时,采用事实发现型审计取证模式,风险评估程序基本不变,细节测试受到较大限制,发表有限保证审计意见;没有系统化的审计载体时,采用事实发现型审计取证模式,审计逻辑步骤包括寻找疑点和围绕疑点获取审计证据,发表有限保证审计意见。
【关键词】 行为审计; 特定行为; 审计载体; 审计取证; 审计意见
【中图分类号】 F239.0 【文献标识码】 A 【文章编号】 1004-5937(2016)14-0123-06
一、引言
行为审计主题是特定行为,也就是对经管责任履行有影响的作为或不作为。例如,“三公经费”都是具体的支出行为。对“三公经费”进行审计,可以审计其具体的支出行为。类似“三公经费”的行为审计还很多,例如,预算执行审计、舞弊审计、经济责任审计、管理审计、内部控制审计等都涉及行为主题。由于审计载体不同,针对行为的审计取证逻辑框架存在差异。现有文献鲜有涉及以审计主题为基础的审计取证逻辑框架之探讨。本文探究特定行为这个审计主题的审计取证逻辑框架。
随后的内容安排如下:首先是一个简要的文献综述,对相关文献作简要梳理;其次以行为审计取证模式为基础,构建特定行为审计取证的逻辑框架;在此基础上,将上述逻辑框架用于“三公经费”审计,一定程度上验证上述逻辑框架;……
登录APP查看全文