浅析“营改增”对建筑企业的影响及应对措施
2016-11-19 12:02:49李惠雯
中国集体经济
2016年26期
李惠雯
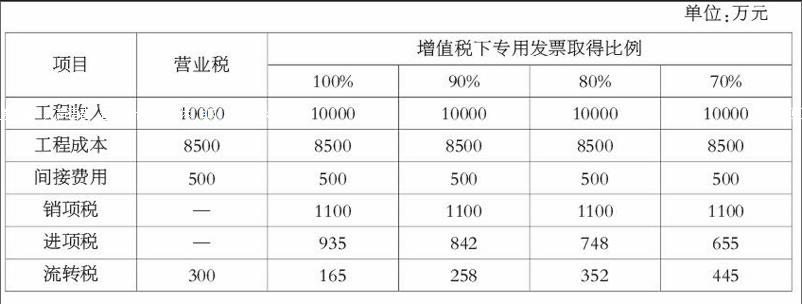
摘要:建筑业已全面推行“营改增”工作,“营改增”之后,不仅对企业所变税负有所变化,同时对建筑企业的会计核算、财务管理水平提出了更高的要求。增值税自身所固有的特性将对建筑业产业结构产生影响,对建筑企业的组织架构、管理模式、业务流程甚至报价体系都将发生重大变化。文章通过分析国家全面实行“营改增”初衷,从建筑行业的角度看待“营改增”后所面临的机遇和挑战,提出了应对措施。
关键词:“营改增”;建筑企业;影响;应对措施
财政部、国家税务总局2016年3月23日发布《关于全面推开营业税改征增值税试点的通知》(财税[2016]36号及四个附件,“营改增”各项政策相继出台,也标志着“营改增”最后的攻坚战已打响。建筑业是我国国民经济的支柱产业,也是“营改增”的重点行业,建筑行业必须正确认识“营改增”的意义、掌握“营改增”所带来的变化,才能有效处理“营改增”的相关问题,并适应政策变化。
一、“营改增”的意义
(一)完善税制
我国自2012年1月1日起拉开了“营改增”的序幕,到2016年5月1日全面完成“营改增”,是要通过规范和统一税制,引入增值税,来促进“营改增”行业上下游之间形成抵扣链条,从而解决重复征税的多年痼疾,实现行业间的税负均衡,从而达到完善我国的流转税制度的目的。
(二)促进产业升级、优化经济结构
在经济发达国家,第三产业在国民生产总值中所占的比重较大,并且继续呈上升趋势,现成为这些国家最庞大的产业部门,它的发展程度是衡量现代经济发展程度的主要标志。……
登录APP查看全文
猜你喜欢
当代陕西(2021年2期)2021-03-29 07:41:24
妈妈宝宝(2017年3期)2017-02-21 01:22:28
中小企业管理与科技·上旬刊(2016年10期)2016-11-15 08:39:12
现代企业文化·理论版(2016年14期)2016-10-21 09:52:54
现代经济信息(2016年19期)2016-10-20 17:02:41
科学与财富(2016年28期)2016-10-14 18:28:23
中国塑料(2016年3期)2016-06-15 20:30:00
通信电源技术(2016年3期)2016-03-26 07:13:38