“营改增”政策对银行业的影响及优化建议
2016-12-14 15:03:29付志宇向成
会计之友
2016年21期
付志宇 向成
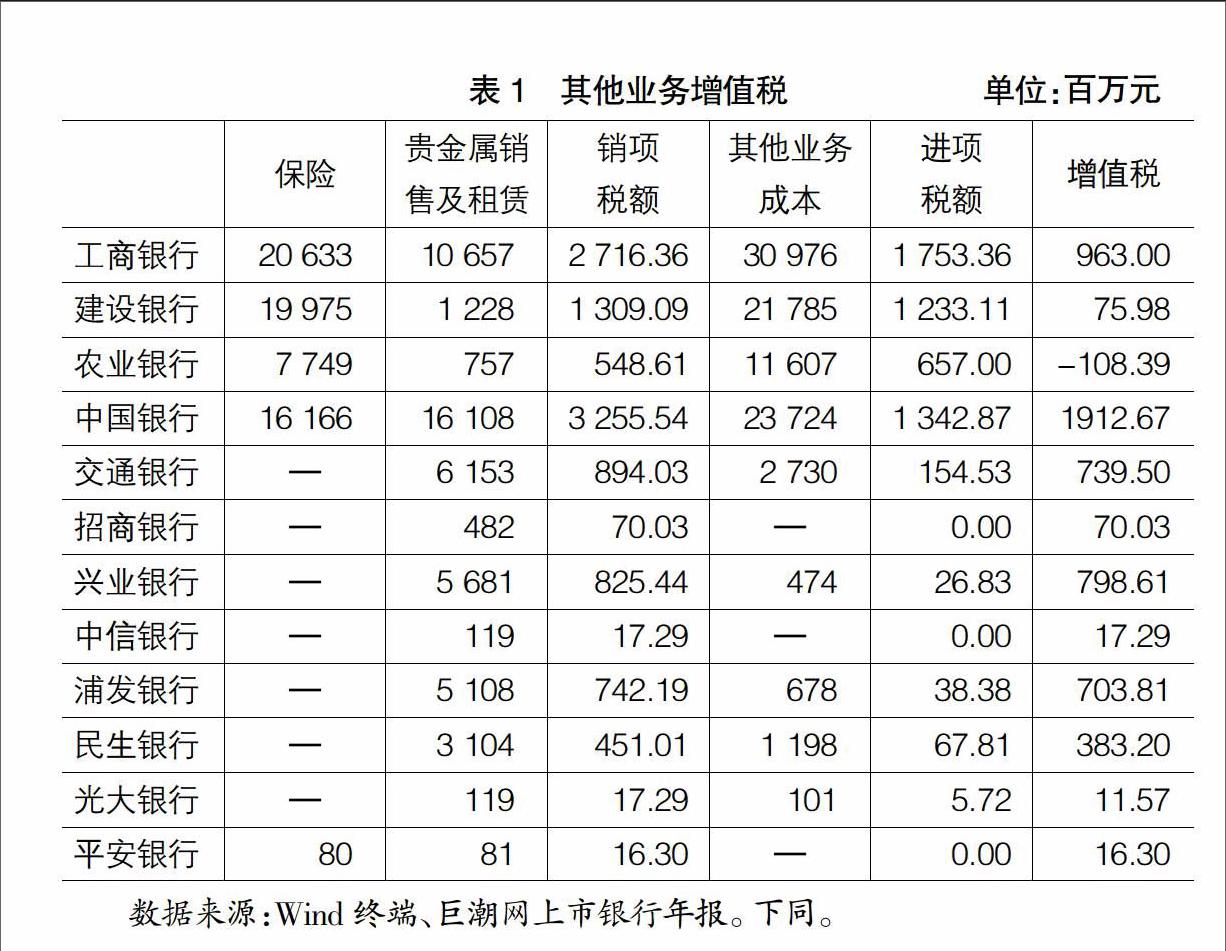

【摘 要】 2016年5月1日起我国全面实施“营改增”,作为金融业的重要构成——银行业自此纳入增值税征收范围内缴纳增值税。为了配合此次改革,有关部门发布了一系列配套政策。总体来看,这些政策在推进改革、实现改革目标方面意义重大,且不乏开创性举措,但也有不完善和不明之处有待改善。文章在对这些政策设计形成总体认识的基础上着重分析其中可能存在的不完善或不明确之处,以12家上市银行2015年的年报数据为参考,就现行规定对银行业实际税负影响进行详细的测算,结果显示,增值税改革效果可能不及预期,整个行业税负将出现小幅上升。据此,文末以“轻税负”为核心并结合我国财政税收和银行业发展实际给出较为有益的政策建议。
【关键词】 营改增; 银行业; 政策优化
【中图分类号】 F810.42 【文献标识码】 A 【文章编号】 1004-5937(2016)21-0007-06
长期以来我国实行的是“双轨并行”的流转税体制,但随着我国经济和社会的快速发展,“双轨制”的弊端日益显现,已严重阻碍企业和整个经济的转型发展。为此,我国从2012年开始对部分行业逐步开展试点改革并不断扩围,以期实现增值税的全覆盖。银行业作为现代金融体系的核心,对国民经济健康发展具有重要作用。但由于银行业本身业务的复杂性,在增值额的确定和进项抵扣划分方面存在理论与实务的双重困难,加上银行业税收改革“牵一发动全身”以及缺乏成熟的国际征收经验,因而一直未被纳入到增值税改革范围。……
登录APP查看全文