房地产业“营改增”的税负效应微观财务测算
2017-07-23 13:05:06詹阳年立辉
现代经济信息
2017年13期
关键词:房地产业
詹阳+年立辉
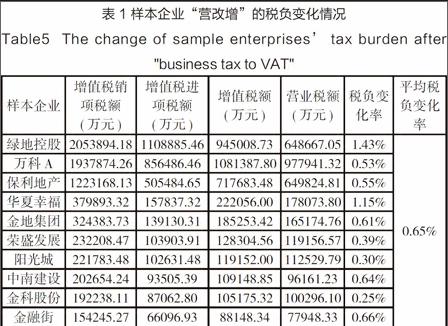
摘要:运用微观财务方法对房地产业“营改增”的税负效应进行了实际测算。测算结果显示,当房地产业增值税税率为现行制定的11%时既达到了降低行业税负的目的,且在改革的同时大致保持政府税收收入稳定,税率设定较为合理。
关键词:房地产业;营改增;税收负担
中图分类号:F810.42 文献识别码:A 文章编号:1001-828X(2017)013-0-01
引言
营业税改征增值税改革(简称“营改增”)是指将之前由税务机关征收营业税的税目改为征收增值税。在“营改增”扩围至房地产业后,房地产企业应是最能直观感受到税制环境变化的市场单位,税负高低的变化将直接影响到房地产企业的生产经营活动。为能切实反映房地产企业在由营业税改征增值税之后的流转税税负变化情况,本文以增值税的计算公式为基础,运用微观财务分析的方法,并借用生产法对进项税额进行估计,采用房地产上市公司企业年度财务报表数据对其的税负做出计算,以求能够反映“营改增”的对房地产企业的税收负担的改变情况。
一、微观财务分析方法
增值税的一般计算规律即为:应缴纳增值税税额=增值税销项税额-增值税进项税额。
其销项税额的计算中,依照现行的房地产业“营改增”税制税率安排,改革后其应税增值税税率为11%。
房地产业进项税额包括主营业务成本、新增固定资产、土地出让金等几个可抵扣进项税额扩展项。主营业务成本可抵扣进项税额即为房地产业成本中可抵扣增值税额的部分。……
登录APP查看全文
猜你喜欢
商业会计(2016年19期)2017-02-23 09:04:37
现代商贸工业(2016年25期)2016-12-26 14:04:59
商情(2016年42期)2016-12-23 14:26:41
商(2016年31期)2016-11-22 22:17:08
大众理财顾问(2016年9期)2016-10-11 17:09:35
商场现代化(2016年19期)2016-07-29 18:11:41
中国市场(2016年25期)2016-07-05 08:41:51
商业会计(2016年8期)2016-06-06 01:50:28
商情(2016年11期)2016-04-15 20:07:14
中国市场(2016年12期)2016-03-24 16:52:31