暧昧不确定性对商业银行资产负债管理的启示
2018-03-31 09:30:42郭荣怡
现代管理科学
2018年3期
关键词:利率市场化
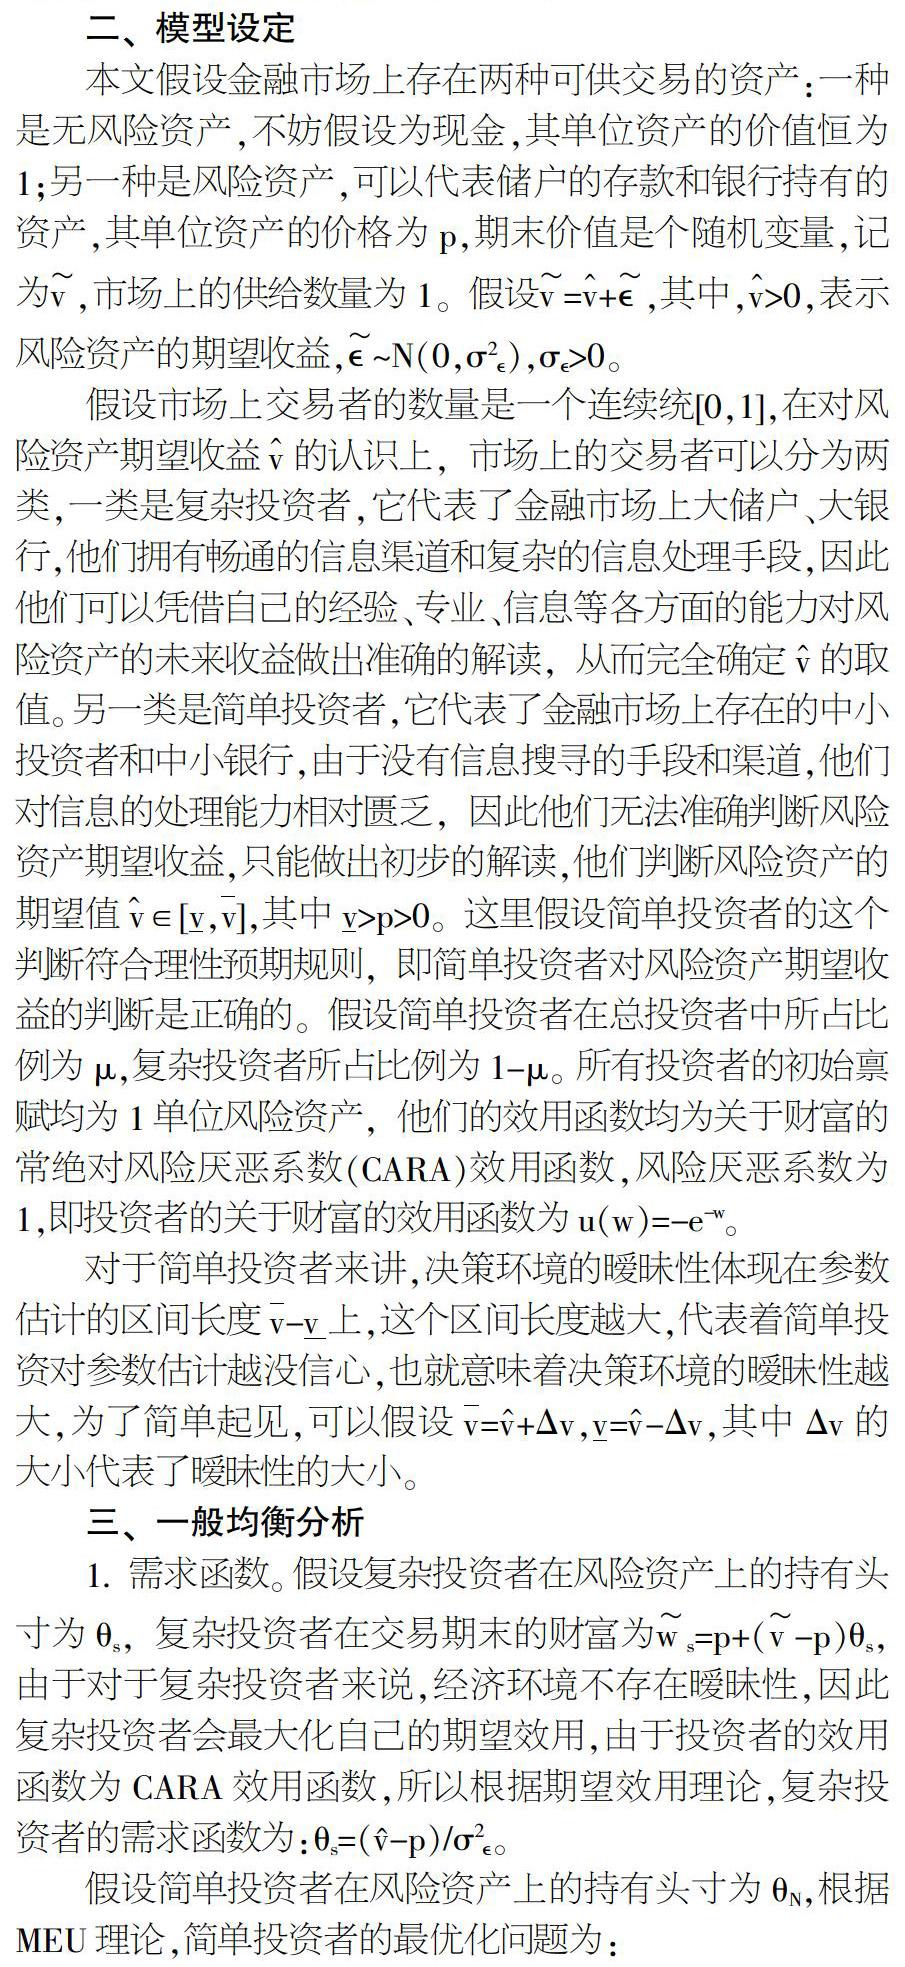


摘要:文章基于暧昧期望效用理论,构建了一般均衡模型,通过对市场均衡、资产定价的分析发现,暧昧性的存在不仅降低了商业银行负债端储户的存款需求,还降低了商业银行资产端的资产价格,这容易引起商业银行自我增强的流动性问题。对此,商业银行增强对自身经营管理状况的信息披露,深入研究分析所持资产发行方的资金用途和经营管理,降低暧昧性对商业银行经营的影响。
关键词:暧昧厌恶;利率市场化;资产负债管理
一、 引言
随着利率市场化的逐渐推进,商业银行对存款和贷款的竞争会逐步加剧,高吸揽储、低吸放贷的竞争局面将会出现,这对我国以存贷利差为主要收入来源的商业银行,特别是中小商业银行而言,盈利空间受到较大压缩。同时,由于我国长期实行的管制利率政策,商业银行面临的利率相对稳定,所以缺乏应对利率风险的识别、计量、监测和管理的措施,随着利率市场化的逐步深入,商业银行利率风险敞口的也会逐步增加。因此,伴随着利率市场化改革的推进,商业银行的经营风险也在逐渐增大,银行破产的可能性增加。
在我国,虽然长期以来由于制度的特殊性,政府一直在为储户的银行存款提供隐形担保,但是随着《存款保险条例》于2015年5月1日正式实施,政府逐渐从隐性担保中抽身,正式宣告允许商业银行破产。2017年5月,银监会也宣布《商业银行破产风险处置条例》正在起草过程中,这也意味着我国正在着手建立健全银行的破产和退出机制。……
登录APP查看全文
猜你喜欢
智富时代(2016年12期)2016-12-01 12:39:16
时代金融(2016年27期)2016-11-25 16:50:30
时代金融(2016年27期)2016-11-25 16:37:41
商情(2016年39期)2016-11-21 08:34:59
商情(2016年39期)2016-11-21 08:34:14
大经贸(2016年9期)2016-11-16 16:01:14
中国市场(2016年38期)2016-11-15 00:09:01
商场现代化(2016年22期)2016-10-18 21:03:58
商(2016年27期)2016-10-17 06:07:49
商(2016年27期)2016-10-17 05:51:44