家庭人口年龄结构、养老保险与家庭金融资产配置
2019-08-13 09:24:16蹇滨徽徐婷婷
金融发展研究
2019年6期
蹇滨徽 徐婷婷
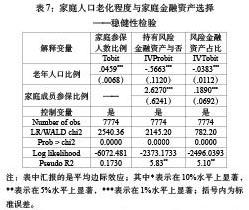
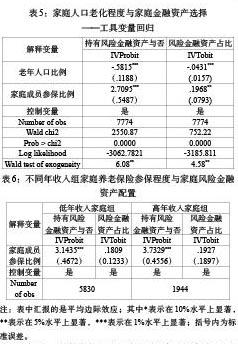
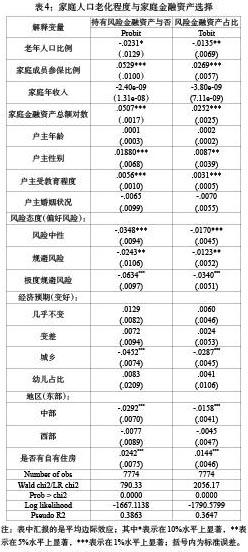
摘 要:在人口老龄化程度加深和金融市场快速发展的背景下,研究家庭人口年龄结构、家庭成员参加养老保险情况和家庭资产配置三者之间的关系有重要意义。通过运用中国家庭金融调查2011年数据,分析家庭人口年龄结构老化程度对家庭成员参加基本养老保险情况的影响,以及二者对家庭金融资产配置的影响。研究表明:家庭人口年龄结构老化程度越高,家庭成员参加养老保险的比例越高,该效应城市高于农村;家庭人口年龄结构老化程度越高,家庭持有金融资产的概率和比重越低;养老保险对家庭金融资产产生收入效应和替代效应,家庭收入较低时,替代效应较大。
关键词:家庭人口年龄结构;养老保险;家庭金融资产配置
中图分类号:F830 文献标识码:A 文章编号:1674-2265(2019)06-0032-08
DOI:10.19647/j.cnki.37-1462/f.2019.06.004
改革开放以来,我国老龄化程度不断加深,致使养老支出增加,养老保险基金和医疗保险基金收支平衡面临考验(左学金,2001;邓大松和杨红燕,2003),并挤占了其他公共财政支出(刘穷志和何奇,2013);导致劳动力供给下降,资本形成减少,技术进步和制度创新速度放缓(齐传钧,2010);随着人均寿命延长,老年负担效应增强,促使储蓄率下降(汪伟和艾春荣,2015)。不仅如此,人口老龄化对微观家庭层面也有重要影响:家庭人口年龄结构老化,致使家庭金融资产配置的约束条件发生改变,进而影响家庭金融资产配置策略:一方面,家庭面临更大的养老风险①和不确定性,直接影响资产配置策略;另一方面,家庭会采取诸如购买养老保险、增加储蓄等措施以规避养老风险,这会降低不确定性,间接对家庭金融资产配置产生影响。……
登录APP查看全文