自然资源资产负债表编制探析
2019-08-13 06:37:41徐素波张山陈丽芬
财会月刊·上半月
2019年1期
徐素波 张山 陈丽芬
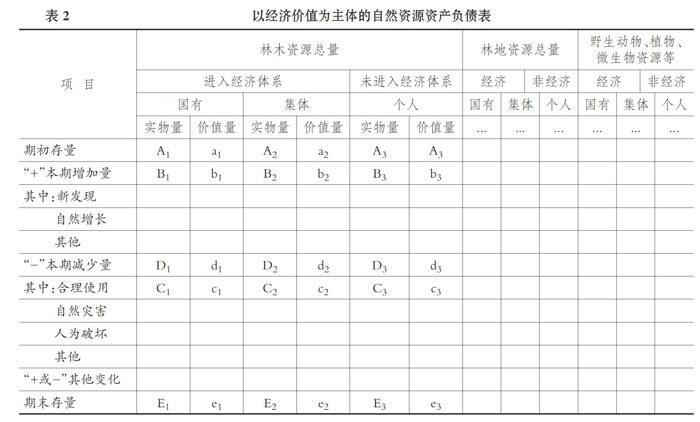
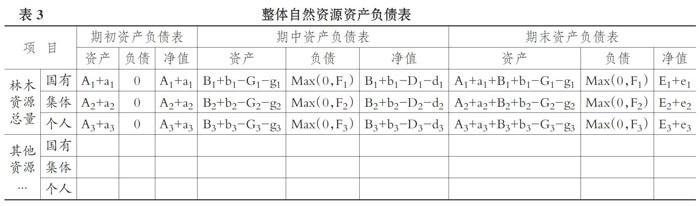

[摘要]自然资源统计与经济价值衡量作为经济与生态协调发展的一项重要工具,是做好自然资源资产负债表编制研究的基础工作。同时,报表编制中的“决策有用”和“受托履行”原则,既是自然资产统计要达成的目标,也是国家实施领导干部离任审计及环境补偿追责的要求。基于对国内森林资源的认识,阐述自然资源资产负债表编制中所涉及的基本理论问题,得出如下结论:自然资源具有生态价值与经济价值,只有最终通过货币形式表现出来,才能准确衡量相关资产构成因素与负债表现的特性;负债表现的特性体现在义务履行上,不仅针对过去、现时义务,还包括未来义务、或有债务,可以运用负债临界值对其价值范围加以确定;森林资源中负债确认更需要考虑负债临界值,即衡量当生态环保效应最大时,过多砍伐、过量消费等所带来资源消耗的价值;自然资源资产负债表在编制中,其表达形式不仅需要兼具自然资源资产、负债要素,而且要从整体上表达二者间相互关联的钩稽关系。
[关键词]自然资源资产负债表;资源核算;资产衡量;负债特性;临界值
[中图分类号]F231.5 [文献标识码]A [文章编号]1004-0994(2019)01-0079-7
一、引言
森林资源的乱砍滥伐导致水土流失严重,物种多样性面临危机,这严重制约了我国经济的持续发展和生态资源的持续供给。十八届三中全会以后,党中央旗帜鲜明地强调生态文明建设要落在实处,推动供给侧结构性改革,建立生态评价体系,解决发展中经济与环境不协调等相关问题。……
登录APP查看全文