审计专业人才“德商”培养的思考
2020-06-22 13:17:45剧杰
商业会计
2020年10期
剧杰
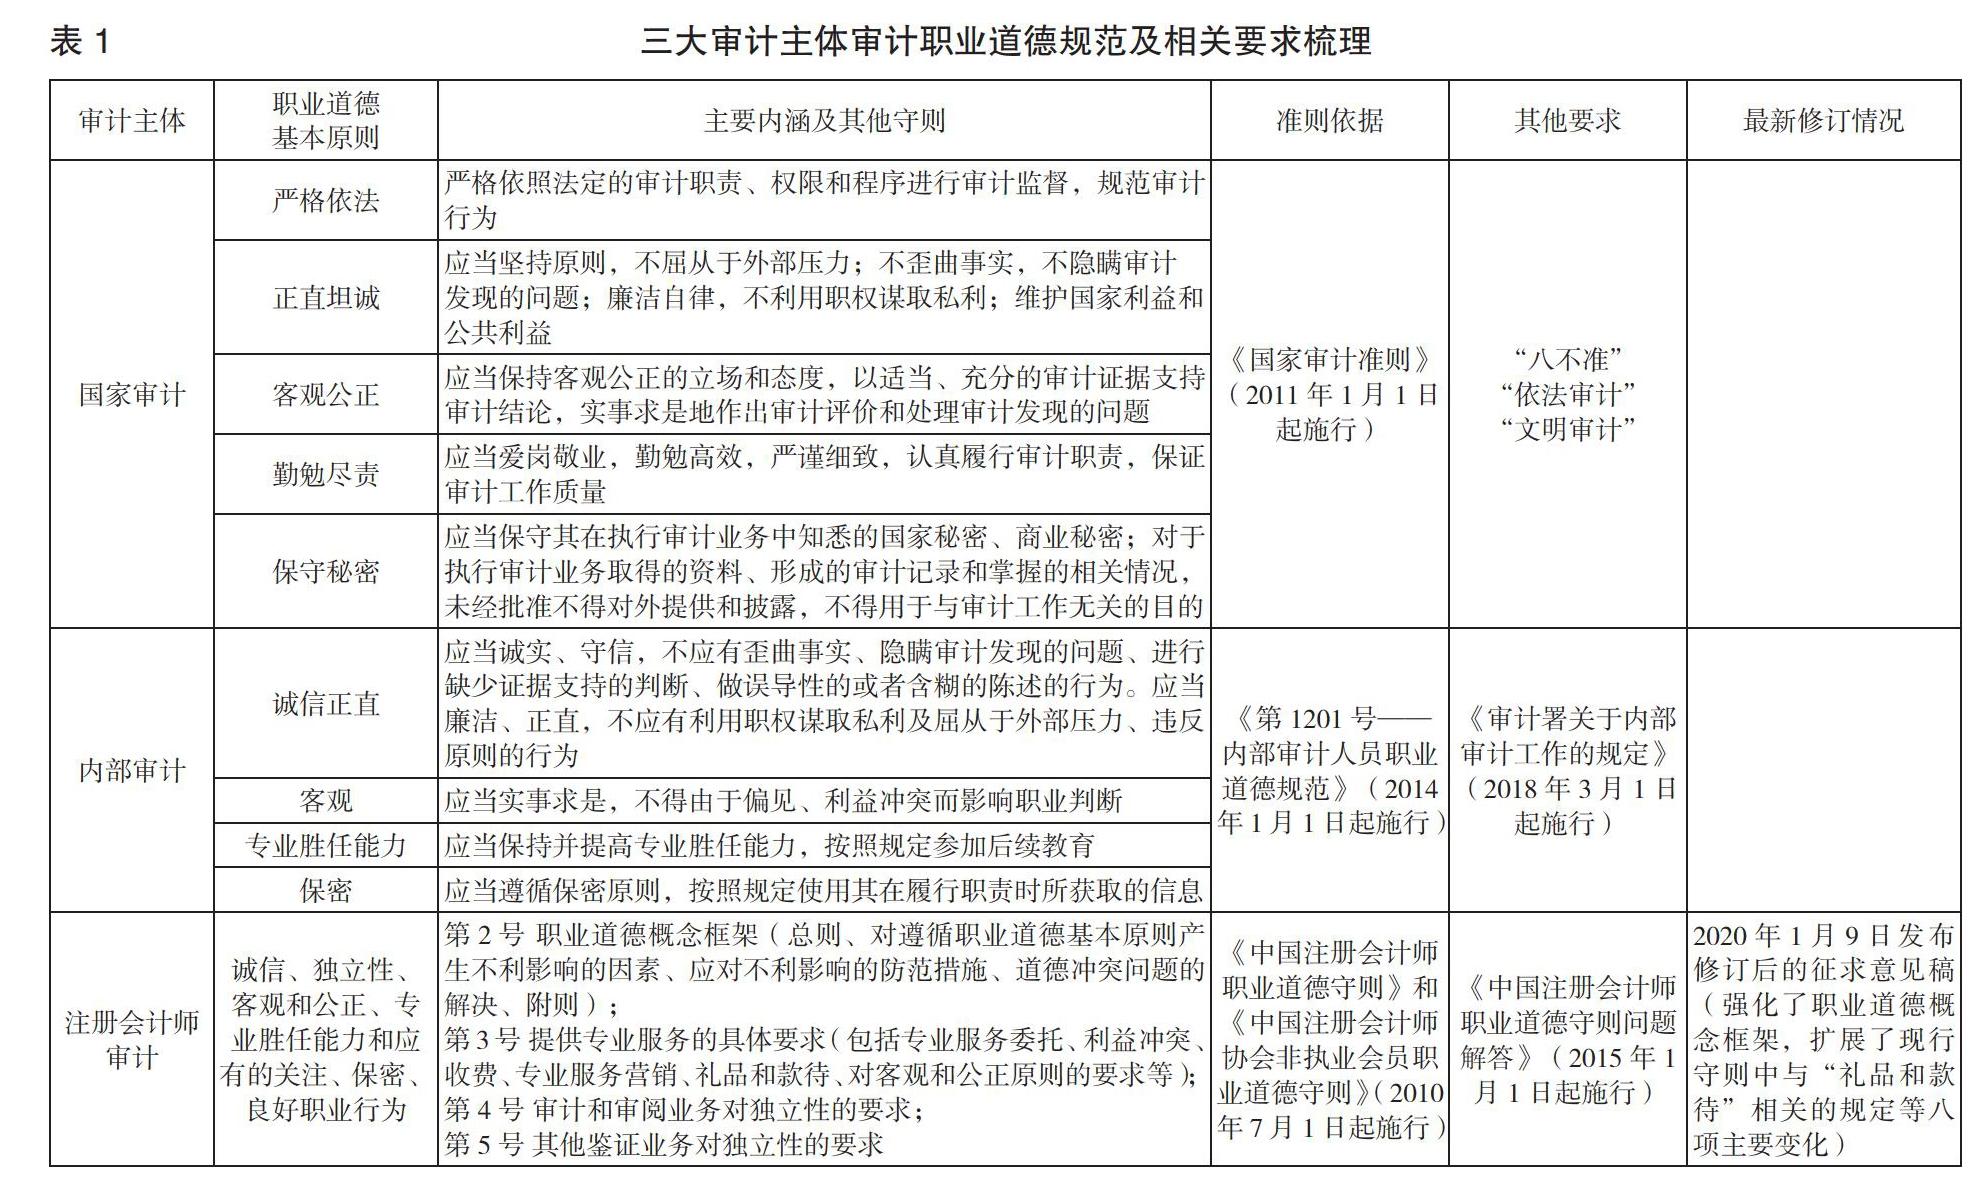
【摘要】 道德素养是审计专业人才培养的重要内容,文章考虑审计职业实践特点,在比较国家审计职业道德规范、内部审计职业道德规范、注册会计师审计职业道德守则的相关要求基础上,基于其共同点与不同点,探讨国家审计、注册会计师审计、内部审计三大主体领域中审计专业人才“德商”培养的“1+N”,针对审计专业人才能力需求与培养目标,提出应单独设置审计职业道德课程、在职业道德教育中考虑更多采用角色扮演或案例研讨方法、注重个体在道德判断中的主观意识来培养训练审计专业人才的道德能力等对策建议。
【关键词】 审计专业人才;职业道德;道德判断能力
【中图分类号】 F239;G642 【文献标识码】 A 【文章编号】 1002-5812(2020)10-0114-03
党的十九大报告指出要构建党统一指挥、全面覆盖、权威高效的监督体系。审计监督是监督体系的重要组成部分。习近平总书记在中央审计委员会第一次会议中要求:“努力建设信念坚定、业务精通、作风务实、清正廉洁的高素质专业化审计干部队伍。”审计具有不同于其他职业的专业特点,在业务精通的技能之外,更需要信念坚定、清正廉洁、作风务实的职业品格以及正直客观、敏于分析、善于沟通等“软”实力。审计专业人才是未来审计队伍的重要新生力量,长久以来,国内外在本科阶段甚至研究生阶段的审计专业人才培养模式主要是在会计专业之下开设《审计学》等相关课程,其中,与审计职业道德有关的内容主要有两种体现方式,即整合到相关会计审计课程中,或设置单独课程讲授,大多数高校采取前者。……
登录APP查看全文