独立董事出席会议与发表意见:合规性履职还是有效性履职
2020-07-14 17:19:40史春玲
财会月刊·下半月
2020年7期
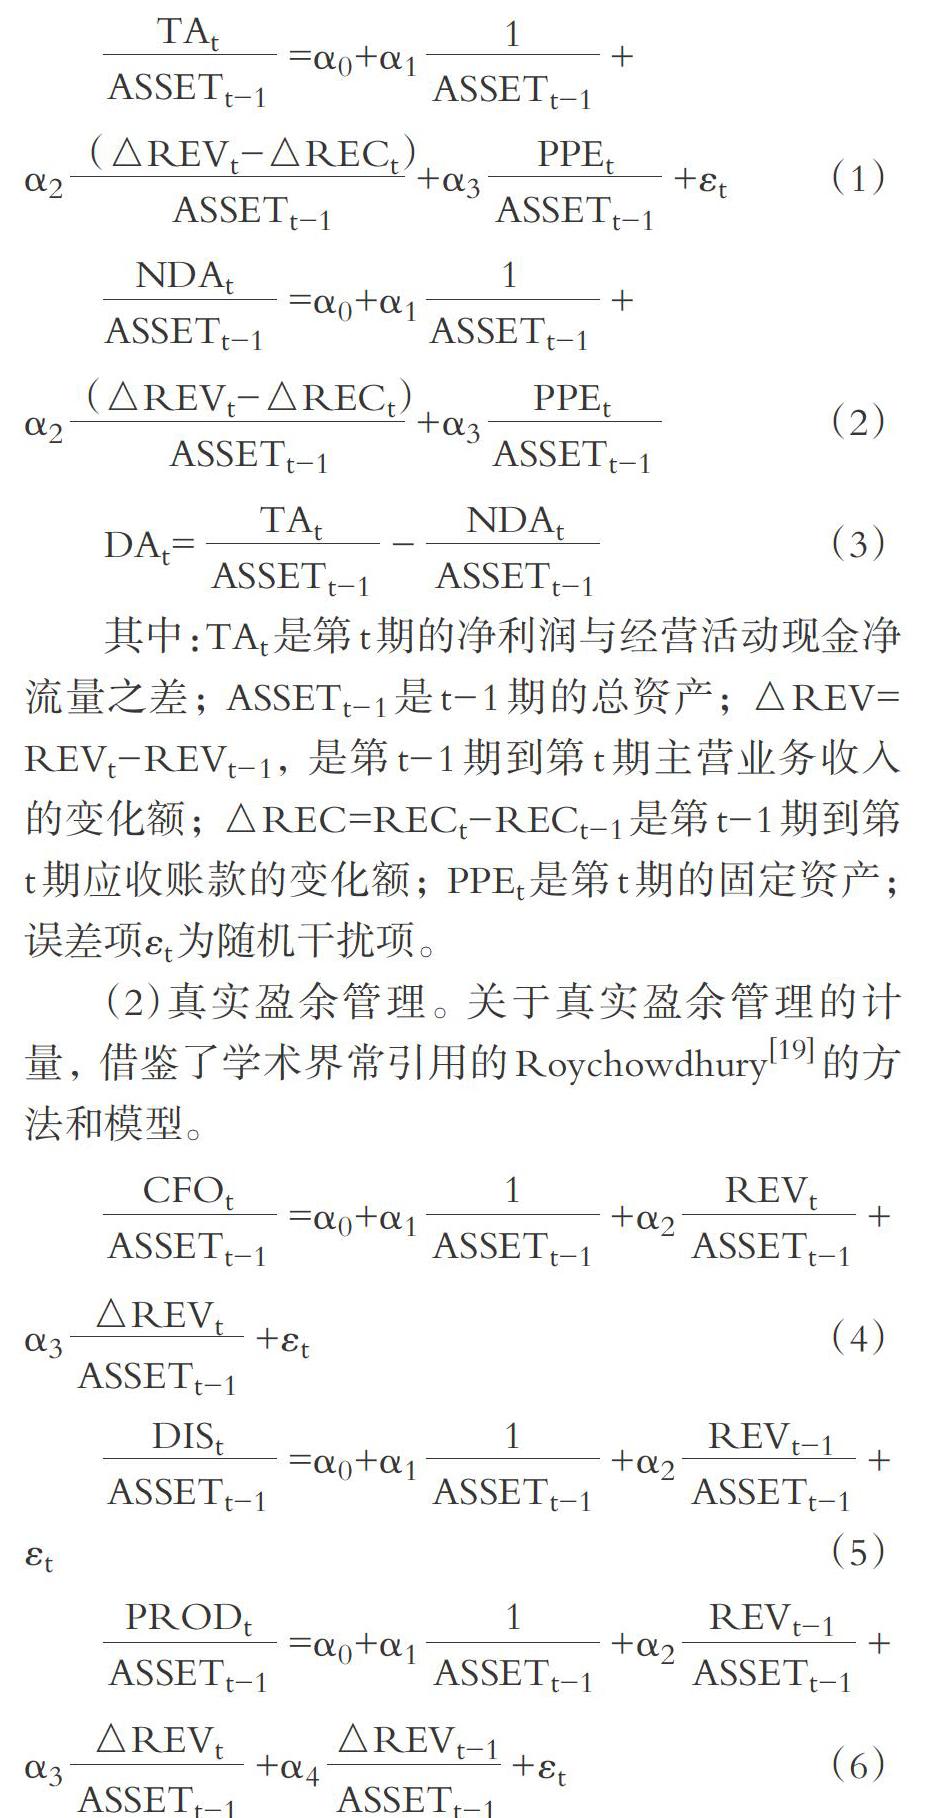
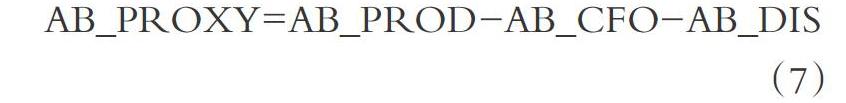
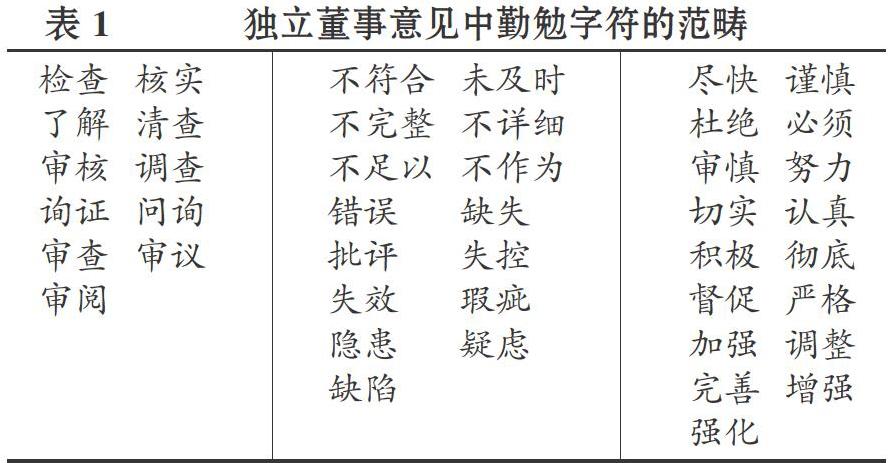
【摘要】以2010 ~ 2018年A股上市公司数据为样本, 以独立董事出席会议和发表意见作为独立董事履职行为的衡量标准, 检验其对应计盈余管理和真实盈余管理的影响, 从而考察履职行为的有效性。 研究发现:独立董事发表一般意见并不属于有效性履职, 只有发表勤勉意见才有利于抑制真实盈余管理, 形成有效性履职; 而独立董事出席会议对应计盈余管理和真实盈余管理同时起到促进作用, 僅仅属于合规性履职, 不形成有效性履职。 该结论表明合规性履职并不等同于有效性履职, 并对进一步规范上市公司独立董事履职行为起到一定的借鉴作用。
【关键词】独立董事; 合规性履职; 有效性履职; 盈余管理
【中图分类号】F275 【文献标识码】A 【文章编号】1004-0994(2020)14-0122-8
一、 引言
证监会将独立董事制度作为完善公司治理结构的重要举措引入我国, 期望其在维护公司整体利益, 尤其是保护中小股东利益方面发挥作用[1] 。 然而, 外界对我国独立董事的履职效果一直存在质疑, 出现了“花瓶”董事、“橡皮图章”、独立董事不作为等声音。 现有文献中关于独立董事履职效果的研究较多, 早期主要是从履职效果的衡量标准出发, 研究独立董事对公司业绩、投资效率、会计信息质量等方面的影响, 近几年则更多地考察独立董事的特征, 诸如声誉、薪酬、职业背景等对上述方面的影响。 不过关于独立董事究竟如何发挥作用, 以何种方式履职, 即独立董事履职行为的研究却并不占多数。……
登录APP查看全文