
中国甲醇期货市场的价格发现功能研究
2020-08-03 02:04:10潘浩
时代金融
2020年13期
潘浩
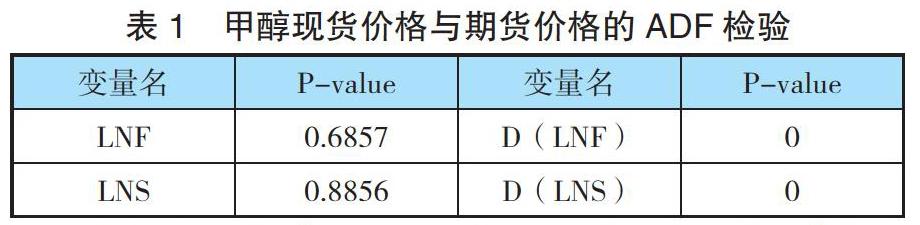
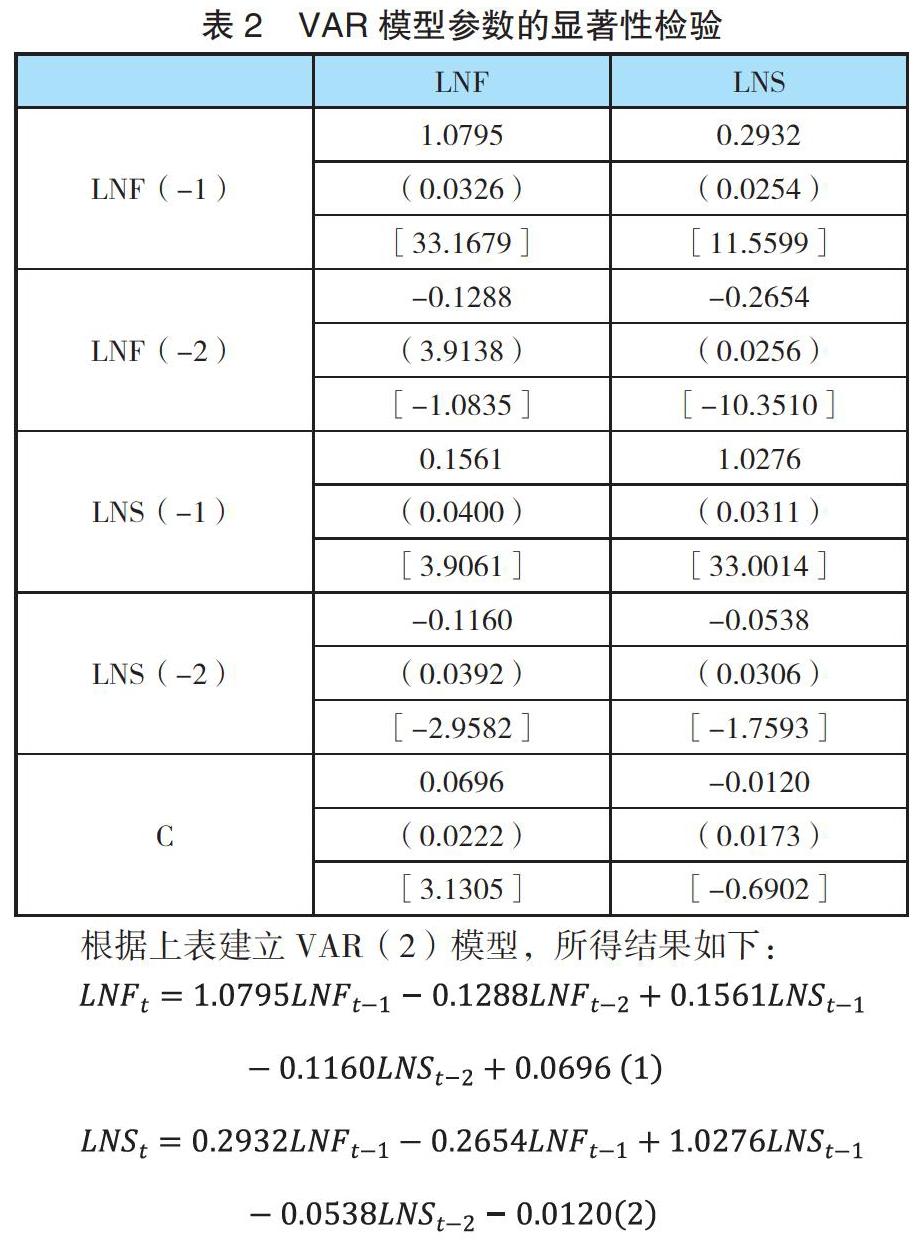
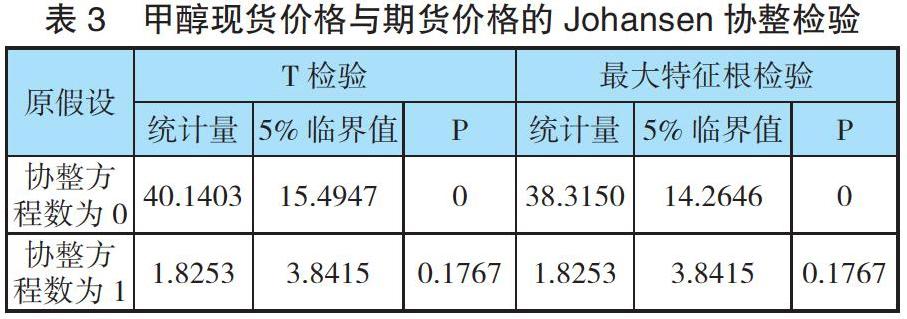
摘要: 本文选取2015年5月4日至2019年12月30日的甲醇现货价格与期货价格数据,通过VAR检验发现两者之间具有一定的关系,并在Johansen下得到一个协整方程;经验证,甲醇现期价格互为Granger因果,说明了两者长期相互影响、相互引导;最后,本文利用脉冲响应分析,将甲醇期货价格对现货价格波动的程度量化,证实了期货市场价格发现功能的存在。
关键词: 期货价格 现货价格 价格发现
一、引言
当前,尽管世界各国的经济持续放缓,但中国的能源消费增速不减,连续18年夺得全球能源增长的冠军。在我国能源消费增长的同时,能源结构也在不断完善。但令人担忧的是,我国石油的对外依存度仍然居高不下,已经达到了72%,不仅具有潜在的能源安全风险,也会因碳排放过多而造成环境的破坏。因此,提高可再生能源以及清洁能源的利用,已成为破解当前能源危机及碳排放过量问题的关键。随着技术水平的提高与成本的下降,具有“资源丰富、含碳量低”特点的甲醇必然能够代替石油,成为重要的化工原料。
甲醇作为一种应用广泛的原料,深加工后可以新型清洁能源的形式缓解能源紧缺。随着我国经济的发展,甲醇在工业中的作用越来越重要,其市场的良性运转对相关行业的稳固前进起到积极的推动作用。但是,由于甲醇的价格具有波动频繁、波幅较大的特点,不仅不利于了我国甲醇生产企业的运营与发展,还严重影响了整个行业的可持续性。在此背景下,兼具价格发现和套期保值两大功能的期货市场就应运而生。……
登录APP查看全文
