
企业财务会计集中核算问题研究
2020-08-03 01:59:33张江
财会学习
2020年16期
关键词:企业
张江
摘要:基于提高企业财务会计工作质量和效率的目的,针对企业财务会计集中核算问题,做了简单的论述,提出了集中核算工作的策略,共享给相关人员参考。从集中核算模式的应用实际来说,相比传统的核算方式,有着很大的优势,不过也存在着许多问题,比如税务风险等,需要加以完善和优化。现结合具体研究,作如下论述。
关键词:企业;财务会计;集中核算
从企业财务会计工作的发展角度来说,集中化和规范化为主要方向。若能够实现财务会计集中化,对增加经济效益,提高工作效率,增强企业竞争力,有着重要的意义。目前来说,财务会计工作实践中,已经逐渐推行集中核算,获得了不错的成效。现结合集中核算工作实践,分析如何有效推行。
一、财务会计集中核算概述
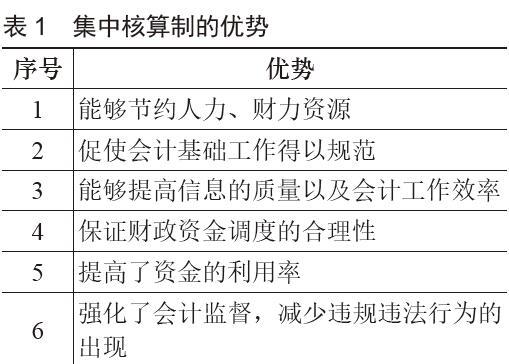
从财务会计集中核算制度的实施角度来说,主要是在不改变单位内部理财机制以及资金支配权、财务职能的前提下,设置统一的账户,集中进行资金支付结算业务的办理,统一发放工资,集中实施会计核算以及管理会计档案,采取代理记账的方法。从集中核算的应用来说,具有极大的优势,整理如表1所示。
二、企业财务会计集中核算问题的分析
(一)职能分工不科学
结合企业财务会计集中核算实施的情况来说,职能分工不科学问题比较突出。很多企业为了控制成本支出,使得会计工作量很大,当开展集中核算时,人力资源主要负责基本数据的核对,无法发挥管理会计的分析和预测价值。……
登录APP查看全文
猜你喜欢
当代水产(2022年8期)2022-09-20 06:44:30
当代水产(2022年6期)2022-06-29 01:11:44
当代水产(2022年5期)2022-06-05 07:55:06
当代水产(2022年4期)2022-06-05 07:53:30
当代水产(2022年1期)2022-04-26 14:34:58
当代水产(2022年3期)2022-04-26 14:27:04
当代水产(2022年2期)2022-04-26 14:25:10
当代水产(2021年5期)2021-07-21 07:32:44
当代水产(2021年4期)2021-07-20 08:10:14
云南画报(2020年9期)2020-10-27 02:03:26
