新常态下X市精准扶贫政策落实审计研究
2020-08-04 09:11:33周家华
今日财富
2020年22期
周家华
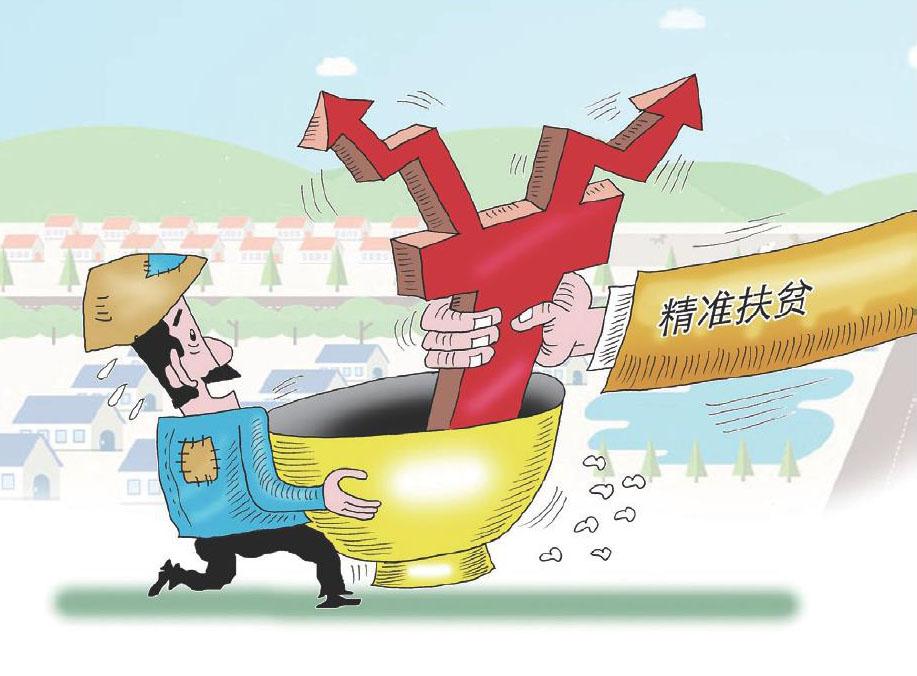
自党的十八大以来,扶贫已成为党中央的重点。在这一历史时期,中国已进入经济发展的新常态。为了促进精准扶贫目标的顺利实现,当务之急是加强对财政精准扶贫资金的审计。根据精准扶贫的现状,结合扶贫审计监督的内涵和特点,分析了精准扶贫审计监督存在的问题及原因,并针对这些问题提出了相应的政策建议。
2013年11月,习近平总书记提出“精准扶贫”思想;2016年11月,国务院发布的“十三五”规划提出2020年全面完成脱贫攻坚任务。国务院扶贫开发工作密切关注精准扶贫和精准扶贫的基本战略,具体试行方案目的是为了不断加强扶贫审计监督,促进扶贫政策实施,规范扶贫资金管理。确保扶贫资金的使用安全,对扶贫资金的绩效进行进一步优化。所谓常态,就是正常状态;新常态,就是经过一段不正常状态后重新恢复正常状态。
一、扶贫审计项目的主要特点如下
扶贫专项资金的设立主要是为了帮助贫困家庭摆脱贫困。因此,扶贫审计监督应以此为基础,并着重于对资金使用的监督。
贫困地区的形成有其自身的具体因素。因此,在开展扶贫工作时,必须综合考虑特点,既要考虑基础设施建设和产业发展,又要考虑当前利益和长远利益,要兼顾症状和根本原因。
扶贫工作与其他项目有所不同,这是一个比较复杂的项目,同时对扶贫专用资金的来源和使用情况也具有一定的复杂性。因此,审计监督必将非常复杂,不仅要考虑资金来源,而且要充分考虑在工业,农业,服务业,教育等方面使用资金是否合适。……
登录APP查看全文
猜你喜欢
人大建设(2020年4期)2020-09-21 03:39:12
股市动态分析(2020年15期)2020-08-12 09:09:31
股市动态分析(2020年14期)2020-08-12 09:09:12
股市动态分析(2020年13期)2020-08-12 05:25:53
股市动态分析(2020年12期)2020-08-12 05:25:33
股市动态分析(2020年11期)2020-08-10 08:54:37
股市动态分析(2020年10期)2020-08-10 08:53:55
人大建设(2017年2期)2017-07-21 10:59:25
人大建设(2017年9期)2017-02-03 02:53:31
浙江人大(2014年5期)2014-03-20 16:20:28