小额贷款成功率及其影响因素分析
2020-08-07 05:31:33郑静雯李淑玲赵君海沈君仪
北方经贸
2020年7期
郑静雯 李淑玲 赵君海 沈君仪
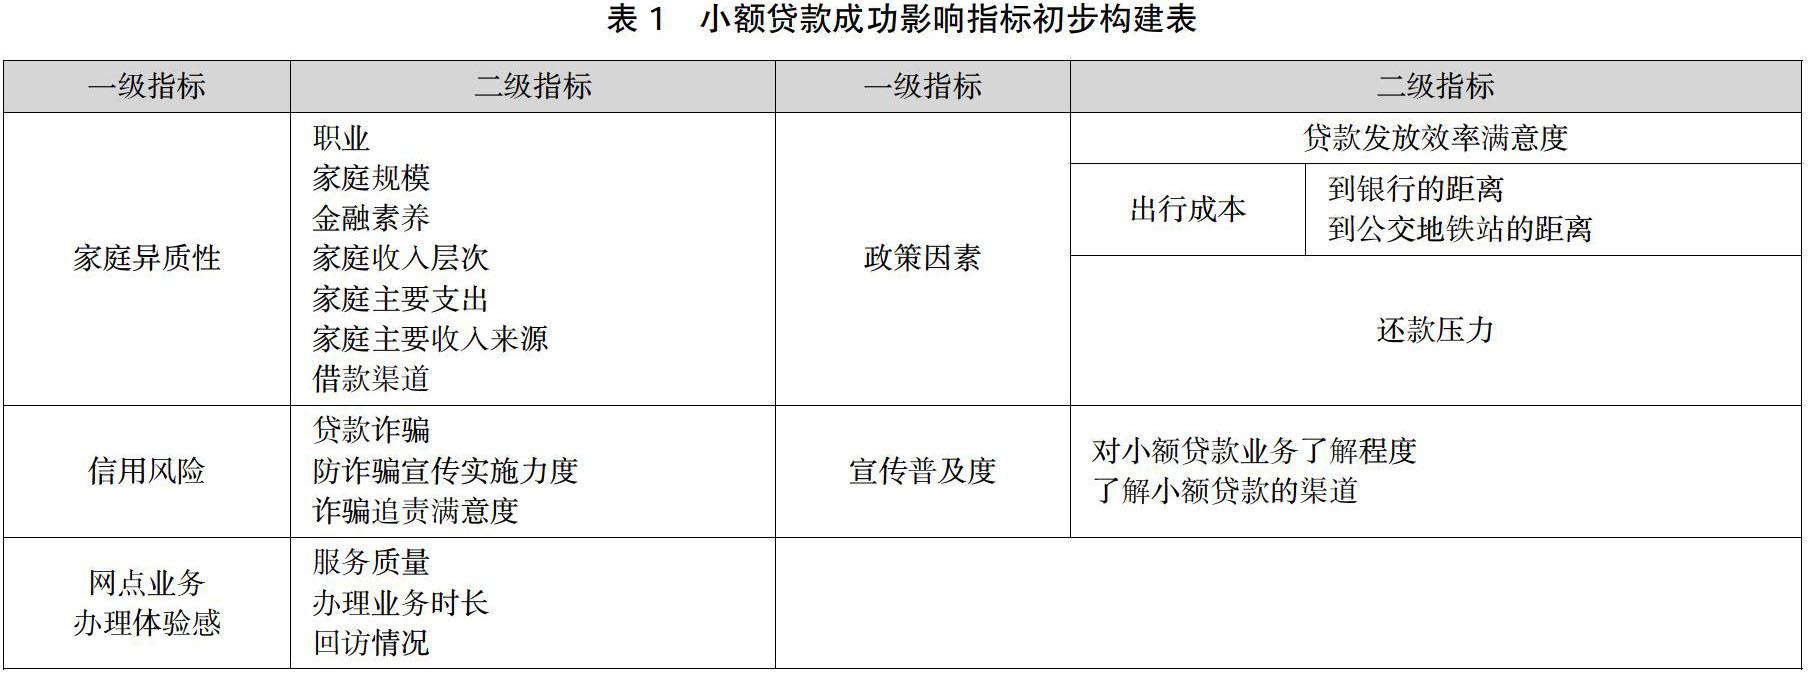
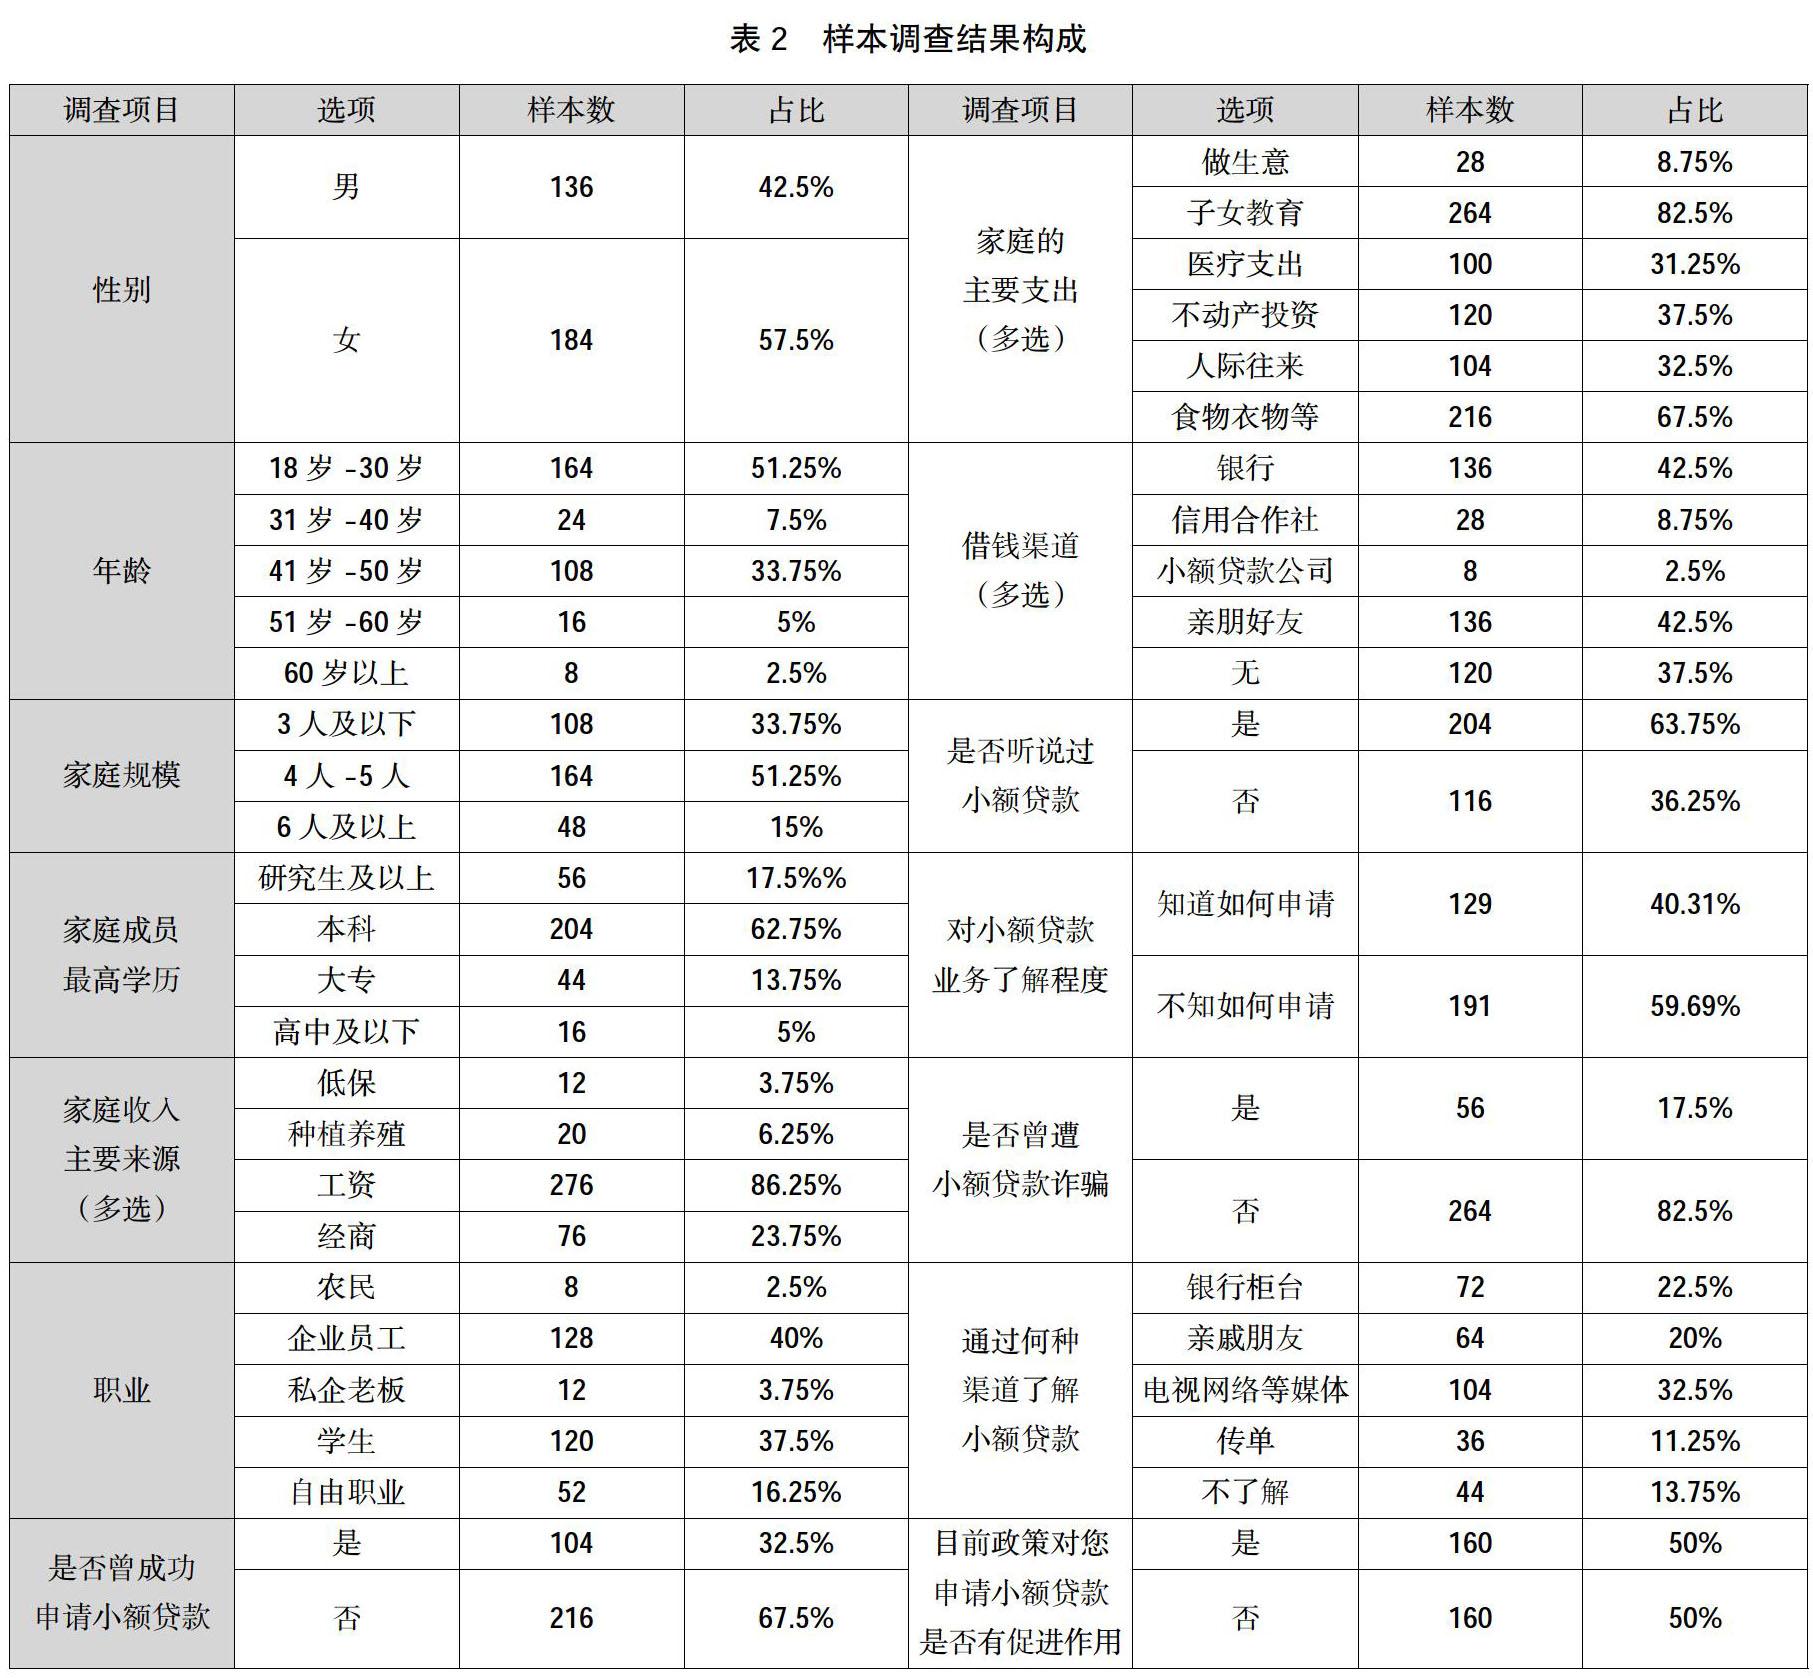
摘要:随着人工智能、大数据等技术的创新,为普惠金融助力脱贫攻坚提供了有效的载体,探寻普通群众对普惠金融的了解程度和小额贷款成功率的困境,成为了今后发展普惠金融的重要一环。通过问卷调研和实地采访等形式,探索小额贷款成功率的影响因素,了解到贷款成功率与家庭金融素养、家庭收入层次、信用风险以及需求端对小额贷款的了解程度密切相关,并在此基础上,就政策和规范金融机构提出相关建议。
关键词:普惠金融;小额贷款成功率;需求端
中图分类号:F830 文献标识码:A
文章编号:1005-913X(2020)07-0088-05
一、引言
2015年,国务院发布了《推动普惠金融发展规划(2016-2020年)》,明确发展普惠金融为国家战略。随着国内金融体系的深化改革,普惠金融的发展取得了显著成效。值得注意的是,互联网与金融的结合也带来了不少风险,传统的金融模式和条件已经不能满足市场要求。
因而,本研究着力于家庭异质性、小额贷款诈骗以及宣传普及等角度,深入剖析了当前普惠金融难以摆脱成本高、效率低、商业可持续难度大的制约因素等问题,从解决风险防控、对称信息等方面对如何实施普惠金融领域风险系数较低、可行度较高的政策措施以提高贷款成功率,提出了建设性的建议,推进了普惠金融小额贷款成功率的提高。
二、相关研究
小额贷款的成功率与许多因素有关,与其他的经济现象一样,成功与否关键还是看供求关系,也就是说,要从供给方面和需求方面来分析。……
登录APP查看全文