
浅谈政府会计改革中事业单位财务工作意识转变新要求
2020-08-09 08:49:32黄金赫
现代营销·信息版
2020年6期
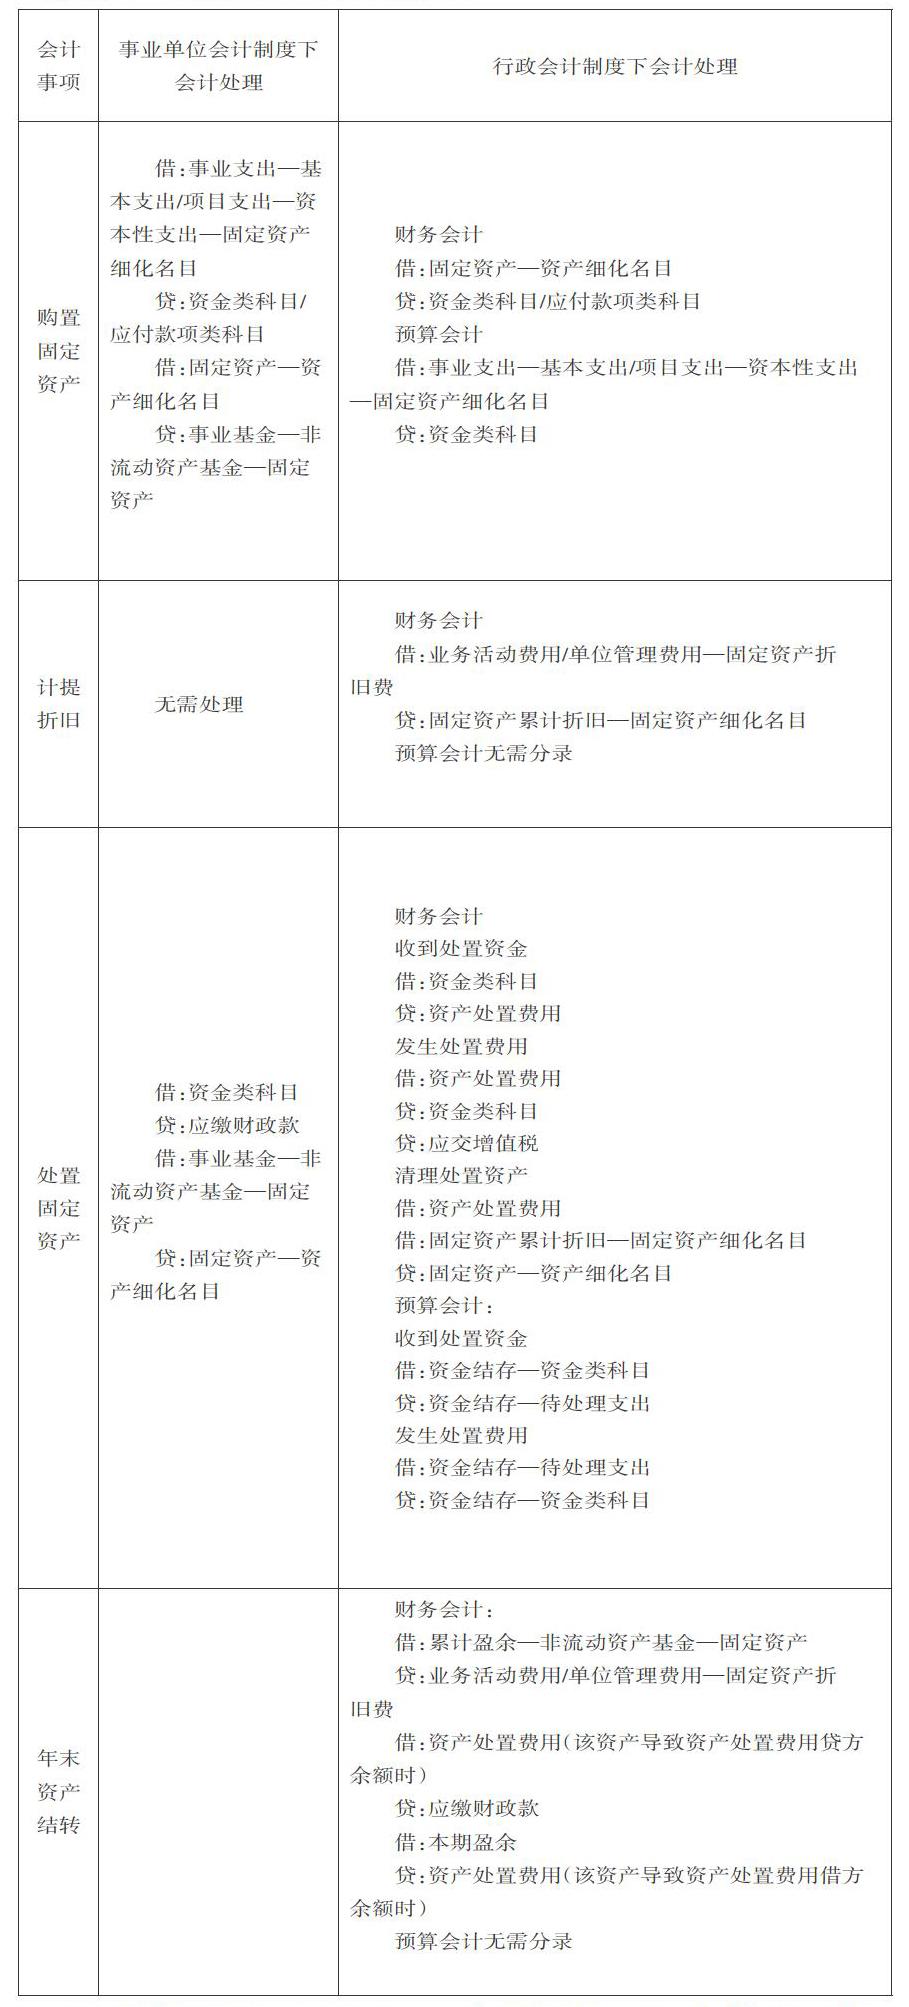
摘 要:近两年对于事业单位财务工作者来说,可谓“负重前行”。延用多年的《事业单位会计制度》不再是我们处理各项工作的依据,《政府会计制度》一步一步来到我们面前,慢慢揭开那层层面纱,融入到全国事业单位财务工作体系之中。政府会计改革旨在全国行政事业单位中推广政府会计制度,由国家财政部统领,先后于2018年8月16日下发了《财政部关于贯彻实施政府会计准则制度的通知》(财会[2018]21号)以及2018年12月6日下发了《财政部关于进一步做好政府会计准则制度新旧衔接和加强行政事业单位资产核算的通知》(财会[2018]34号),对改革的各项内容加以明确细化。这项举措可谓财务大事件,不但能有效集约财务数据信息,在充分统一各部门各单位会计口径的基础上,实现真正的财务大数据整合,这就对财务工作者提出了新的要求,只有全员转变意识,与时俱进,才能不影响工作进度,提供更真实、准确的财务信息,为决策者提供分析参考数据,提高经济效益。
关键词:转变;政府会计;信息化;资产;管理
自2019年1月1日起,《政府会计准则》在全国各级各类行政事业单位全面施行。经过一年的过渡衔接及实施推进,取得了显著成效,财务会计与预算会计双轨道运行良好,双分录、双基础、双报告并不冲突,财务数据趋向于更加立体化、多维化的展现出来,一些数据猫腻无处可藏,政府会计制度的实施更加真实的反映各单位财务状况和经营成果。然而,不可否认,一些问题仍然存在。……
登录APP查看全文
猜你喜欢
今日农业(2022年15期)2022-09-20 06:56:20
中小学信息技术教育(2021年8期)2021-09-10 17:59:45
甘肃教育(2020年18期)2020-10-28 09:06:02
经营者(2016年12期)2016-10-21 07:42:53
科学与财富(2016年28期)2016-10-14 21:21:16
科学与财富(2016年28期)2016-10-14 21:10:49
科学与财富(2016年28期)2016-10-14 18:59:25
杂文月刊(2016年1期)2016-02-11 10:35:51
现代企业(2015年8期)2015-02-28 18:54:47
中国卫生(2014年1期)2014-11-12 13:16:34