企业采用投资性房地产公允价值计量模式计量后的影响分析
2020-09-26 09:54:05洪萃菁
理财·财经版
2020年6期
洪萃菁

摘 要:企业采用投资性房地产准则,将符合条件的自有资产采用投资性房地产公允模式计量,会使企业的资产更加接近市场的真实价值,但这除给企业带来积极的影响外,也会给企业带来不确定的风险。本文以国有企业Z公司为例,对采用上述计量模式前后的财务数据进行对比,并分析采用该模式对企业产生的正反两方面的影响。
关键词:投资性房地产;公允价值;计量模式
一、Z公司背景介绍
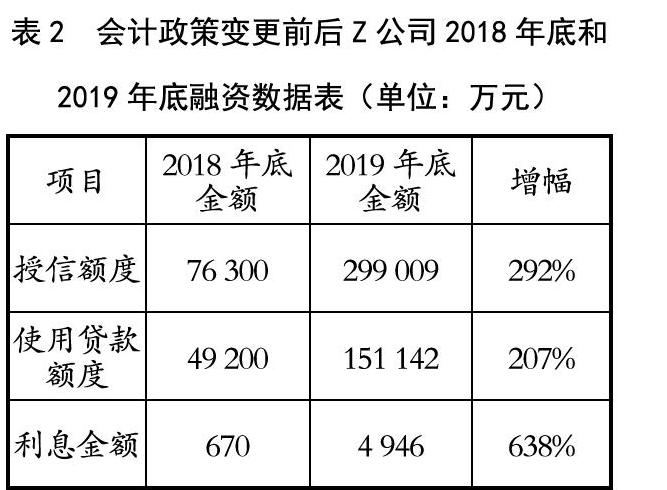
Z公司是一家地方非上市国有公司,近几年发展迅猛,其业务范围以市政建设和管养为主,涉及房产建筑业、商品零售业、出租业、大宗贸易等行业。由于Z公司承接了地方政府许多重点项目的建设任务,且大部分由企业出资,这给Z公司的现金流造成了极大的压力。企业主要通过银行等金融机构进行融资,2019年12月底的融资额度已超过15亿元,而其本身的净资产只有9.59亿元,企业融资已经遭遇瓶颈。Z公司管理层正在谋求通过外部增资的方式扩大企业资产,并通过业务的扩张寻找新的盈利点。2019年下半年开始,Z公司通过会计政策变更,将企业名下部分列入固定资产管理且正在出租的物业转换为投资性房地产,并采用公允价值模式进行计量。
二、投资性房地产采用公允价值模式计量后企业变化情况
(一)会计政策变更前后企业财务数据对比
从表1中可以看出,Z企业从2019年开始对名下正在出租的物业委托第三方评估机构评估其市场价值,并转为投资性房地产进行核算,按照公允价值模式进行计量,上述物业从“固定资产”科目转出到“投资性房地产”科目,投资性房地产公允价值高于原固定资产账面增值的部分则计入“其他综合收益”科目。……
登录APP查看全文