产业创新驱动背景下企业成本核算方法的改进
2020-10-21 06:39:04李兵
中外企业家·上旬刊
2020年1期
李兵

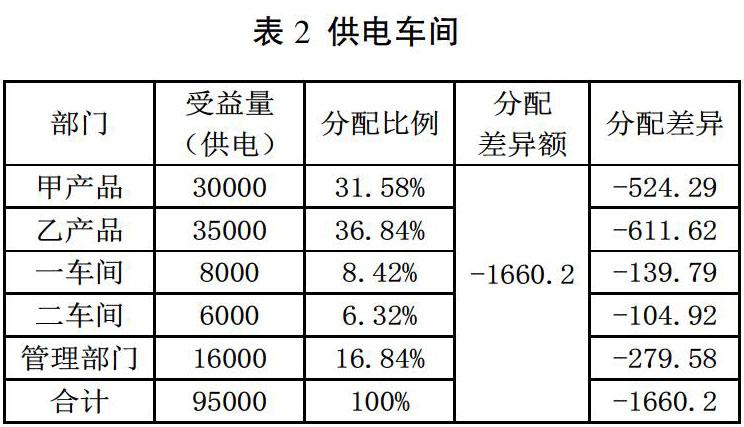
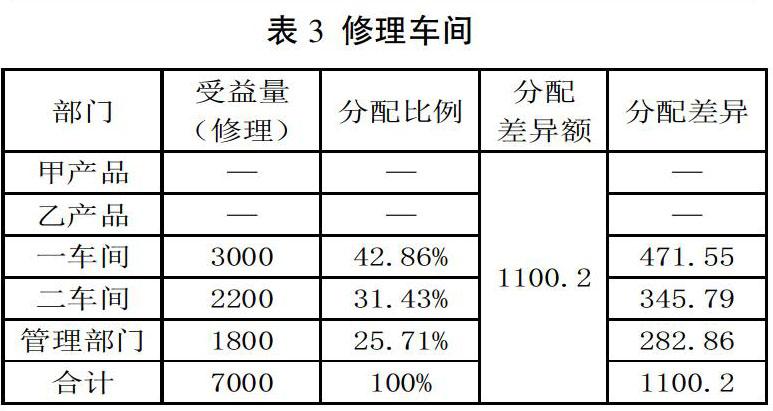
摘要:本文结合具体的案例对计划成本法作出改进,兼顾计划成本法和交互分配法的优点,以期提供更加准确合理的成本数据.
关键词:计划成本分配法:交互分配;差异结转
产业创新是一项系统工程,作为创新的主要行为主体之一,企业在产业创新中起到的作用举足轻重。企业创新会带来产业结构的变化并促进新兴产业的形成和发展,其创新又包括新产品、新工艺、新方法、新要素等多方面。而改进现有的成本核算方法,是企业创新的具体举措之一,其能够帮助企业更加精准的核算各项成本费用支出,提高经济管理水平。本文以具体的案例为基础,谈谈改进后的计划成本分配法在企业中的应用,以期抛砖引玉,为产业创新驱动助力。
1现行计划成本分配法的做法
计划成本分配法是辅助生产费用分配的方法之一,因其具有计算相对简单的特点,所以在企业实务中被广泛采用。教材中该方法的计算步骤一般是这样的:首先按照单位计划成本和受益的劳务总量,对辅助生产费用进行分配,然后将各辅助车间的实际费用与按照计划价分配结转的差异(超支差或节约差)再调整,一般为了简化核算,计人管理费用中。
2计划成本分配法改进的基本构想
既然计划成本分配法的不足正是交互分配法的优点,所以笔者认为:完全可以借鉴交互分配法的的原理对计划成本分配法进行合理的改进。
(1)某辅助车间的总费用=本车间归集的费用十分配转入的费用一分配转出的费用。……
登录APP查看全文