新时代背景下基础教育内部审计职能研究
2020-12-21 03:48:30戚燕
财会学习
2020年34期
戚燕
摘要:基础教育内部审计是我国审计的重要分支,随着我国治理体系和治理能力现代化的推进,基础教育内部审计应紧跟新时代要求,抓住审计制度发展和变革战略机遇,深刻理解内部审计功能和价值,强化内部审计机制建设,实现管理型内部审计转型,有效发挥教育内部审计的监督、评价和建议职能。
关键词:基础教育;内部审计;职能
引言
2018年审计署发布了《审计署关于内部审计工作的规定》(审计署令第11号)(以下简称《规定》),对于强化内部审计工作,建立健全内部审计制度,提升内部审计工作质量起到制度保障作用。
基础教育内部审计部门,应紧跟新时代要求,抓住审计制度发展和变革的战略机遇,深刻理解内部审计功能和价值,通过强化教育经费监管,防范风险,提高经费使用绩效,有效发挥内部审计职能。
一、内部审计职能的变迁
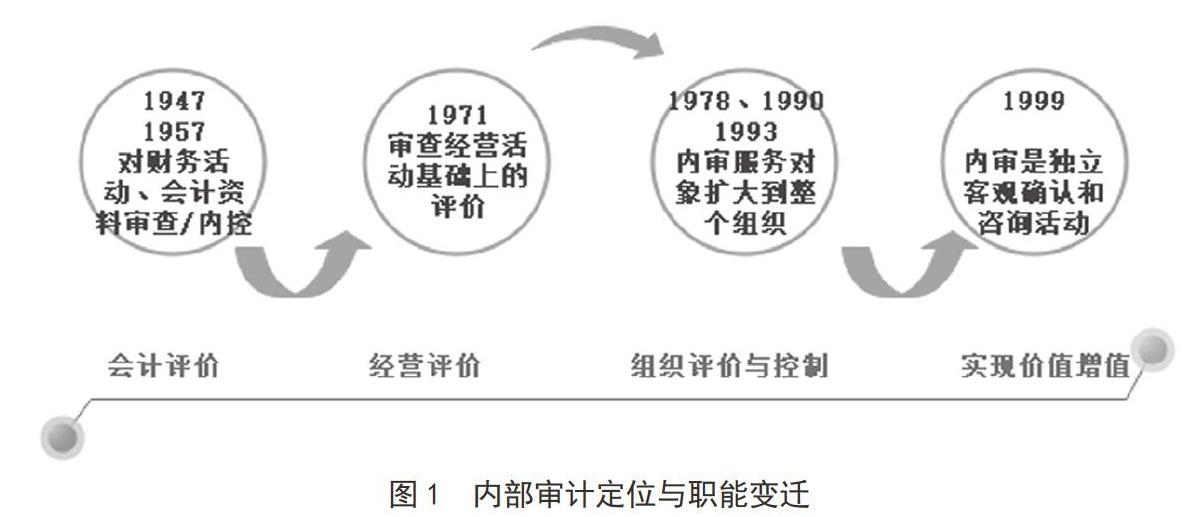
内部审计职能是内部审计的内在功能和本质。从国际内部审计师协会(IIA)对内部审计的历次定义来看,内部审计职能已经渗透到组织运营和管理的各个方面,不断实现价值增值(见图1)。
IIA对内部审计的定义明确内部审计具有“确认”和“咨询”职能。在我国,内审职能随着审计目标和内容的变化而拓展。审计署《规定》明确将内部审计职能从“监督与评价”拓展为“监督、评价和建议”,强调要发挥内部审计的“建议”职能,这与IIA的“咨询服务”职能不谋而合。
二、基础教育内部审计定位与职能
(一)基础教育内部审计……
登录APP查看全文