全面预算管理在企业成本控制中的作用
2021-01-05 09:13:12岳秀巍
今日财富
2021年35期
岳秀巍
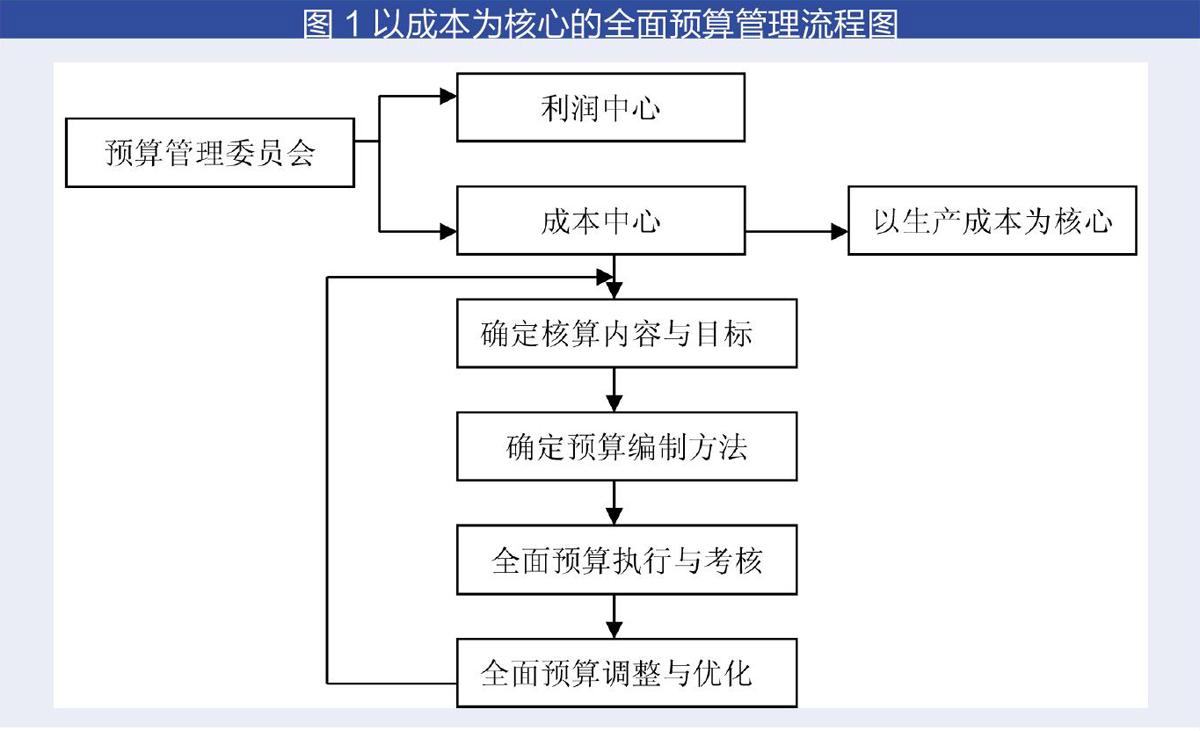

全面预算管理是企业常用的战略管理工具之一,将该工具应用到企业成本控制中,把企业的战略目标和成本目标相结合,在实现战略任务分解的基础上,基于具体的业务进行成本控制,在保证企业各项业务顺利开展、既定经营计划顺利实现的前提下,完成成本目标,提高控制水平。
一、全面预算管理在企业成本控制中的作用
(一)通过优化资源配置降低成本使企业内部有限的资源得到最优化配置、最大化利用,对解决因为资金、资源浪费导致的超预算问题有积极帮助。在企业内部建立“以总体预算目标为导向,以现金收支管理为纽带,以成本定额控制为手段,以责任报告制度为基础,以激励约束机制为保障”的全面预算管理模式,充分发挥预算在生产经营管理中的预测、控制、信息反馈、激励约束等作用,以及发挥在各类资源统筹调配、整合利用等方面的职能,最大限度的降低成本消耗。此外,全面预算管理还具有预测功能,对未来一段时间内各部门业务开展情况,以及业务开展中的资金使用需求做出较为准确的预测。
(二)通过提高战略管理水平降低成本
成本控制服务于企业的战略规划,因此成本目标与战略目标具有一致性。全面预算管理涉及的范围十分广泛,如投融资等财务活动,以及生产制造等业务活动。在编制预算目标、监督预算执行、考核预算成果的过程中,实现企业战略管理水平的提升。在这一基础上,切实增强了企业应对经营风险或市场风险的能力,通过降低计划外的费用支出,降低成本消耗,保证成本目标顺利实现。……
登录APP查看全文
猜你喜欢
今日农业(2022年15期)2022-09-20 06:56:20
河南电力(2021年5期)2021-05-29 02:10:00
童话世界(2020年10期)2020-06-15 11:53:22
电影(2018年12期)2018-12-23 02:18:48
中国卫生(2016年2期)2016-11-12 13:22:24
杂文月刊(2016年1期)2016-02-11 10:35:51
现代企业(2015年8期)2015-02-28 18:54:47
海峡姐妹(2014年5期)2014-02-27 15:09:32
中国外资·下半月(2012年9期)2012-12-31 00:00:00
俄罗斯问题研究(2012年1期)2012-03-25 09:54:48