
基于“审计监督合力”的国有企业多维度监督体系构建
2021-01-17 04:04:37王颖郭银娟汤小莉吴静文
现代审计与经济
2021年1期
王颖 郭银娟 汤小莉 吴静文
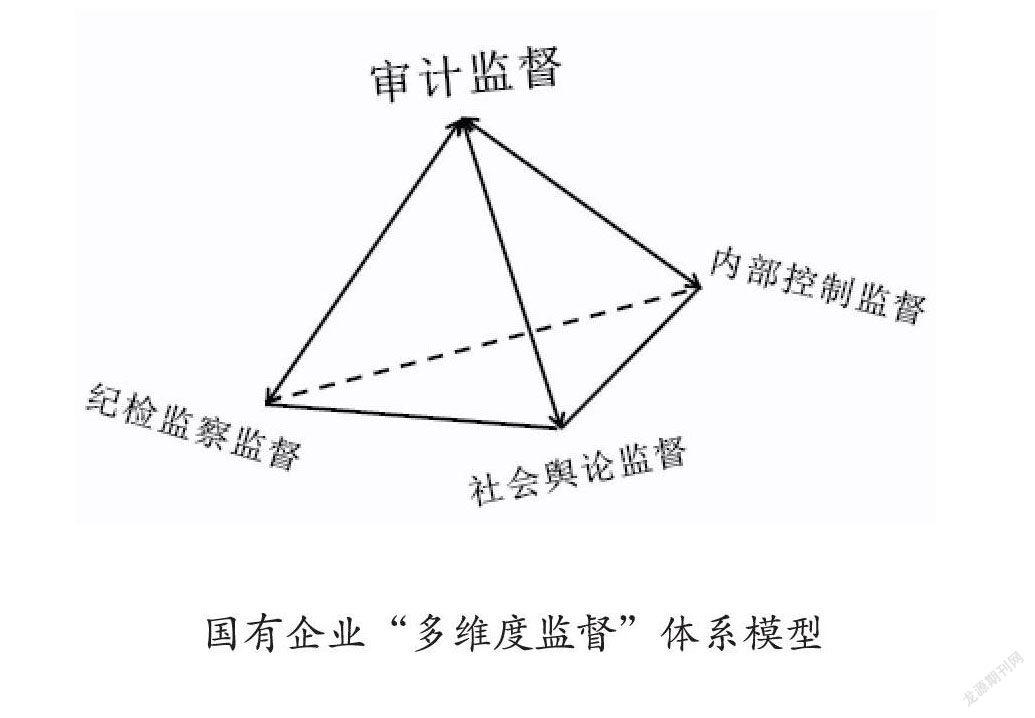
国有企业的资产属于国有资产,国有资产的监管存在着多头管理、重复管理、管理效率低下等问题,导致国有资产大量流失,给国家造成严重损失。因此,迫切需要构建国有企业监督管理体系,多维并举,形成监督合力。
审计监督主体的分工与协作
国家审计、社会审计和内部审计三者审计侧重点不同,在审计实践中可以根据需要共享共用彼此的工作成果。既可以節约审计资源,又能解决职责重复问题,发挥三者之间的促进作用,共同致力于审计监督体系的构建。
国家审计在进行专项审计和对企业领导干部进行任中审计、离任审计时,需要了解内部审计和社会审计以往的审计结论,并利用其审计成果;内部审计人员熟悉企业情况,国家审计可以利用内部审计人员的优势,充分发挥其在国有企业审计监督中的作用;在进行大型审计项目的时候,社会审计和内部审计也应辅助国家审计,集合三大审计力量的合力做到“审计全覆盖”,共同完成审计任务。
中国注册会计师审计准则第1411号准则明确规定:注册会计师在对内部审计工作质量进行评估的基础上,可以利用内部审计的结果,减少相应的审计程序,缩小一定的审计范围。国家审计对国有企业领导干部进行经济责任审计以及对违法经济案件进行查处时,会充分的考虑注册会计师审计的工作成果,为其公正履职提供了良好的外部环境。
根据内部审计准则第2303号的规定:企业的内部审计人员通过与外部审计师进行沟通,充分利用外部审计结果。……
登录APP查看全文
猜你喜欢
商品与质量(2021年43期)2022-01-18 05:30:14
人大建设(2020年4期)2020-09-21 03:39:12
大众投资指南(2020年10期)2020-07-24 08:03:38
活力(2019年19期)2020-01-06 07:35:32
人大建设(2017年2期)2017-07-21 10:59:25
中华手工(2017年2期)2017-06-06 23:00:31
人大建设(2017年9期)2017-02-03 02:53:31
现代商贸工业(2016年35期)2016-04-09 06:59:34
中外会展(2014年4期)2014-11-27 07:46:46
浙江人大(2014年4期)2014-03-20 16:20:16
