基于B_S期权定价模型可转债定价研究
2021-03-04 23:22:32丁云霞
科学与财富
2021年26期
丁云霞
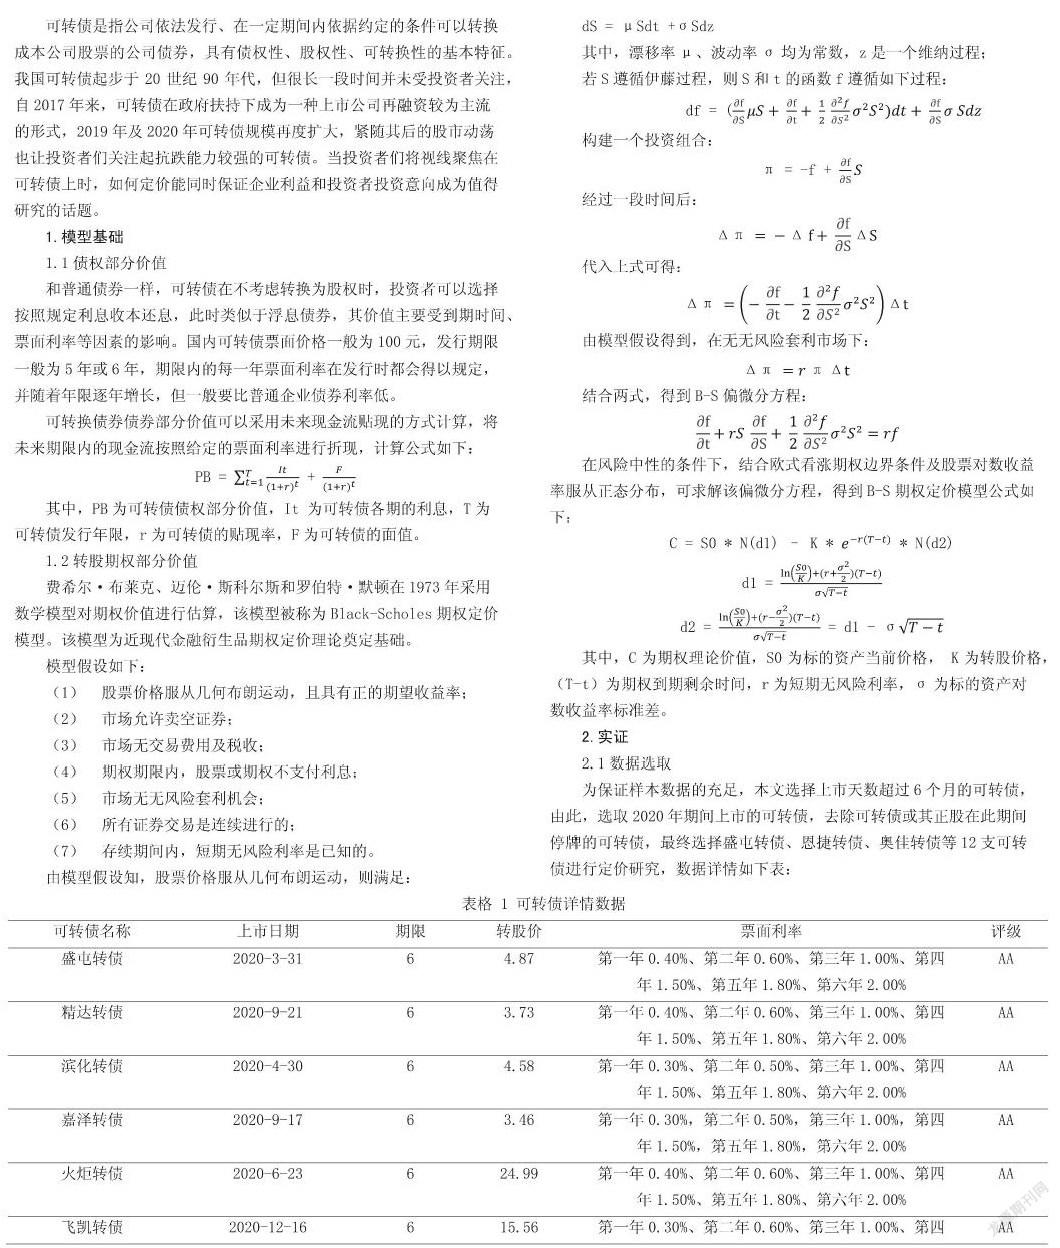

摘 要:金融产品的定价一直是学者們研究的热门方向,可转债定价也是其中之一。本文使用B-S期权定价模型,通过确定贴现率、无风险利率、历史波动率等影响因素对2020年部分上市可转债进行定价,并通过价值偏离率进行对比分析,得出模型理论价格普遍高于实际价格,我国可转债价值可能被低估的结论。
关键词:可转债定价;B-S期权定价模型;历史波动率
登录APP查看全文