P2P网贷平台风险及外部专项审计重点
2021-03-24 13:17:10徐建玲洪娇谢昊融
财会月刊·上半月
2021年3期
徐建玲 洪娇 谢昊融
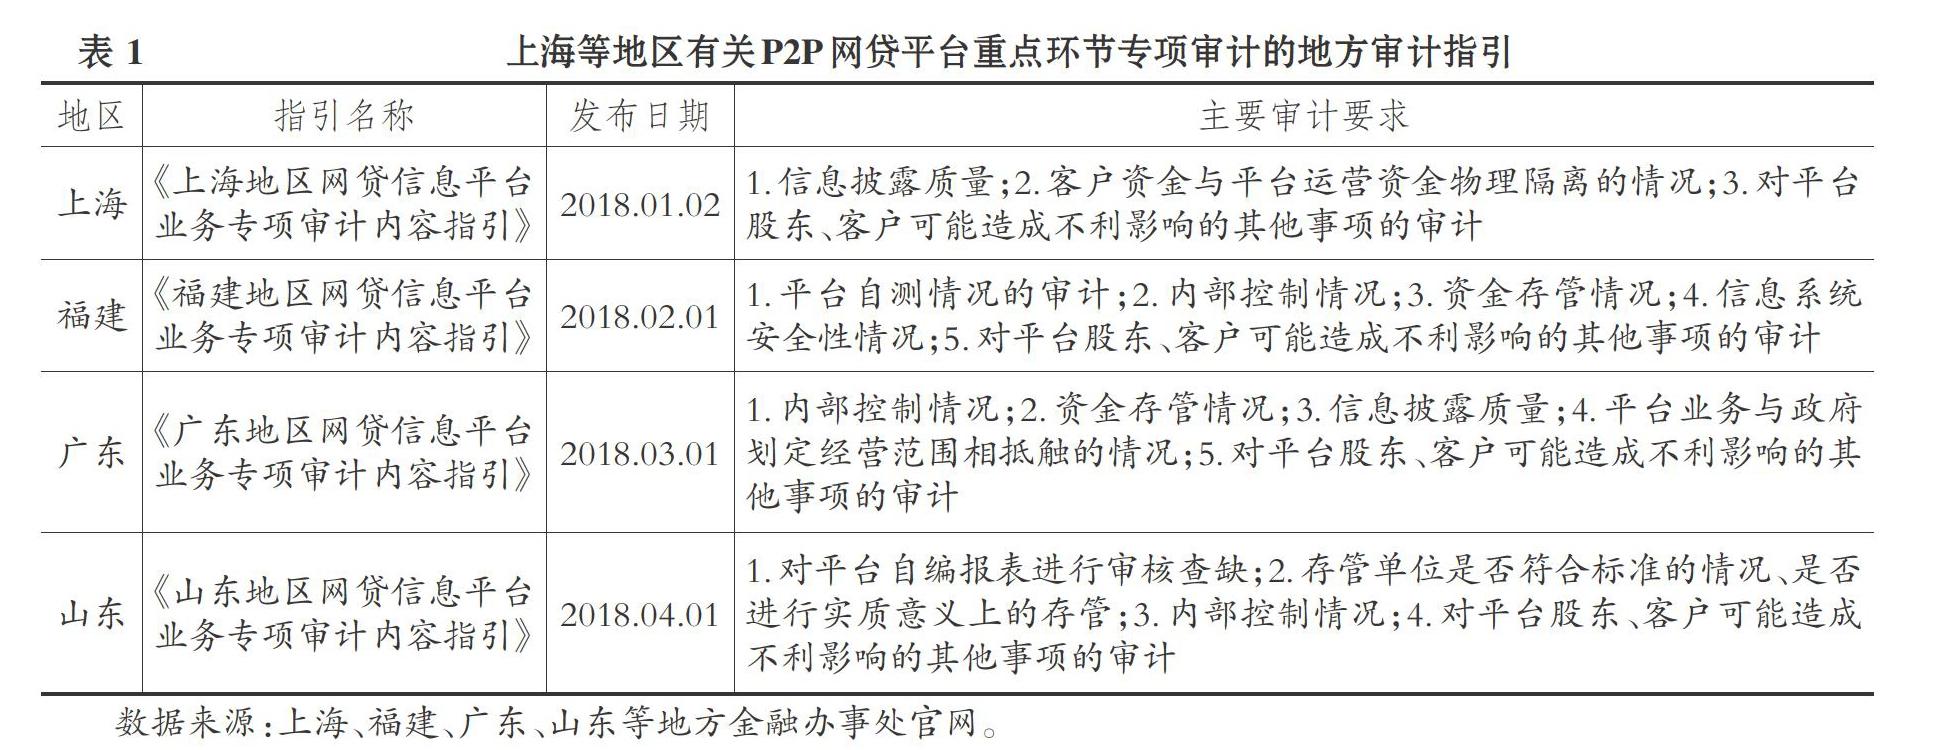
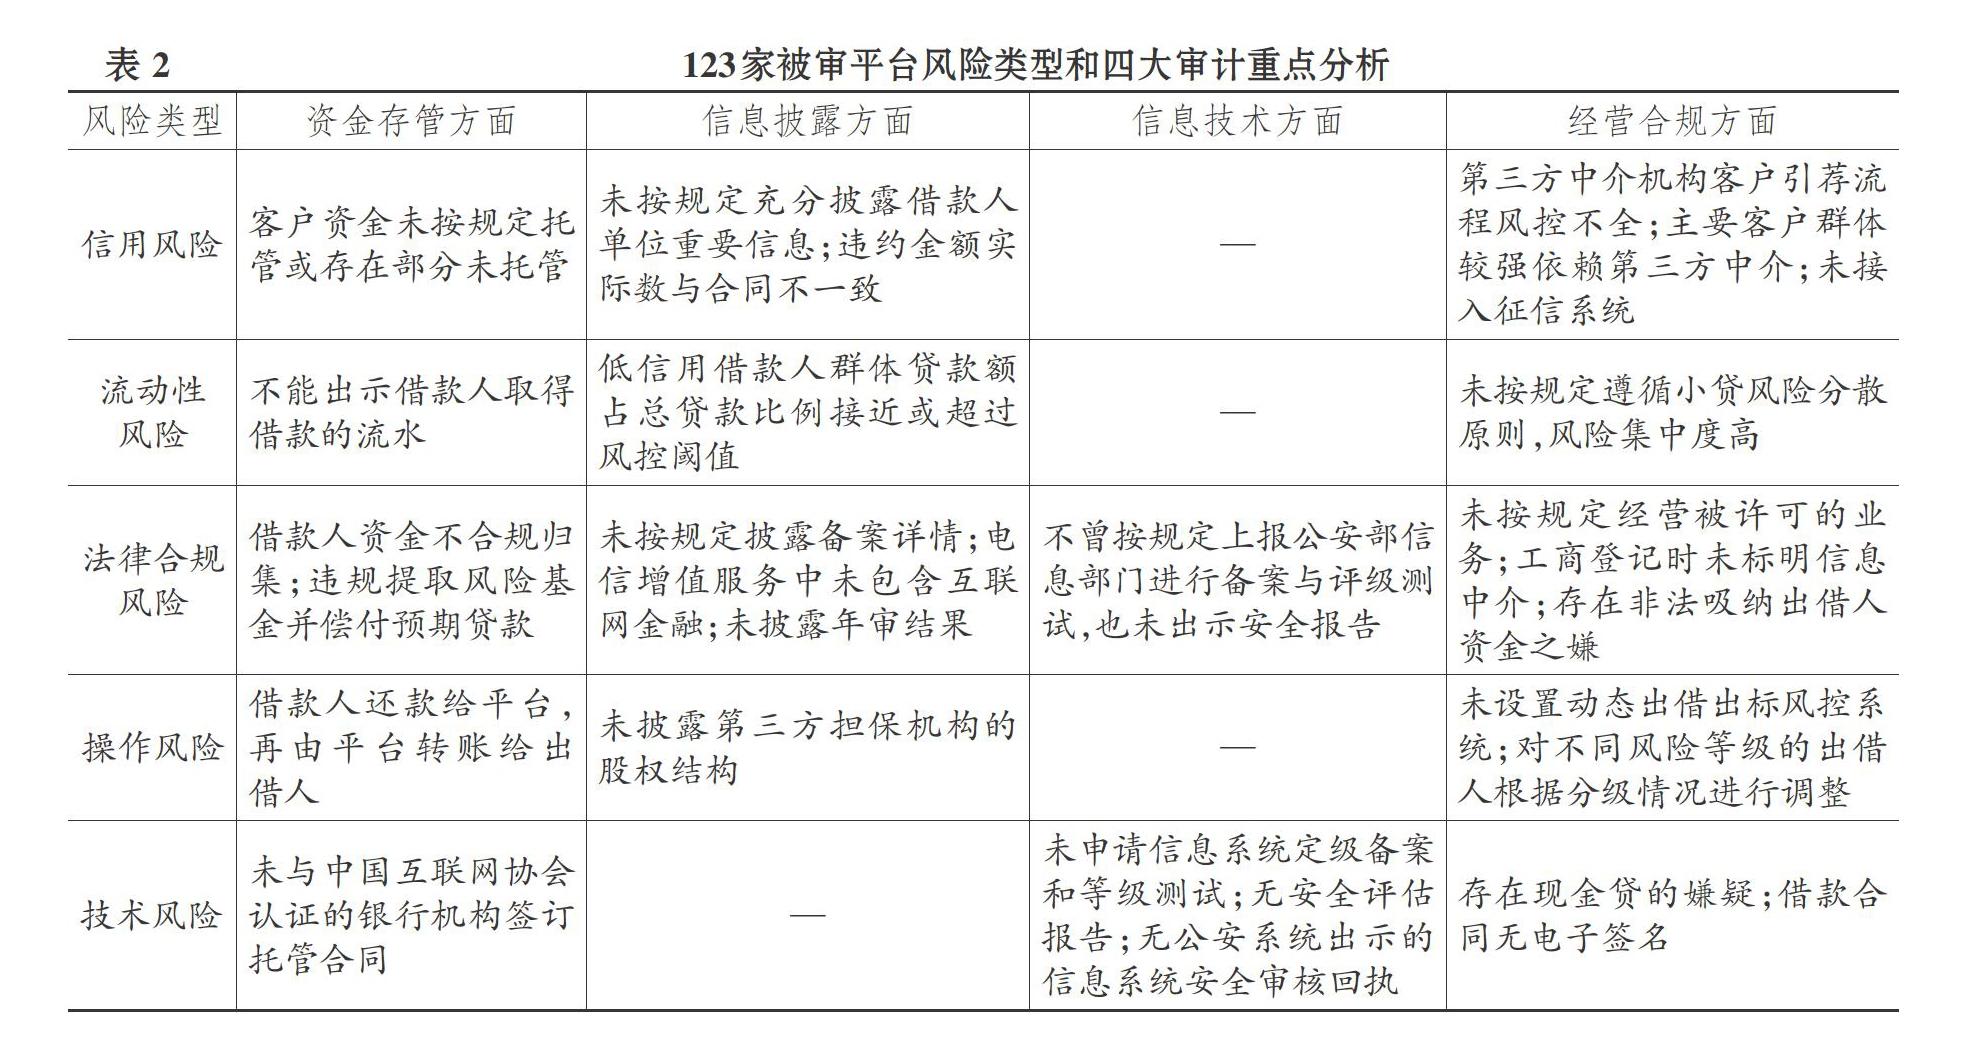
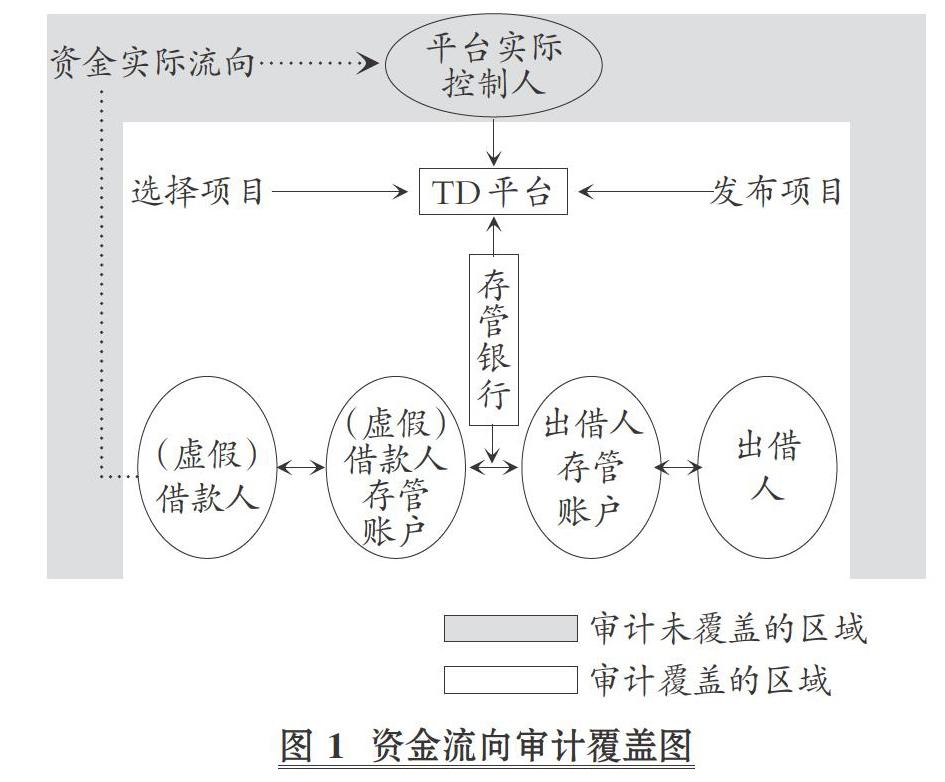
【摘要】从现代风险导向审计理论出发, 对P2P网贷平台风险和专项审计进行分析, 发现P2P平台主要存在信用风险、流动性风险、法律合规风险、操作风险和技术风险, 审计人员为防范上述风险对审计质量造成的不利影响, 在专项审计中应特别关注资金存管、信息披露、信息技术安全、经营合规四大审计重点。 以TD平台专项审计为例, 分析外部审计在TD平台四大审计重点方面的漏洞, 并针对P2P行业外部专项审计提出改进意见。
【关键词】P2P;网贷平台风险;专项审计;审计优化
【中图分类号】 F239.1;F832.39 【文献标识码】A 【文章编号】1004-0994(2021)05-0099-8
一、引言
二十一世纪以来, 互联网技术飞速发展, P2P网贷行业快速孵化且迅猛增长。 2007年6月6日, 国内第一家P2P平台——拍拍贷正式上线营业, P2P行业凭借融资快、成本低、效率高等优势, 十几年间在我国蓬勃发展。 然而, P2P平台在促进小微企业和个人资金融通的同时, 经侦调查、失联、提现困难等现象也出现爆发性增长。 网贷天眼2020年2月1日的信息显示, 从2018年底至2019年底有大小678家网贷机构接连“爆雷”。 为了清除问题平台、促进行业健康发展, 我国政府出台了一系列有关专项审计的政策措施。 早在2015年7月18日, 中国人民银行就发布了《关于促进互联网金融健康发展的指导意见》, 建议P2P网贷机构针对借贷人资金存管项目进行第三方审计。 银监会先后于2016年8月和2017年8月分别出台《网络借贷信息中介机构业务活动管理暂行办法》(简称《暂行办法》)和《网络借贷信息中介机构业务活动信息披露指引》(简称《信息披露指引》), 都强调了对P2P平台的核心业务进行专项审计的重要性, 特别是《信息披露指引》指出提供专项审计报告是平台合规备案的必要条件之一。……
登录APP查看全文