“一带一路”沿线各国与我国会计准则的国际等效研究
2021-04-01 12:26:36黎慧婷
中国市场
2021年3期
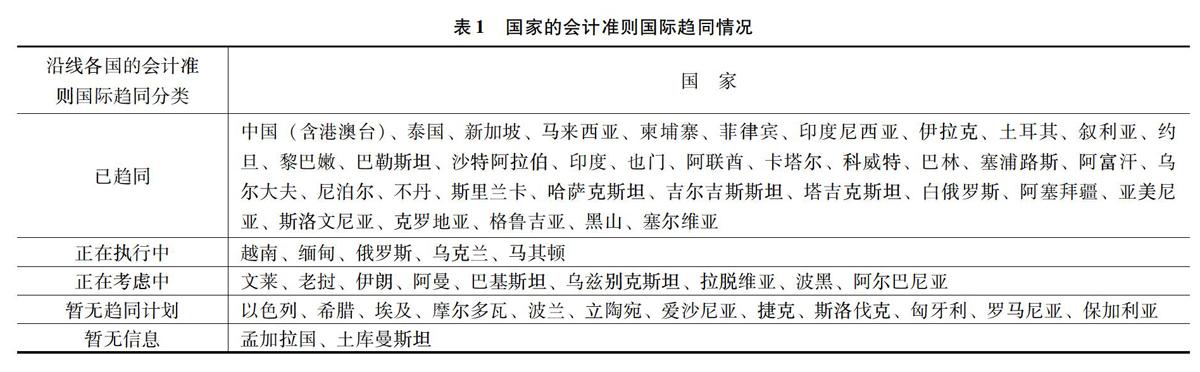
[摘 要]“一带一路”的提出和推进使各国之间的贸易往来越来越频繁,会计作为商业语言扮演着很重要的角色。文章通过介绍“一带一路”沿线国家的会计准则与我国会计准则的区别,分析了沿线各国几个具有代表性的国家与我国的国际等效现状,对各国会计准则国际等效提出了建议。
[关键词]“一带一路”国家;会计准则;国际等效
[DOI]10.13939/j.cnki.zgsc.2021.03.072
1 引言
由于“一带一路”涉及65个国家和地区,在涉及国家数量多且各国会计准则不尽相同,以及各国的会计行业发展水平相差悬殊的情况下,为了提高各国财务报表的信息透明度与可比性,减少跨国公司根据公司所在国调整财务报告的成本,文章对沿途各国与我国会计准则国际等效进行了研究并提出解决方案。旨在为促进沿线各国与我国的经济建设全面发展,并希望能为其他研究的学者们提供参考借鉴。
2 “一带一路”沿线各国的会计准则国际趋同与等效
2.1 会计准则的国际趋同与等效
会计准则国际趋同是指世界上各个国家的会计准则都趋于相同,也就是会计准则趋于一体化,即世界不同的司法管辖区,相同的经济交易事项应使用统一的会计处理方法。高度趋同的国际性会计准则会提高会计信息质量,在市场经济发展中为各国市场经济管理者改革和完善市场政策提供依据。
欧盟委员会于2007年12月发布了“关于建立认可第三国证券发行者采用的会计准则等效的机制规则”,正式对会计准则等效做出了定义。……
登录APP查看全文
猜你喜欢
环球时报(2022-12-14)2022-12-14 16:46:27
学生天地(2020年22期)2020-06-09 03:07:52
小天使·一年级语数英综合(2018年6期)2018-06-22 10:25:54
华人时刊(2017年23期)2017-04-18 11:56:38
小学阅读指南·低年级版(2016年1期)2016-09-10 07:22:44
环球时报(2014-12-10)2014-12-10 08:51:32