
互联网消费贷的商业模式和金融体系安全研究
2021-04-30 03:46:03张俏
时代金融
2021年9期
张俏
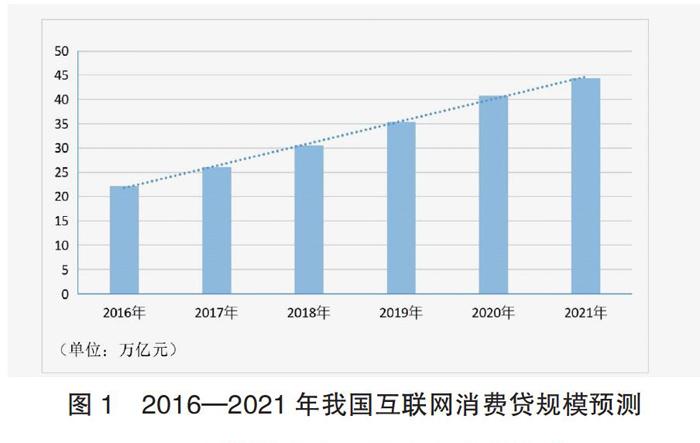
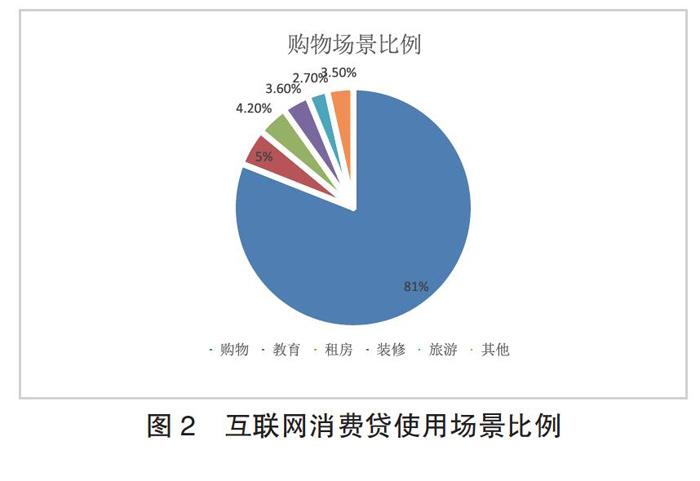
摘要:随着我国经济高速发展与互联网行业的崛起,在短短数十年间,互联网金融行业迅速发展,已成为我国经济领域的重要支柱。互利网消费贷依托互联网金融,以其便捷、高效的操作和审批方式,在过去十几年间已形成数万亿元的庞大市场,为我国市场经济添加了新的活力。但是互联网消费贷仍存在法律体系不完善、监管力度不足、征信体系欠缺的问题。通过研究法律体系、管控制约、征信监管等方式,有效帮助互联网消费贷正向使用,持续为我国市场经济发展增添动力。
关键词:消费 互联网金融 贷款 风险
近年来,随着我国经济高速发展和互联网行业的崛起,社会生活发生了较大的变化。其中互联网金融体系的出现最能体现社会发展的变化。互联网消费贷作为互联网金融体系中的一个新兴分支,一方面提升了经济市场的经济活力,另一方面也为经济发展带来了一定的风险。因此,如何在经济市场运用好这一新型经济模式,对于我国的经济和社会的发展有着重大意义。
一、互联网消费贷的发展现状
我国消费贷起源于20世纪80年代中期,以主流商业银行的房贷为主,以车贷、助学贷款、信用卡等为辅,其中住房贷款占比最大。传统消费贷款主要是通过线下发放于家庭或个人的金融服务,以用于满足个人或家庭消费需求。而我国互联网消费贷则起源于新世纪之后。2007年6月,建设银行与阿里巴巴在杭州西湖国宾馆举行了网络联保贷款产品——“e贷通”的首次放贷仪式,这标志着互联网贷款时代的来临。……
登录APP查看全文
猜你喜欢
中国市场(2016年33期)2016-10-18 12:58:55
商(2016年27期)2016-10-17 06:18:10
商(2016年27期)2016-10-17 05:57:47
商(2016年27期)2016-10-17 05:41:05
商(2016年27期)2016-10-17 05:33:32
大众理财顾问(2016年9期)2016-10-11 17:05:02
大众理财顾问(2016年9期)2016-10-11 17:04:21
大众理财顾问(2016年9期)2016-10-11 16:55:17
大众理财顾问(2016年8期)2016-09-28 13:52:52
