
“AI+云计算”助力下的传统金融机构智能投顾探究
2021-04-30 03:46:03杨桂苓
时代金融
2021年9期
关键词:存在问题
杨桂苓

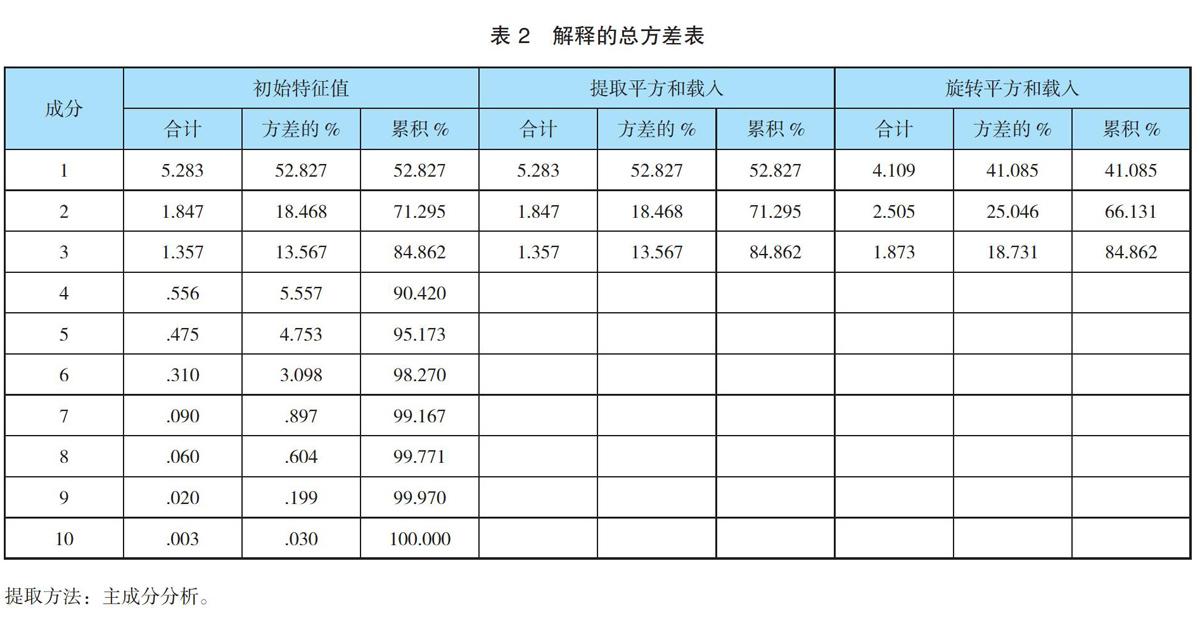
摘要:由于体量巨大的客户资源和金融数据资源,传统(银行业)金融机构智能投顾具有重要应用价值。本文采用因子分析综合评价法对招商银行摩羯智投、工商银行AI投、Betterment、Wealthfront等国内外智能投顾平台进行了比较研究,以此探究在“AI+云计算”助力下的传统金融机构智能投顾。分析结果显示,AI投和摩羯智投与国外智能投顾相比较,在客户画像、投资组合的标的资产及产品服务对象和服务方式的定位等方面存在差距,据此分析了传统金融机构智能投顾的应用中存在的若干问题并提出了相应的改进建议。
关键词:传统金融机构 智能投顾 因子分析综合评价 存在问题 改进建议
一、研究背景
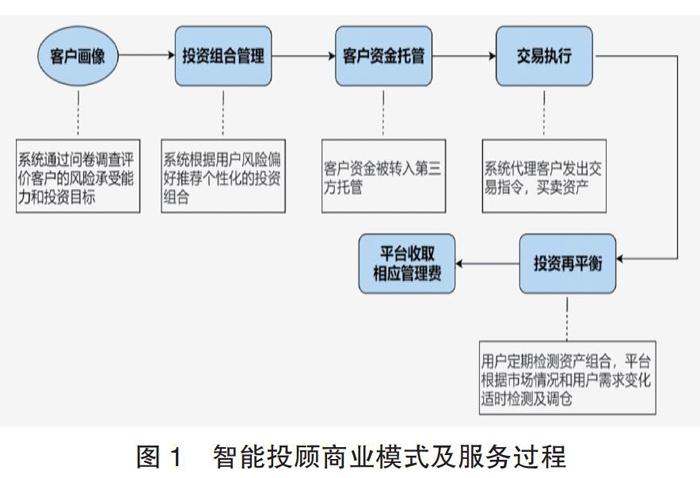
智能投顾,原名为“Robo-Advisor”,是虚拟机器人根据客户本身的理财需求,通过一系列算法和产品来代替之前人工所提供的理财顾问的相关服务,故又称为“机器人理财”。美国首家智能投顾公司 Betterment于2008年在纽约成立,此后几年包括Wealthfront、Personal Capital等在内的一大批智能投顾公司相继出现。这些新兴的智能投顾公司的产品与服务成本低廉、基于网络、高度数字化,在客户细分领域主要吸引了年轻、千禧世代和新进投资者。美国智能投顾服务基本上包括三类:针对C端消费者,即智能“投”,面向公司外部个人客户;针对B端,即智能“顾”,面向内部的投资理财顾问、基金经理等机构投资者;此外,还有综合性服务,是同时为个人用户以及金融机构顾问群体提供智投服务,做到“投”“顾”兼顾①。典型……
登录APP查看全文
猜你喜欢
现代经济信息(2016年19期)2016-10-20 18:06:55
现代经济信息(2016年19期)2016-10-20 16:33:13
现代经济信息(2016年19期)2016-10-20 15:18:49
中国科技博览(2016年19期)2016-10-19 11:52:33
中国科技博览(2016年18期)2016-10-19 10:14:52
中国科技博览(2016年18期)2016-10-19 07:29:49
中国市场(2016年36期)2016-10-19 04:42:06
商场现代化(2016年22期)2016-10-18 21:08:27
中国市场(2016年33期)2016-10-18 12:30:28
科技视界(2016年21期)2016-10-17 19:51:34
