国寿投资十年回眸
2021-05-17 13:42:37徐高林黄巧珍郝佳敏
证券市场周刊
2021年17期
徐高林 黄巧珍 郝佳敏
中国人寿(601628.SH;02628.HK)作为保险业龙头,2020年保费收入6122.65亿元,2021年一季度末投资资产总额42821.89亿元。均是业内领先。
但拉长历史镜头来看,国寿无论在中国保险业中的占比,还是超过第二名的优势,都在缩小。国寿靠吃老本过日子的窗口期即将关闭。
本文从投资角度回眸国寿过去十年的轨迹,以求发现和思考一些问题。
十年投资比武
通过对比在A股上市超过十年的四家险企来揭示国寿的总体特点。
先看投资资产增速与固收占比。
国寿的投资资产总额统计口径在十年内发生了一次重大变化,需要对原始年报数据进行调整。具体而言,在投资资产是否包括“长期股权投资”的问题上,国寿年报从2018年开始出现了一个转折:2017年报披露的投资资产只有25932.53亿元,不包括1614.72亿元的长期股权投资;2018年报就开始纳入长期股权投资(即联营/合营企业投资),并把2017年的投资资产调整为27547.25亿元。为了体现连续性、可比性,本文从2011年-2016年报的资产负债表中把长期股权投资找出来加到对应年份的投资资产中。
图1:四大险企固收类投资占比趋势图
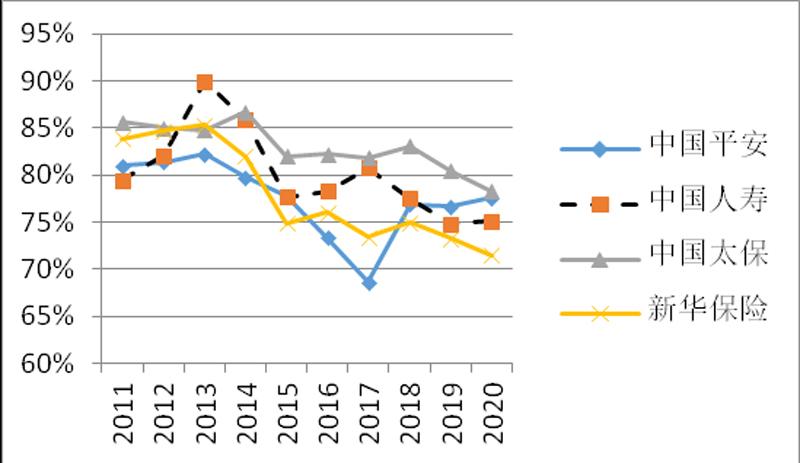
图2:四家险企净投资收益率
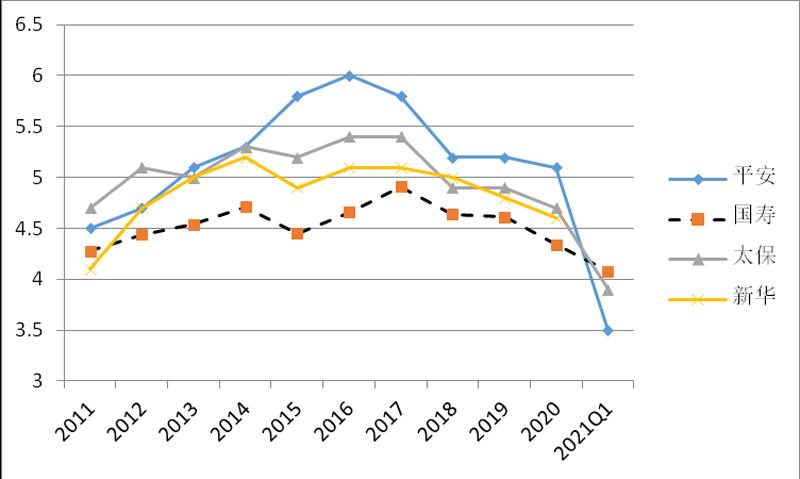
数据来源:各公司财务报告
可以看出,国寿过去十年间的投资资产增长可以细分出两个阶段:2011年-2017年的增速低于平安、超过平安的优势明显缩小,2018年至今增速与平安大致持平(2021年一季度超过平安)。与太保和新华相比,甚至优势是在不断扩大。
险资投资的具体工具种类繁多,而固收类投资占比是区分各公司投资偏好最简明的指标。……
登录APP查看全文