
我国高端医疗保险个人市场需求和发展探析
2021-05-25 01:59:32黄薇
卷宗
2021年11期
关键词:服务
黄 薇
(中国人民大学,北京 100872)
1 前言
高端医疗保险是针对高收入群体专门设计的一类险种,其具有的“保障额度高、限制少(不限制医院和患病类型)、全球性(可在全世界范围内获得高端的医疗保障)、就医直付(由保险公司直接进行清算被保人的医疗费用)、提供高端全面的优质服务(提供全天候的医疗咨询、全球范围的医疗就诊服务预约等)”等特点②。我国的高端医疗保险起步较晚,但发展迅速,覆盖范围也在不断扩大,不断满足着高收入人群对高质量医疗保险和高端医疗服务保障的需求。
2 我国高端医疗保险的发展历程和现状
2.1 我国高端医疗保险的发展历程
相比较西方发达国家,我国在医疗保险事业特别是高端医疗保险事业上起步较晚,至21世纪初才正式推出高端医疗产品。在2005年,我国出现了第一款高端医疗保险,在此后的5年中,我国陆续出现了多家高端医疗保险的供应商,逐步为我国高端医疗保险事业打开局面。2010年,我国正式放开了医疗保险行业的多项限制,社会力量开始进入医疗保险市场,这一阶段,以平安保险、招商信诺等为代表的的多家保险企业进入了高端医疗保险市场,我国的高端医疗保险事业开始进入大规模发展阶段。近年来,我国在对外开放和医疗、金融改革和开放方面动作不断,进一步推动着我国高端医疗保险的飞速发展,服务模式和覆盖人群也开始呈现多样化的特点。
2.2 我国高端医疗保险的发展现状
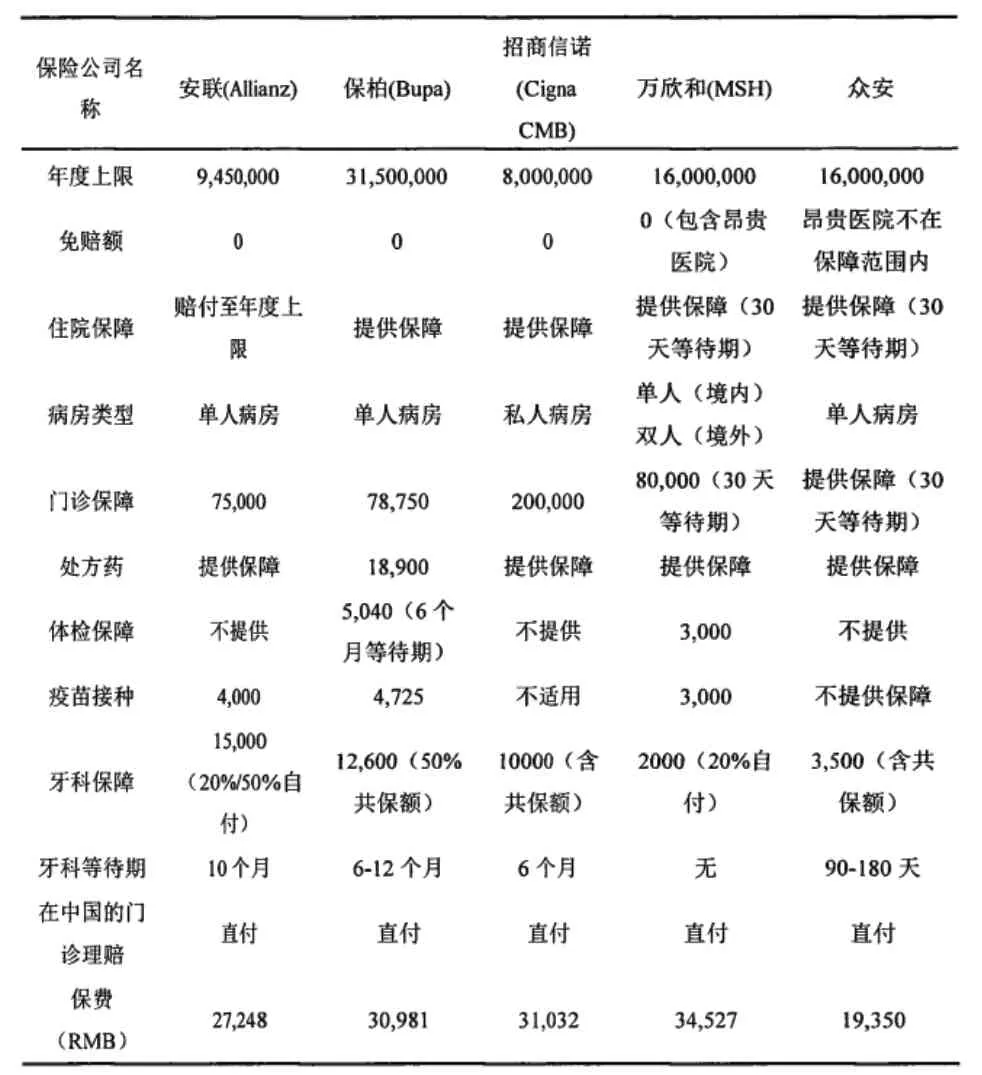
登录APP查看全文
猜你喜欢
杭州金融研修学院学报(2022年5期)2022-06-15 11:41:48
今日农业(2019年14期)2019-09-18 01:21:54
今日农业(2019年12期)2019-08-15 00:56:32
今日农业(2019年11期)2019-08-13 00:49:08
今日农业(2019年13期)2019-08-12 07:59:04
今日农业(2019年10期)2019-01-04 04:28:15
今日农业(2019年15期)2019-01-03 12:11:33
今日农业(2019年16期)2019-01-03 11:39:20
铜仁学院学报(2018年4期)2018-06-13 03:21:34
商周刊(2017年9期)2017-08-22 02:57:56
