影响国际会计准则的 关键因素之二:理论之争(上)
2021-07-19 02:24:00张为国
财会月刊·下半月
2021年2期

【摘要】在高质量国际财务报告准则的制定过程中, 主要国家和地区的影响不可否认, 有关IASB概念框架的争论更不容忽视。 本文将围绕IASB概念框架的产生以及2010年和2018年的两次修订过程, 集中于财务报告目标、有用财务报告信息的质量特征和财务报告主体三大方面, 分析有关IFRS的一系列基本理论之争。
【关键词】国际会计准则;IFRS;概念框架;财务报告目标;财务信息质量特征;财务报告主体
【中图分类号】F234 【文献标识码】A 【文章编号】1004-0994(2021)04-0003-10
各国意识形态、政治制度、经济发展水平、市场复杂和成熟程度、文化传统、监管体制等存在不同程度的差异, 在此背景下, 建立高质量的国际财务报告准则(IFRS)并非易事。 如笔者在系列文章之一中所述, 在此过程中主要国家和地区的影响不可否认。 但国际会计准则理事会(IASB)理事们以及IFRS的利益攸关者们争论的基础是IASB的概念框架, 这一点也不容忽视。 本文将围绕此概念框架的产生和过去十多年的两次修订, 集中于财务报告目标、有用财务报告信息的质量特征和财务报告主体三大方面, 分析有关IFRS的一系列基本理论之争。
一、导言
(一)对概念框架形成历史的简要回顾
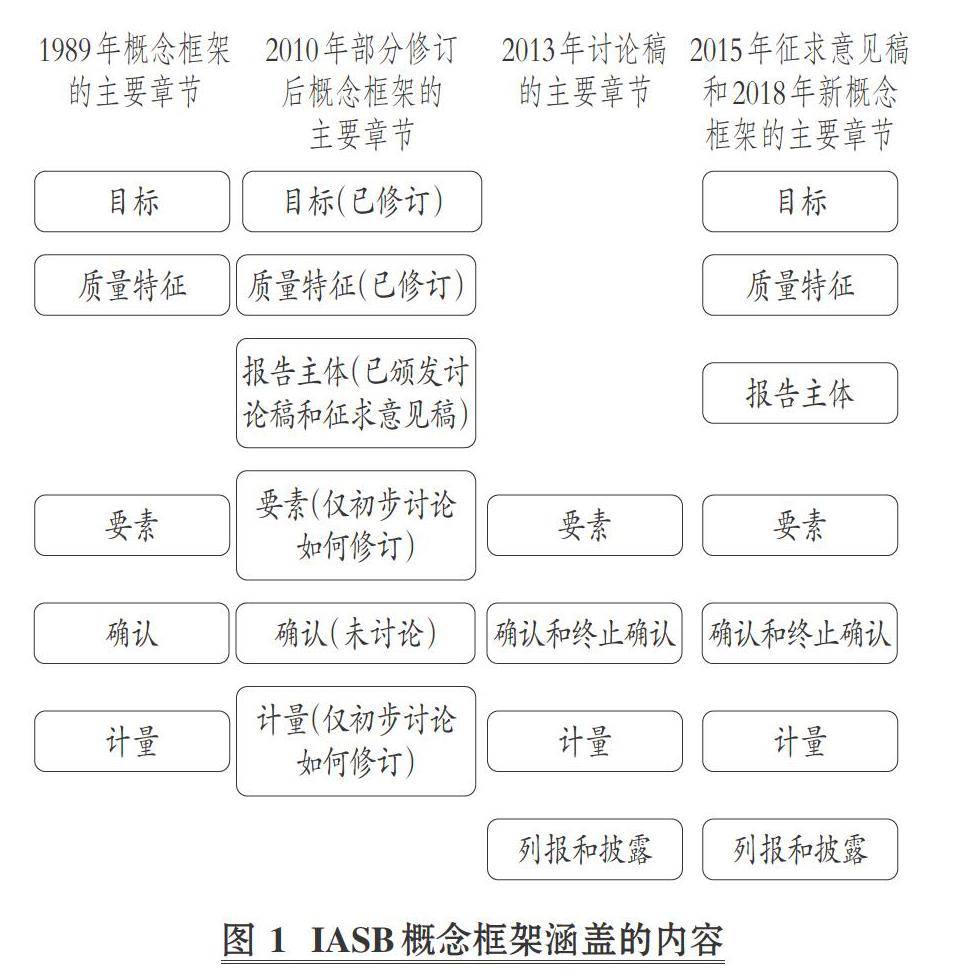
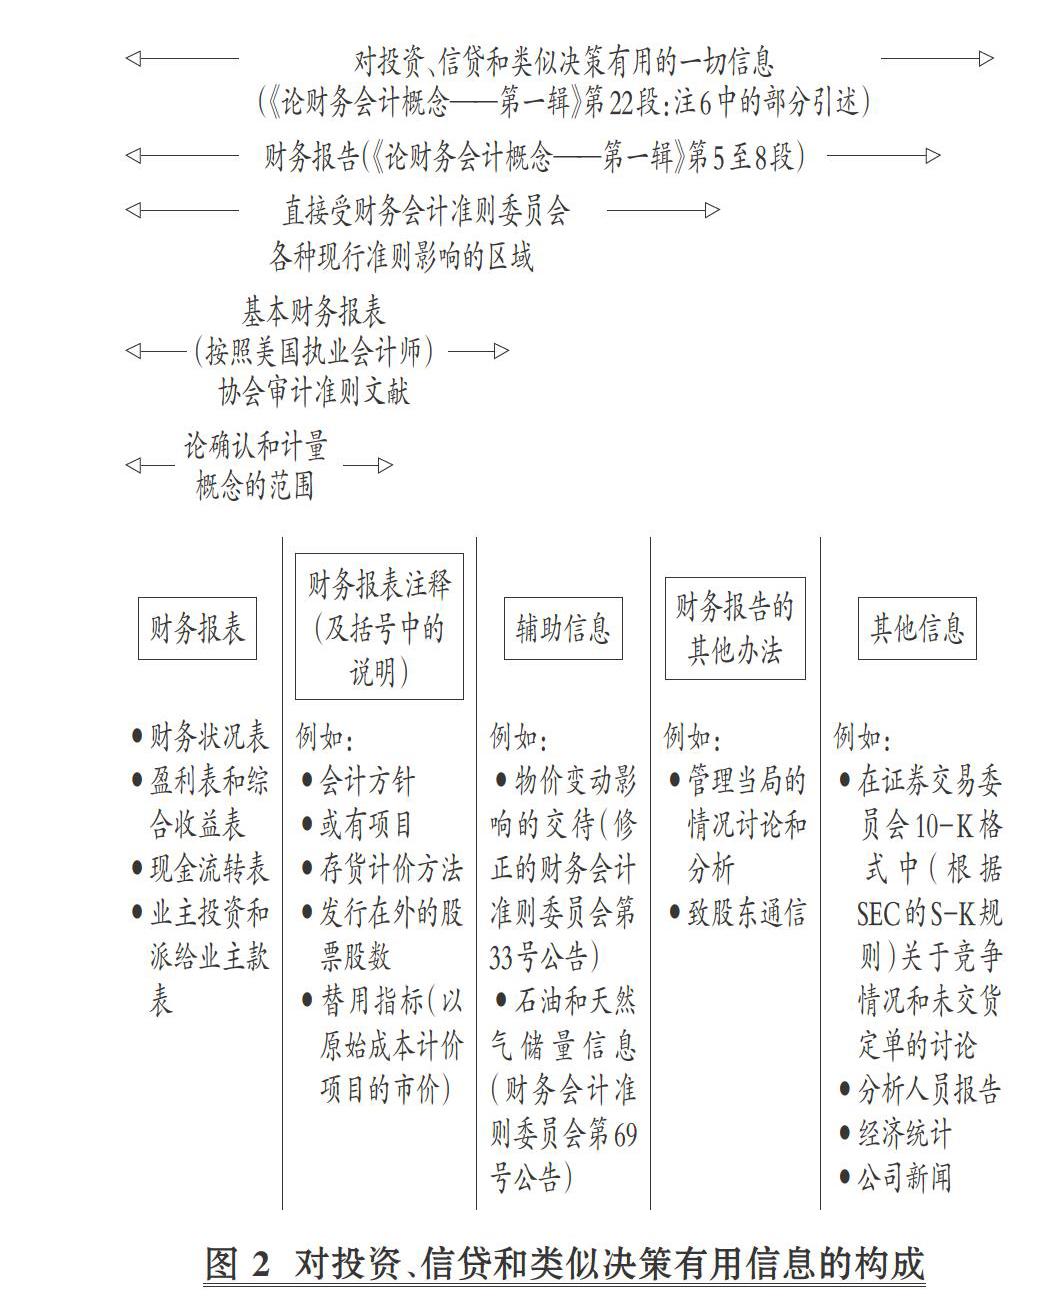
自20世纪80年代起, 主要西方国家以及国际会计准则委员会(IASC)颁发的概念框架, 是由财务报表或报告的目标, 有用财务报告信息的质量特征, 财务报表要素及其确认、计量、列报或披露的基本概念和原则所组成的概念和基本原则体系。
第一个提出基于会计目标来研究基本会计理论和原则的是美国著名会计学家乔治·斯朵伯斯。……
登录APP查看全文