基于网络视角的国际银行间市场波动性溢出效应研究
2021-08-09 07:21:28宋琴方文甘珂
金融发展研究
2021年6期
宋琴 方文 甘珂

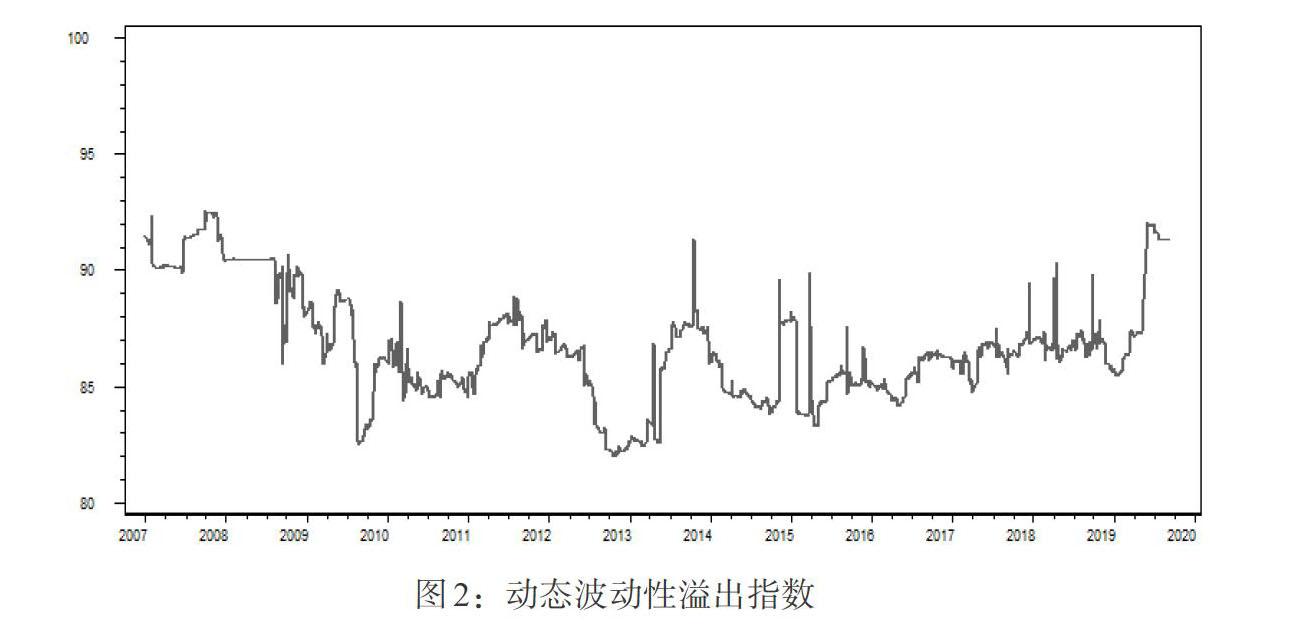

摘 要:本文选取2007年3月—2020年6月美元、欧元、英镑、日元和人民币三个月LIBOR-OIS和SHIBOR-OIS数据,运用VARMA-AGARCH模型,采用网络拓扑分析法,研究美国、欧元区、英国、中国以及日本银行间市场波动性溢出效应,并构建波动性溢出指数。研究发现:国际银行间市场存在显著的波动性溢出效应,条件波动率不仅受到自身市场前期冲击和波动影响,还会受到其他市场干扰;金融危机和新冠肺炎疫情暴发期间,国际银行间市场波动性溢出效应均显著增强,并呈现动态特征;美国对其他经济体银行间市场波动性溢出最大,且在危机时期急剧上升,因此,中国银行间市场监管要防范境外市场风险跨区域传递,尤其是美国市场波动的输入性冲击。
关键词:国际银行间市场;VARMA-AGARCH模型;波动性溢出矩阵
中图分类号:F830.3 文献标识码:A 文章编号:1674-2265(2021)06-0070-08
DOI:10.19647/j.cnki.37-1462/f.2021.06.009
一、引言
现代金融系统呈现出复杂的网络特征,传统的“太大而不能倒”的原则,逐步转向 “太关联而不能倒”的理念。在开放经济中,市场冲击通过金融传染,传导至不同国家,易形成“发生—传导—再传导”循环。从20世纪的大萧条到2008年的全球金融危机,以银行为代表的金融机构在金融风险传染过程中发挥的作用,尤其是波动性溢出效应更是越来越受到理论界和实务界广泛关注。
在中国金融体系中,银行是主导机构,银行间市场是核心的基础市场。刘冲和盘宇章(2013)[1]认为银行间市场和实体行业存在双向反馈机制,并且会影响实体经济的健康发展。……
登录APP查看全文