国家治理视域下财会监督体系构建的逻辑与路径
2021-08-09 11:01:56李昌振
会计之友
2021年16期
李昌振

【关键词】 国家治理; 财会监督; 国家监督; 监督效能
【中图分类号】 F233 【文献标识码】 A 【文章编号】 1004-5937(2021)16-0007-06
一、引言
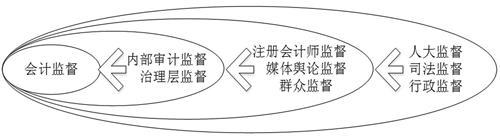
党的十八届三中全会提出了完善和改革中国特色社会主义制度,推进国家治理体系和治理能力现代化的全面深化改革的总目标,为新时代改革开放指明了方向。国家治理体系是在党领导下管理国家的一系列法律法规安排和制度体系,而国家治理能力则体现为运用国家制度管理社会事务的能力。2020年1月,习近平总书记在十九届中央纪委四次全会上提出党和国家监督体系建设的思想,将财会监督与人大、行政、司法、审计等监督一并作为党和国家监督体系的重要组成部分,并推动各项监督有机贯通、相互协调,更好地融入国家治理体系。财会监督乃至党和国家监督体系的构建,作为实现国家治理目标一系列的制度安排,应该被包括在国家制度和国家治理体系中,并成为国家制度和国家治理体系是否得以有效贯彻实施的重要监督保障机制。同时,财会监督被明确纳入到党和国家监督体系乃至国家治理体系中,也是党和国家赋予会计行业发展的新使命和新定位,必将对会计行业的健康发展产生深远影响。
经济越发展,会计越重要。在我国对外开放和市场经济发展过程中,会计行业始终围绕社会经济发展目标进行创新发展、与时俱进,对发展完善社会主义市场经济发挥了重要作用。在社会主义市场经济体制建设中,国家财经法规制度的不断完善,尤其是会计法、会计准则及审计准则等制度标准的建设和完善,为开展财会监督提供了监督的依据和标准,推动了财会监督的顺利开展。……
登录APP查看全文