
企业会计行为主体独立性保障机制分析
2021-08-10 04:22:01张晓军王红春
中国市场
2021年20期
关键词:企业
张晓军 王红春

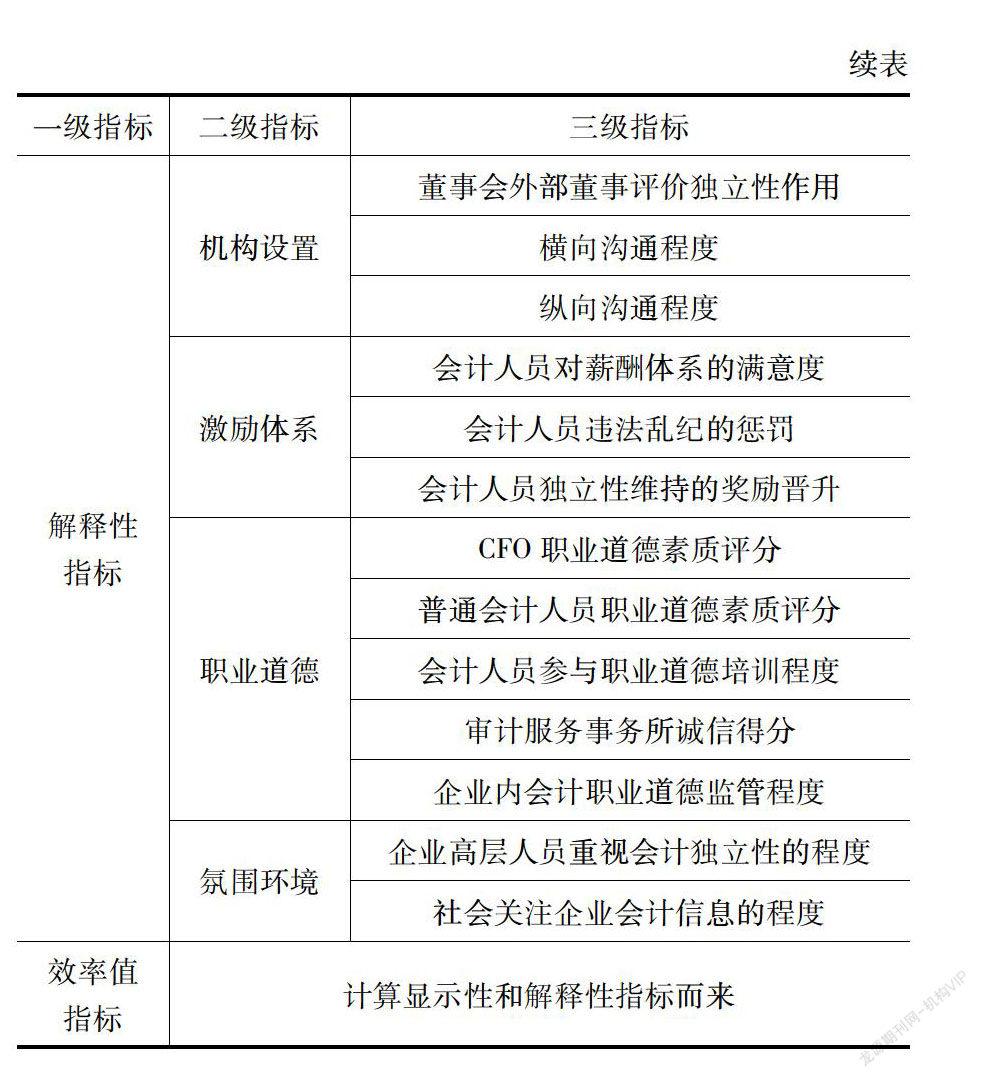
[摘 要]现代企业的经营和所有权是完全分离的,再加之国内和国际范围各大企业财务报告舞弊问题的频繁出现,使得企业会计行为的独立性成为国际范围内关注的热点问题。文章以企业会计行为主体独立性影响因素分析作为切入点,在全面分析CFO独立性与内部控制、职业道德和普通会计人员关系的前提下,构建了一个企业会计行为主体独立性综合评价体系,以便为今后的企业会计独立性的量化分析奠定基础。
[关键词]企业;会计行为主体;独立性;综合评价体系
[DOI]10.13939/j.cnki.zgsc.2021.20.146
在进入21世纪之后,国际范围内频繁出现的财务报告舞弊及会计信息失真等问题对于经济發展而言带来了极为严重的后果,比如,政府部门宏观调控功能削弱、市场原有的资源配置功能有所下降等都属于此列。也正因为如此,使得企业会计行为主体的独立性越发受到关注。在这种情况下,只有完全明确以首席财务官(CFO)为首的会计人员的实际作用,并严格保持其独立性,方可有效防止财务报告舞弊等事件的发生。
1 企业会计行为主体独立性的主要影响因素
1.1 内部因素分析
企业从本质上来看是无数契约组成的集合,而其中又包括了多种委托和代理关系。从会计行为的角度来看,主要是包括了所有者及经营者、经营者和会计人员的委托代理关系。一般而言,委托代理双方的目标是完全一致的,但在两者目标不一致的情形下,会计人员往往会迫于各种压力而跟随企业管理层。……
登录APP查看全文
猜你喜欢
当代水产(2022年8期)2022-09-20 06:44:30
当代水产(2022年6期)2022-06-29 01:11:44
当代水产(2022年5期)2022-06-05 07:55:06
当代水产(2022年4期)2022-06-05 07:53:30
当代水产(2022年1期)2022-04-26 14:34:58
当代水产(2022年3期)2022-04-26 14:27:04
当代水产(2022年2期)2022-04-26 14:25:10
当代水产(2021年5期)2021-07-21 07:32:44
当代水产(2021年4期)2021-07-20 08:10:14
云南画报(2020年9期)2020-10-27 02:03:26
