环境不确定性与稳健性反应:“因势而动”还是“以静制动”
2021-08-16 02:51:04安庆钊熊健赵康乐
财会月刊·上半月
2021年4期
安庆钊 熊健 赵康乐

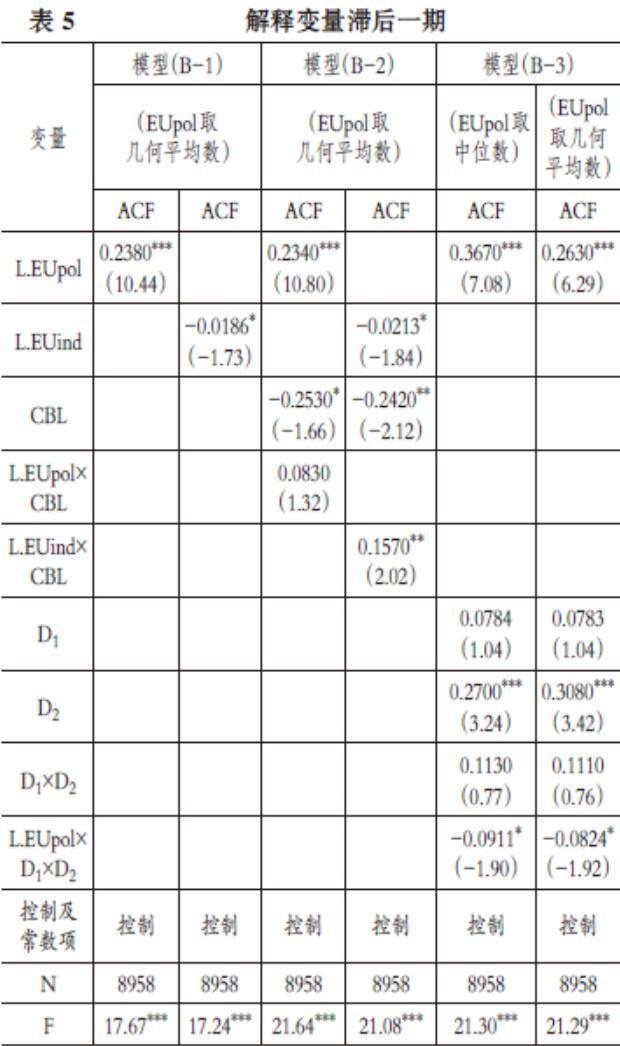
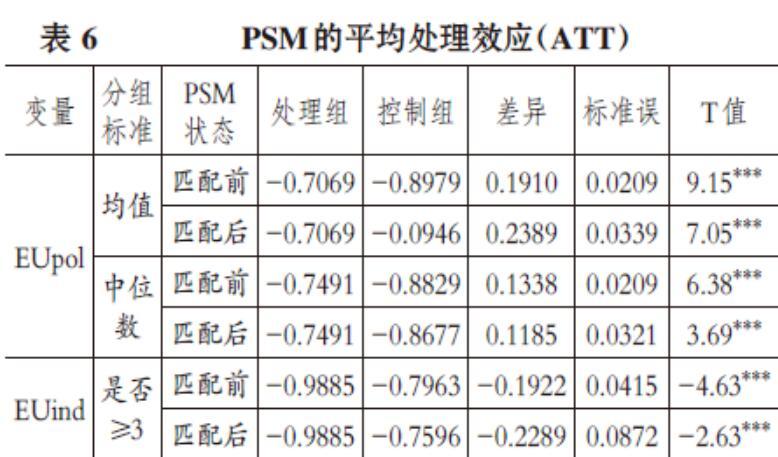
【摘要】选取2009 ~ 2018年沪深A股上市公司数据为样本, 使用规范研究与实证研究相结合的方法分析企业面对各类环境不确定性因素时在会计上可能做出的稳健性反应。 以2014年企业会计准则重大修订为契机, 通过双重差分模型进一步分析修订后的会计准则对环境不确定性与会计稳健性反应之间的关系所产生的影响。 研究表明:宏观环境不确定性正向影响会计稳健性反应, 中微观环境不确定性负向影响会计稳健性反应; 静态层面的会计准则国际趋同对该正向关系有所加强, 但对该负向关系有所减弱, 而动态层面的会计准则国际趋同则在一定程度上弱化了上述正向关系。
【关键词】环境不确定性;会计稳健性反应;会计准则国际趋同;双重差分
【中图分类号】F233 【文献标识码】A 【文章编号】1004-0994(2021)07-0067-10
一、问题的提出
会计稳健性(Conservatism)是会计实务中进行确认、记录、计量和报告所遵循的一项最基本的处理方法, 也是财务会计概念框架中谨慎性原则的重要体现[1] , 更是当今国际各主要会计准则体系共同强调的一项会计信息质量特征[2] 。 雖然国际会计准则理事会(IASB)考虑到在国际财务报告准则(IFRS)执行过程中公允价值已得到了广泛的应用, 因而在2010年后曾经一度将谨慎性原则从《财务会计概念框架》中删去, 但后来IASB又在2018年修订的《财务会计概念框架》中将谨慎性原则作为“忠实表达”(原“可靠性”)的次级质量特征重新纳入。 我国则是自1992年首次制定企业会计准则至2006年企业会计准则[记作CAS(2006)]颁布的历次重大会计制度改革中始终贯彻谨慎性原则。……
登录APP查看全文