公允价值计量、审计资源配置与审计质量
2021-08-16 02:51:04唐嘉尉尹长萍蒋水全
财会月刊·上半月
2021年4期
唐嘉尉 尹长萍 蒋水全
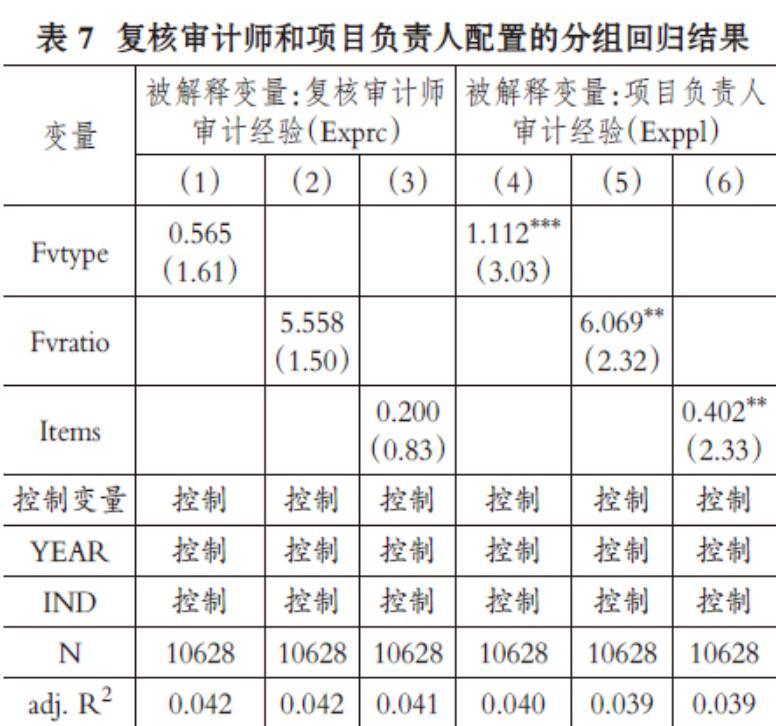
【摘要】合理的审计项目团队搭建及成员分工是确保审计质量的基本前提。 从审计团队配置视角, 实证考察公允价值计量对会计师事务所审计团队配置和审计质量产生影响的传导机理及传导效果。 以2007 ~ 2016年深沪两市A股上市公司为样本, 研究发现: 上市公司采用公允价值计量且公允价值计量程度越深、范围越广, 会计师事务所越倾向于派出更有经验的审计团队, 而且这些经验丰富的审计团队能显著提高公允价值计量交易或事项的审计质量。 进一步分组检验表明, 是否应该派更有经验的审计师取决于审计团队成员的工作属性, 在公允价值审计中, 会计师事务所更注重项目负责人的审计经验, 而对复核审计师审计经验无明显的特殊要求。 具体表现为公允价值计量程度与项目负责人审计经验显著正相关, 但与复核审计师审计经验的相关关系不显著。 上述结论有助于理解会计师事务所的审计团队配置决策原理, 为会计师事务所的审计质量控制优化提供了一定的理论和经验证据。
【关键词】公允价值计量;审计资源配置;审计质量;审计团队;审计经验
【中图分类号】F239 【文献标识码】A 【文章编号】1004-0994(2021)07-0089-9
一、引言
财政部2006年发布的《企业会计准则》和2014年发布的《企业会计准则第39號——公允价值计量》使公允价值计量属性被广泛运用于财务会计各大领域。 但公允价值作为一把“双刃剑”, 自推行以来一直备受争议。 公允价值在显著提高会计信息相关性的同时, 也降低了会计信息的可靠性, 加剧了财务报告的波动性和不确定性[1] 。……
登录APP查看全文